2026年10月10日养猪业重要信息汇总

2026-10-10来源:综合报道文章编辑:小琳[点击复制网址]
|

突然升温,多地猪价“雷霆”上涨!新一轮“涨价潮”来了?
  10月渐入中旬,在国内畜禽养殖方面,近期,鸡蛋价格承压下跌,主要受需求惯性回落以及供应格局逐步改善,蛋价重心逐步回撤至4-4.1元/斤左右,市场呈现显著下降的局面!不过,在生猪市场,传统“金九”月份以来,猪价表现较差,市场延续底部拉锯的走势,虽然,市场看涨信心不减,但是,碍于供需矛盾较大,短期内,市场或维持“磨底”的走势!而集团猪企出栏节奏的变化,这或将影响单日生猪价格调整的方向!
 
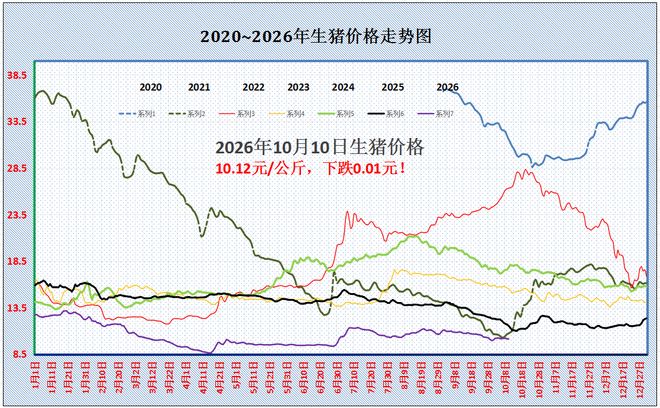
  从数据监测分析,2026年10月10日,今天,全国瘦肉型外三元生猪出栏均价在10.12元/公斤,环比昨日下降0.01元,猪价降幅明显收窄,市场突然升温,尤其是,南北多地猪价“雷霆”上涨!那么,此番猪价下跌“势微”,接下来新一轮“涨价潮”能否兑现,具体分析如下:

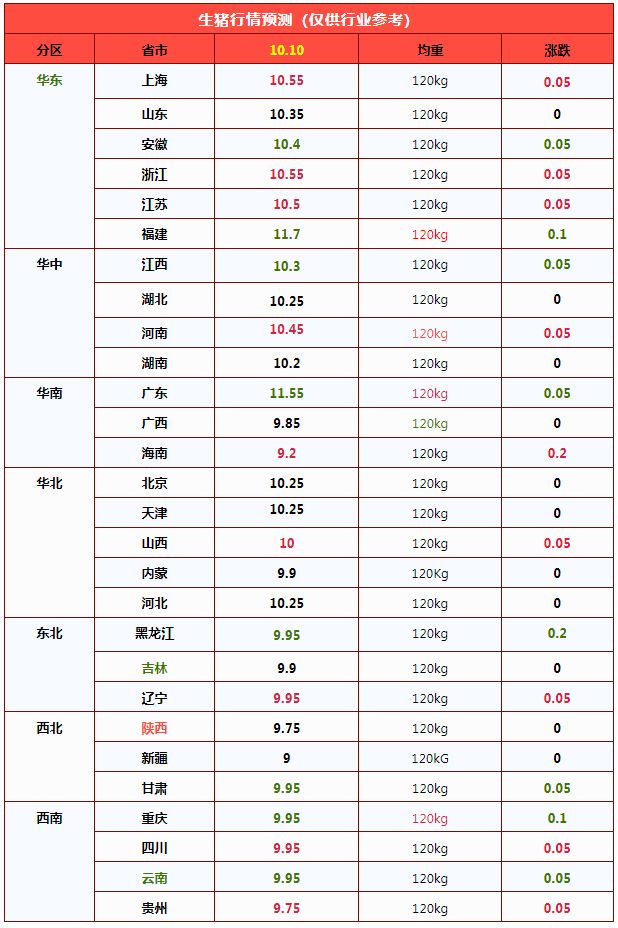
  从数据监测了解,10月10日,全国南北地区,生猪报价呈现涨跌调整的局面,猪价下跌范围减少,上涨现象有所增多!全国生猪报价在9-11.7元/公斤左右,主流生猪报价在9.9-10.5元/公斤,市场以底部震荡为主,其中,新疆报价最低,广东报价最高!江浙、河南、山西、海南、辽宁以及贵州、重庆等地,生猪报价略显偏强,全国生猪均价同比下降12.31%!

  截至本周,国内7公斤仔猪均价跌至105.24元/头,仔猪价格创下阶段性新低,相比7月份的高点回撤近60%,而在出栏均重方面,本周出栏增重0.18公斤至123.91公斤,养殖利润方面,自繁自养亏损在196.6元/头,外购仔猪亏损在114.65元/头左右!
 
  从屠企方面来看,目前,样本屠企开工率在30.45%,环比前一日增加0.19个百分点,需求略有回升,但是,样本屠企开工率仍处于低位!目前,猪肉消费水平一般,毕竟,国庆假期刚过,内销市场居民家庭需求边际支撑不足,且,旅游消费降温,城市刚需减弱,需求端缺乏支撑,鲜品白条购销一般!而从国内主流消费城市来看,北京市场白条报价下跌0.1元,市场出货较差,上海市场白条报价企稳在13元/公斤,购销反馈一般!
 
  从供应来看,目前,养殖端出栏节奏分化,区域集团猪企出栏不一,其中,昨日华东、华中以及西北地区头部猪企出栏减少,而在东北以及西北出栏计划增加!南北地区,样本屠宰场上猪节奏一般,零星地区,屠宰场上猪存在快慢的局面!目前,市场看涨以及看跌情绪并存,部分产区,集团猪企存在尝试缩量拉涨的操作!
 
  据机构分析,10月份,商品猪供应处于高位,本月受前期出栏计划完成不佳,产能滞后出栏,本月出栏计划环比增多1.91%。好在,日均出栏压力有所减轻,近期,市场存在适度惜售挺价的心态,这对于猪价存在支撑!尤其是,从基层反馈,随着天气逐步转凉,市场对于肥猪需求边际支撑或将改善,中大猪价格走势或将转强,这或将带动养殖端惜售情绪,同时,下游市场或有一定逢低补栏标猪的操作!
 
  由此分析,目前,生猪供应宽松,但是,集团猪企出栏相对灵活,且,需求方面,国庆节后消费短暂回撤,市场或逐步进入修复式回升的局面!因此,短暂猪价底部震荡后,随着需求支撑回暖以及市场信心重塑,猪价底部支撑或将转强,本月中下旬,猪价仍有震荡反弹的机会!

不温不火!猪价“磨底”下跌,集团出栏增加1.91%,10月猪价上涨“落空”?


  10月渐入中旬,国庆小长假告一段落,国内生猪市场,近日,猪价延续“磨底”下跌的走势,市场反馈“不温不火”!虽然,市场看涨信心尚存,但是,机构监测本月集团猪企出栏增加1.91%,养殖户担忧,10月猪价上涨“落空”,那么,市场又将如何变化,猪价前景如何,具体分析如下:
 
  援引机构监测,全国生猪市场,10月10日,外三元生猪报价10.12元/公斤,下跌0.01元,猪价呈现微弱下跌的走势,生猪市场处于同期低值,同比下降超13%。国内市场,南北地区,猪价走势分化,生猪报价涨跌互现,市场以僵持为主!
 
  从市场反馈分析,在国内重点监测的28个地区,南北7个产区,其中,上涨方面,江浙、上海、河南、海南、山西、辽宁、四川以及贵州地区,生猪报价普遍上涨0.05-0.2元/公斤;下跌方面,安徽、福建、江西、广东、黑龙江、甘肃、重庆、云南下跌0.05-0.2元/公斤!生猪出栏均价与湖南地区10.2元/公斤相近,南北生猪报价在9-11.7元/公斤,区域生猪主流出栏成交均价在9.9-10.55元/公斤!
 
  目前,猪价以盘整震荡为主,市场多空并存,短期内,生猪市场或维持低位拉锯的走势,集团猪企出栏节奏的变化,这影响短期猪价前进的方向!但是,中长期来看,个人认为,10月份,生猪市场或维持“先弱后强”的局面,后市二育入场以及需求边际的变化将更加关键!具体分析如下:
 
  在生猪供应方面,据悉,传统金九月份,集团猪企计划出栏1494.77万头,但是,由于月内需求跟进不及预期,且,养殖端低价母猪集中出栏,生猪市场商品猪出栏节奏偏慢!虽然,双节前,主流养殖主体存在积极冲量操作,但是,月度集团猪企出栏计划完成度在99%,产能存在滞后出栏的压力!
 
  从机构调研,本月,样本173家规模以上猪企,出栏计划环比增加1.91%,不过,由于出栏天数增加,日均出栏计划略有下降!但是,由于国庆期间,集团猪企出栏缓慢,这或将对冲了日均出栏减少的局面,本月商品猪供应能力充足!
 
  在消费需求方面,进入10月中旬,国庆假期告一段落,猪肉市场回归正常购销!由于生猪出栏均重增加,当前,猪肉供应水平充足,且,阶段性消费市场缺乏节假日的影响,需求边际支撑有限,主流屠宰场以稳定鲜销为主,开工率不断调整,日均屠宰量略有下降,需求边际支撑偏弱,对于市场缺乏支撑!
 
  而在游资抄底方面,近日,随着基层反馈,市场中大猪价格略有改善,部分地区,肥猪价格转强,提振了标猪看涨心态,零星二育现象依然存在,但是,市场尚未出现集中入场操作,对于屠宰场采购难易影响有限!当前,生猪市场仍以供需基本面为主!
 
  由此分析,目前,供应端维持宽松的局面,集团猪企出栏环比增加1.91%,且,需求端支撑一般,供需博弈下,近期猪价表现略显偏弱!不过,由于多地中大猪价格止跌回暖,标肥价差有望走扩,这或将刺激市场看涨后市的信心,集团猪企或有挺价情绪,预计,短暂猪价偏弱后市场或止跌回暖,而后市需求边际支撑改善,气温下降,猪肉消费能力或进一步提升,二育有望集中入场,月内,猪价仍有翘尾走强的机会!

国庆档生猪市场复盘:区域分化加剧,短期震荡回调格局确立


  国庆长假周期内,国内生猪市场呈现区域行情极致分化、供需博弈持续加剧的运行特征。养殖端阶段性惜售压栏、出栏节奏错配,叠加终端消费复苏不及预期、屠企开工弹性不足,使得全国猪价局部反弹但持续性疲软,未能形成整体性上涨趋势。目前节后市场供需基本面已明确转向供强需弱,短期行业整体将维持宽幅震荡走势,多数产区存在价格回调压力,行情拐点仍需等待供需格局实质性改善。本文结合全国各核心主产区、销区市场表现,复盘假期行情逻辑,并预判短期市场走势及核心监测变量。

  一、全国市场整体复盘:局部反弹难改基本面弱势
 
  1.1供应端:阶段性减量结束,节后供给稳步回升
 
  假期前期,国内养殖端呈现明显的主动控量行为,多地中小养殖户惜售压栏、暂缓出栏,叠加区域间生猪调运阶段性受限,局部市场猪源流通量收缩,为区域猪价提供阶段性支撑,推动部分产区价格小幅上行。随着假期推进,前期积压的压栏猪源集中释放,叠加头部规模养殖企业节后常态化出栏计划重启、出栏量稳步增量,全国生猪有效供给持续宽松,多数区域逐步显现出栏增量压力,市场供给端由紧转松。
 
  1.2需求端:消费复苏乏力,终端拉动动能不足
 
  假期人员短期流动带动部分销区阶段性消费边际改善,但全国终端消费呈现显著区域分化,整体复苏力度不及行业预期。屠宰企业秉持以销定宰、按需生产的经营策略,整体开工率提升幅度有限,并无集中备货、增量宰量行为。节后消费快速转入传统淡季,节日消费红利快速消退,终端白条走货速度放缓,下游补库需求偏弱,无法对生猪价格形成持续性的需求支撑,整体需求端持续偏弱。
 
  1.3整体行情特征:区域分化显著,整体性行情缺失
 
  假期内国内生猪区域行情走势迥异:东北、冀鲁、两广等核心区域猪价阶段性抬升;河南、安徽市场走出先跌后涨的修复走势;川渝地区冲高后快速回落、走势转弱;云南市场抗跌属性凸显、整体震荡偏稳;江苏、湖南、新疆、湖北、江西等多数产区价格持续承压、走势疲软。整体来看,本轮行情仅为局部结构性反弹,并非行业基本面反转,上涨持续性不足,全国市场震荡运行的核心格局未发生改变。
 
  二、重点区域生猪行情汇总表
 
  表1国庆期间国内各区域生猪主流出栏价格及行情简述(单位:元/公斤)
 

区域

主流出栏价区间

价格环比节前变化

假期行情走势

核心驱动逻辑

黑龙江

10.0-10.4

-

先涨后稳

前期惜售压栏+调运收紧推涨;后期压栏猪释放,供给压力回升,需求平淡

吉林

9.6-10.2

-

先涨后稳

养殖户惜售减量,区域猪源收缩;终端消费无明显增量,上涨后劲不足

辽宁

9.8-10.2

-

先涨后稳

假期初期猪源收紧支撑涨价;中后期供给释放,行情逐步企稳

内蒙古

9.8-10.2

-

先涨后稳

惜售带动短期上行;供强需弱格局固化,短期存回调压力

山东+河北

10.00-10.35

小幅波动

先涨后稳

惜售压栏推升价格,二育中大猪需求边际改善;节后规模场出栏恢复,供给增加

河南

10.4-10.7

+0.2~0.3

先跌后涨

前期规模场集中出栏承压;后期出栏放缓、流通改善,价格修复

安徽

10.3-10.7

+0.2~0.3

先跌后涨

假期初需求偏弱价格下行;养殖端控量带动反弹,持续性有限

江苏

10.30-10.70

-

全程承压偏弱

屠企短暂提量,消费跟进不足;规模场同步增猪,后期价格走弱

湖南

10.00-10.40

-

弱势运行

终端需求偏弱,规模场出栏增加,成交持续承压

新疆

9.20-9.40

-

低位偏弱

供强需弱,无明显需求利好,低位震荡

广东

11.3-11.9

+0.3~0.5

先涨后稳

假期初期供应缩减近20%,人员回流带动消费;中段交投转淡,涨势停滞

广西

9.9-10.4

+0.2~0.3

先涨后稳

人员回流拉动消费;假期尾声屠企小幅备货再度小幅抬升

福建

-

基本持平

平稳震荡

交投平淡,市场波动极小,无明显涨跌

湖北

10.0-10.4

-

窄幅震荡偏弱

节前集中释放猪源;节后供给增量,消费不及预期,存在下行风险

江西

10.1-10.6

-

窄幅震荡偏弱

供需博弈,节后需求回落,反弹动力不足

四川+重庆

9.7-10.0

-

冲高转弱

月初出栏减少短暂推涨;后续消费乏力,成交承压,价格转弱

贵州

9.6-9.9

-

先涨后弱

初期猪源偏紧带动涨价;需求增量不足,节后低位震荡为主

云南

-

小幅上调后企稳

震荡偏稳

屠宰减量托市,白条价格抬升,供给适度收缩,抗跌性较强

 
  三、分区域行情深度解读
 
  3.1东北、内蒙古产区:先涨后稳,供给压力持续凸显
 
  国庆周期内东北及内蒙古地区生猪价格呈节前抬升、假期企稳走势。假期初期,区域养殖户集中惜售压栏,主动放缓出栏节奏,叠加跨区调运受阻,场内可流通猪源收紧,推动区域猪价阶段性上行。但终端消费无实质性利好,屠企开工维持低位,刚需支撑薄弱。假期中后期,前期压栏存量逐步出清,市场有效供给持续增加,价格上涨动能衰竭,行情逐步企稳。短期区域供强需弱格局固化,行情存在明确回调压力,核心监测指标为养殖端出栏节奏及二次育肥存栏变动。
 
  3.2山东、河北产区:震荡小幅上行,节后增量压力显现
 
  冀鲁产区作为北方核心主产区,假期猪价小幅波动、先涨后稳,节前节后价格波动幅度较小。假期前期,养殖户惜售情绪升温、主动压栏减量,叠加区域调运受限,现货猪源偏紧带动价格小幅上行。同时区域二次育肥增量落地,中大猪刚需边际改善,但需求传导力度有限,价格上行乏力。假期中后期,压栏猪源集中释放,市场供给冗余,涨价动力完全消退。节后规模场出栏计划全面恢复,出栏量稳步提升,叠加消费淡季来袭,供需错配问题加剧,短期市场维持震荡偏弱走势,回调风险较高。
 
  3.3河南、安徽产区:先抑后扬,修复行情持续性不足
 
  豫皖地区假期生猪价格呈现差异化走势,整体为先跌后涨的修复态势。假期初期,终端消费持续平淡,区域生猪流通不畅,叠加大型规模养殖场集中出栏、现货供给增量,区域猪价震荡回落。假期后期,养殖端出栏节奏放缓、集中惜售,区域流通效率提升,带动价格触底修复。但从基本面来看,节后终端消费无新增利好支撑,需求端持续疲软,本轮价格修复仅为阶段性情绪驱动,并非基本面反转,短期行情仍以震荡为主,依旧存在回调空间。
 
  3.4江苏、湖南、新疆产区:持续承压,低位震荡格局固化
 
  江苏、湖南、新疆区域假期猪价整体弱势运行,无明显反弹行情。假期期间屠企开工虽有短期阶段性提量,但下游终端消费跟进乏力,白条走货不畅,叠加规模养殖场同步增量出栏,市场供需压力持续攀升,现货成交持续承压。假期后期屠企开工率再度回落,需求端支撑进一步弱化,区域猪价延续弱势。节后市场供需结构难以改善,供强需弱格局持续固化,短期价格将维持低位震荡运行。
 
  3.5两广、福建销区:消费支撑偏强,涨幅受限震荡运行
 
  华南两广地区作为核心销区,假期猪价表现相对亮眼,整体先涨后稳、阶段性抬升。假期初期,广东地区生猪供应环比缩减近20%,叠加假期人员回流、本地消费回暖,供需双向利好推动猪价上行;广西同步受益于人员流动带动的消费增量。假期中段市场交投情绪降温,涨势停滞、行情企稳;假期尾声屠企小幅备货,带动两广猪价小幅回弹。目前节后备货红利消退,养殖端出栏弹性充足,市场供给无明显缺口,短期行情以震荡为主,价格大幅上行空间封闭。福建市场行情平稳运行,价格波动极小、交投整体平淡。
 
  3.6湖北、江西产区:波动偏弱,存在下行风险
 
  鄂赣地区假期生猪价格窄幅震荡、整体偏弱。节前区域养殖场集中出栏,市场供给提前释放;节后养殖端出栏量稳步增量,但终端消费复苏力度不及供给增速,供需博弈下价格持续震荡调整。目前区域消费进入淡季,终端需求持续回落,无有效利好托底,市场缺乏反弹动力,短期行情偏弱运行,价格仍存在下行风险,需持续跟踪出栏增量及屠宰宰量变化。
 
  3.7川渝、贵州产区:冲高回落,低位震荡为主
 
  西南川渝、贵州区域假期猪价呈先涨后弱走势。假期初期,区域养殖端主动缩减出栏量,现货猪源偏紧,叠加屠企短期提量采购,带动区域猪价阶段性冲高。但终端消费增量持续不足,下游走货乏力,无法支撑高价延续,假期中后期市场成交持续承压,价格逐步偏弱调整。展望节后,区域市场无持续性利好催化,供需基本面偏弱,行情将维持低位震荡格局。
 
  3.8云南产区:抗跌性突出,整体震荡偏稳
 
  云南地区假期生猪行情为全国最优,整体震荡偏稳、抗跌属性显著。节前区域行情持续偏弱,假期初期猪价小幅修复上行,假期后半段行情企稳运行。本地市场通过屠企主动缩减屠宰量,精准调控市场供需,对猪价形成有效托底支撑;同时区域白条价格稳步抬升,反向提振生猪现货价格。叠加本地生猪供给适度收缩,市场供需相对平衡,使得云南猪价脱离全国偏弱行情,走出独立震荡走势,短期市场将延续平稳震荡格局。
 
  四、短期市场核心逻辑与走势预判
 
  综合全国各区域供需基本面来看,国庆假期结束后,国内生猪市场供给端增量确定、需求端利好消退,整体供强需弱的核心格局难以逆转。局部区域阶段性反弹属于情绪与短期供需错配驱动,并非行业周期反转,持续性极差。
 
  预判短期国内生猪市场将维持宽幅震荡、偏弱运行态势,北方、中部多数主产区价格仍存在回调压力,华南销区、西南云南等优势区域行情相对抗跌,区域分化特征将持续延续,全国难现整体性普涨行情。
 
  五、后续核心监测变量
 
  后续行情走势核心取决于供需两端边际变化,重点关注三大核心指标:
 
  全国养殖端出栏节奏,尤其是规模场集中出栏计划与增量力度,直接决定市场供给压力;
 
  二次育肥存栏变动及出栏动向,中大猪流通量将影响阶段性供需结构;
 
  全国屠宰企业开工率及宰量变化,终端刚需复苏力度是制约猪价反弹的核心关键。
 
  免责声明
 
  本文所有行情分析、价格预判仅基于当前市场公开调研数据进行客观复盘,仅作为行业参考资料,不构成任何投资、养殖经营决策建议;生猪市场受出栏节奏、二次育肥、疫病、政策等多重变量影响,实际行情存在不确定性。

区域

主流出栏价区间

价格环比节前变化

假期行情走势

核心驱动逻辑

黑龙江

10.0-10.4

-

先涨后稳

前期惜售压栏+调运收紧推涨;后期压栏猪释放,供给压力回升,需求平淡

吉林

9.6-10.2

-

先涨后稳

养殖户惜售减量,区域猪源收缩;终端消费无明显增量,上涨后劲不足

辽宁

9.8-10.2

-

先涨后稳

假期初期猪源收紧支撑涨价;中后期供给释放,行情逐步企稳

内蒙古

9.8-10.2

-

先涨后稳

惜售带动短期上行;供强需弱格局固化,短期存回调压力

山东+河北

10.00-10.35

小幅波动

先涨后稳

惜售压栏推升价格,二育中大猪需求边际改善;节后规模场出栏恢复,供给增加

河南

10.4-10.7

+0.2~0.3

先跌后涨

前期规模场集中出栏承压;后期出栏放缓、流通改善,价格修复

安徽

10.3-10.7

+0.2~0.3

先跌后涨

假期初需求偏弱价格下行;养殖端控量带动反弹,持续性有限

江苏

10.30-10.70

-

全程承压偏弱

屠企短暂提量,消费跟进不足;规模场同步增猪,后期价格走弱

湖南

10.00-10.40

-

弱势运行

终端需求偏弱,规模场出栏增加,成交持续承压

新疆

9.20-9.40

-

低位偏弱

供强需弱,无明显需求利好,低位震荡

广东

11.3-11.9

+0.3~0.5

先涨后稳

假期初期供应缩减近20%,人员回流带动消费;中段交投转淡,涨势停滞

广西

9.9-10.4

+0.2~0.3

先涨后稳

人员回流拉动消费;假期尾声屠企小幅备货再度小幅抬升

福建

-

基本持平

平稳震荡

交投平淡,市场波动极小,无明显涨跌

湖北

10.0-10.4

-

窄幅震荡偏弱

节前集中释放猪源;节后供给增量,消费不及预期,存在下行风险

江西

10.1-10.6

-

窄幅震荡偏弱

供需博弈,节后需求回落,反弹动力不足

四川+重庆

9.7-10.0

-

冲高转弱

月初出栏减少短暂推涨;后续消费乏力,成交承压,价格转弱

贵州

9.6-9.9

-

先涨后弱

初期猪源偏紧带动涨价;需求增量不足,节后低位震荡为主

云南

-

小幅上调后企稳

震荡偏稳

屠宰减量托市,白条价格抬升,供给适度收缩,抗跌性较强


◆鸡病专业网——为行业 尽己任! 建于2005年 领先的行业新媒体服务提供商◆

免责声明:
1、凡注明为其它媒体来源的信息,均为转载自其他媒体,转载并不代表本网赞同其观点,也不代表本网对其真实性负责。
2、您若对该稿件内容有任何疑问或质疑,请即与本网联系,本网将迅速给您回应并做处理。
3、我们努力做到报价信息参考价值最大化,对于报价同一地区可能存在一些浮动差异,建议实单实谈商榷交易为准。