一夜升温,猪价上涨“拦不住”!附:11月22日猪价
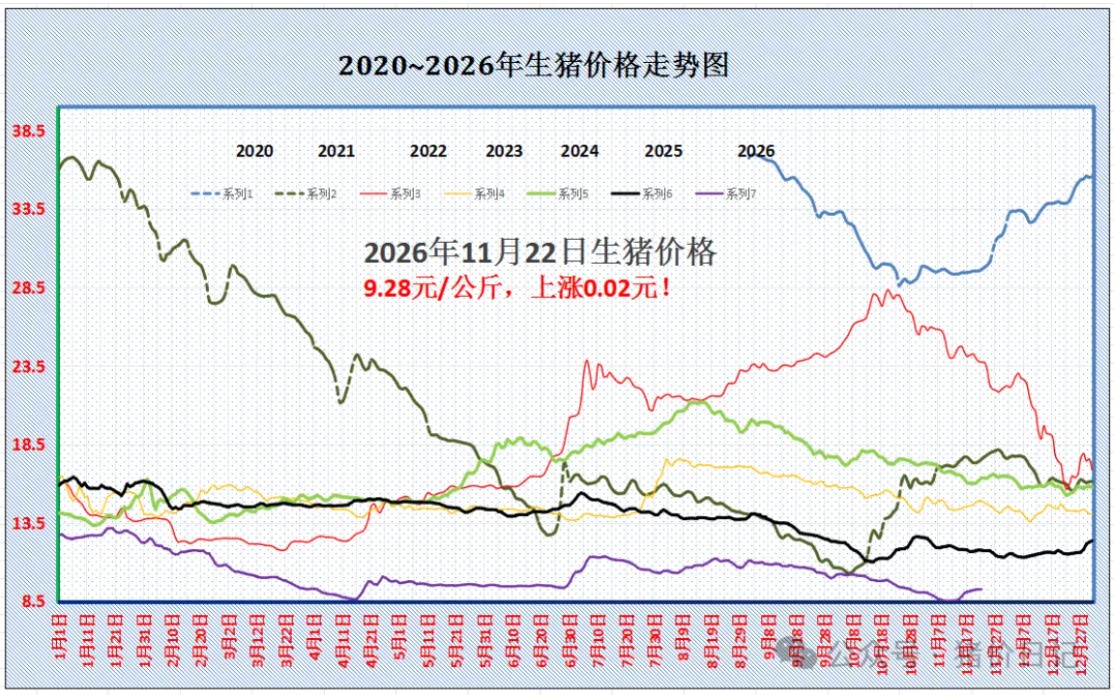
进入11月下旬,月末将至,国内生猪市场,此前,猪价呈现“回暖”的格局,由于需求边际改善以及养殖端控量挺价,猪价重心小幅攀升!目前,外三元标猪报价在9.26元/公斤!但是,市场仍面临多方压力,阶段性供需市场看涨以及看跌情绪并存,猪价或再次进入“底部拉锯”阶段,市场缺乏明显起落的基础!
从供应端分析,据悉,11月份,国内规模以上猪企,本月出栏水平较高,集团猪企出栏环比增幅近2.56%,尤其是,11月出栏时间30天减少1天,环比上月,日均出栏压力增加近6个百分点,供应端面临过剩的担忧!且,国内生猪出栏均重依然较高,样本猪企出栏平均体重在125.77公斤,虽然,近日,受情绪引导,集团以及社会面猪场存在一定控量惜售的情绪,生猪出栏均重略有下降,但是,供应压力依然存在!部分机构担忧,集团猪企出栏节奏偏慢,月末或有出栏冲量的风险!
从需求来看,11月份,猪肉购销需求略有改善,但是,消费提升幅度不及预期!尤其是,本月缺乏重要节假日,消费拉动力度有限。虽然,立冬后气温下降,北方天气转冷,居民家庭需求有所改善,但是,由于南方地区降温不及预期,传统腌腊高峰地区尚未启动,猪肉需求反馈一般!目前,屠宰场订单量有所减少,开工率小幅回落,需求边际支撑转弱!尤其是,气温下降,生猪出栏均重较高,中大猪供应水平充裕,阶段性350斤左右肥猪价格转弱,这或将抑制标猪市场看涨的信心!
由此分析,在供需变化下,阶段性供需格局尚未扭转,产销仍面临失衡的局面!虽然,受养殖端出栏节奏调整,市场底部支撑存在,但是,倘若需求缺乏进一步的改善,猪价难有实质性反弹的契机,后市关注下游白条购销节奏以及月末集团猪企出栏变化!
从数据监测分析,受供需变化,预计,11月22日,全国瘦肉型生猪出栏均价在9.28元/公斤,后市关注市场购销节奏的变化!
国内南北各省区生猪价格一览表(仅供行业交流参考)
|
生猪行情预测(仅供行业参考)
|
|
分区
|
省市
|
11.22
|
均重
|
涨跌
|
|
华东
|
上海
|
9.8
|
120kg
|
0.15 |
|
山东
|
9.45
|
120kg
|
0.15
|
|
安徽
|
9.75
|
120kg
|
0.15
|
|
浙江
|
9.8
|
120kg
|
0.15
|
|
江苏
|
9.85
|
120kg
|
0.25
|
|
福建
|
10.2
|
120kg
|
0.15
|
|
华中
|
江西
|
9.9
|
120kg
|
0.1
|
|
湖北
|
9.4
|
120kg
|
0.15
|
|
河南
|
9.45
|
120kg
|
0.15
|
|
湖南
|
9.2
|
120kg
|
0
|
|
华南
|
广东
|
10.15
|
120kg
|
0.1
|
|
广西
|
8.85
|
120kg
|
0.1
|
|
海南
|
8.4
|
120kg
|
0.1
|
|
华北
|
北京
|
9.3
|
120kg
|
0.05
|
|
天津
|
9.3
|
120kg
|
0.05
|
|
山西
|
9.2
|
120kg
|
0.15
|
|
内蒙
|
9.35
|
120Kg
|
0.05
|
|
河北
|
9.3
|
120kg
|
0.05
|
|
东北
|
黑龙江
|
9.5
|
120kg
|
0.1
|
|
吉林
|
9.3
|
120kg
|
0.05
|
|
辽宁
|
9.2
|
120kg
|
0
|
|
西北
|
陕西
|
9.1
|
120kg
|
0.2
|
|
新疆
|
8.35
|
120kG
|
0.15
|
|
甘肃
|
8.95
|
120kg
|
0.15
|
|
西南
|
重庆
|
9.2
|
120kg
|
0
|
|
四川
|
9.3
|
120kg
|
0
|
|
云南
|
9.25
|
120kg
|
0.1
|
|
贵州
|
8.65
|
120kg
|
0
|
腌腊季驱动下供需边际修复,生猪价格底部确认,上行弹性仍存约束
11月中旬国内生猪现货完成阶段性探底,行情由持续下行转为边际修复。本轮价格拐点的核心驱动并非产能周期的实质性反转,而是供给释放节奏调整、屠宰端分割利润修复、季节性消费启动三者共振带来的供需格局再平衡。从出栏、屠宰、出栏体重、肥标价差、疫病扰动等高频指标拆解来看,供给端存量压力尚未充分出清,腌腊旺季属于季节性利好,行情具备底部抬升基础,但趋势性大涨的基本面条件尚不具备。
一、供需边际再平衡:出栏环比回落,屠宰随季节性需求抬升,价格底部显现
11月上旬市场核心矛盾为供给前置释放、终端需求滞后,屠宰增量难以匹配出栏增量,猪价持续寻底。卓创资讯样本监测:11月12日样本养殖企业日均出栏19.18万头,较10月末下降1.91万头,降幅8.80%;11月13日样本屠宰企业日均屠宰18.31万头,较10月末增加1.27万头,增幅7.07%。
节奏上,本月养殖端出栏行为异于往年季节性规律:往年多呈现月初压栏、月末集中出栏的特征,而11月上旬市场看跌预期主导,养殖主体主动前置出栏,短期商品猪供给放量;屠宰端虽同步提负荷,但开机增幅不及供给释放幅度,价格承压下行。随着现货持续走低,屠宰环节毛白价差、分割品利润修复,叠加立冬降温、寒衣节鲜肉消费提振,屠宰企业开工意愿持续增强,屠宰量震荡上行,终端消化能力改善,供需失衡边际收敛,猪价于中旬触底回升,养殖端看涨预期同步修复。
从中长期产能维度看,前期能繁母猪去化的传导效应仍在逐步兑现,但当前商品猪供给基数仍处于高位,本轮行情属于供给节奏层面的阶段性调整,并非产能大幅收缩驱动的周期反转,这是约束本轮反弹高度的底层前提。
二、出栏均重高位运行,主体分化显著,隐性大肥库存仍为核心压制变量
本周全国生猪交易均重延续上行,卓创资讯监测全国生猪平均交易体重126.75kg,环比+0.31%;出栏均重127.06kg,环比+0.42kg;收购均重126.28kg,环比+0.41kg;收购与出栏均重差值负值小幅走阔,反映屠企收购端更倾向标猪,大肥议价偏弱。
分规模主体出栏行为分化:TOP5头部养殖企业出栏均重127.39kg,环比仅增0.01kg,增速显著收敛。核心逻辑在于前期主动加速去库,叠加近期屠宰消化提速,场内积压大肥的去化进度加快,压栏库存压力缓释;中型养殖企业现金流约束更强,叠加局部肥标价差收窄,大肥出栏兑现意愿提升,出栏均重128.18kg,环比+0.97kg,增幅最高;散户出栏均重126.83kg,环比持平,出栏意愿分化,一部分受检疫凭证约束被动压栏,一部分基于腌腊旺季预期主动惜售,整体供给释放节奏偏慢。
分区域维度,多数省份交易均重上行,但均重回落区域数量环比增加。一方面,降温带动腌腊备货前置,市场对大体重肥猪需求边际回暖,屠企被动上调收购均重;另一方面,北方局部区域疫病零星散发,小体重弱猪集中上市,屠企低价收购小猪用于分割加工增厚利润,对冲区域均重,形成局部数据走弱。整体看,市场大肥存量中枢偏高,隐性库存尚未充分消化,一旦价格上行至养殖主体心理阈值,集中兑现风险将直接压制行情高度。
三、肥标价差收窄,疫病扰动区域分化,旺季利好呈现结构性特征
本周全国肥标猪价差均值0.79元/kg,环比-0.03元/kg,跌幅3.65%,肥猪溢价整体收缩,区域基本面分化特征突出。苏皖等前期疫病高发区域,疫病冲击逐步进入收尾阶段,恐慌性集中出栏出清,叠加降温带来大肥需求回暖,局部肥标价差存在走阔迹象,养殖户惜售、供给阶段性收缩,成为区域价格领涨驱动。
与之形成对冲的是北方多数区域仍处于疫病零星散发周期,小体重猪源持续释放,低价弱猪持续冲击现货盘面,稀释季节性利好,全国层面缺乏一致的强上涨驱动。疫病变量的不确定性,使得本轮旺季行情的区域价差持续拉大,全国同涨的基础偏弱。
四、后市研判:腌腊由南向北传导,价格重心温和上移,上行弹性存在多重约束
时间窗口上,自当前至12月末,气温持续下行,灌肠、腌腊备货将由南向北循序铺开,屠宰端日均屠宰量、开机率具备持续抬升预期,大肥需求边际改善,对现货形成持续性支撑,四季度价格低点已经确认。但后续行情上行将面临三重硬约束:第一,出栏体重中枢偏高,大肥隐性库存充裕,价格反弹至盈亏线或心理预期位后,压栏大肥集中出栏的供给冲击随时显现;第二,北方疫病风险尚未完全出清,小体重猪源持续供给,持续拖累现货底部;第三,规模养殖企业年末存在业绩考核、现金流回款诉求,若价格修复至成本线附近,原定出栏计划不会大幅收缩,供给弹性持续存在。
综合基本面判断,11月下旬至12月生猪行情将呈现震荡偏强、重心温和抬升格局,趋势性单边大涨的条件不足。
养殖端:不建议盲目二次育肥、集中压栏,结合现金流、肥标价差、自身成本线制定出栏节奏,逢反弹有序兑现;
屠宰端:跟踪分割品走货、腌腊订单落地节奏,订单兑现强度决定屠宰利润上限与收购提价空间;
交易端:区分季节性修复行情与周期反转信号,重点跟踪三个验证指标:屠宰量持续性、肥标价差能否系统性走阔、头部企业出栏均重是否持续上行。
生猪存量博弈:成本由竞争优势转为生存约束
本轮猪周期已告别增量扩产红利,进入存量产能博弈阶段。在产能出清节奏放缓、猪价中枢长期承压的环境下,养殖完全成本不再是构筑超额收益的竞争优势项,而是决定主体现金流韧性、周期存续能力的刚性生死线。基于19家A股上市猪企最新经营披露数据,行业成本分层格局固化,头部与尾部企业单位成本极差达到2.4元/公斤,成本分化直接定义本轮底部的出清顺序。本文从上市主体成本结构分层、降本底层逻辑、全球生产效率对标、中长期约束条件四个维度展开解析。
一、上市猪企成本梯队划分:11元梯队形成第一集群,梯队间修复斜率显著分化
【数据口径说明】:统计样本为19家A股生猪上市主体,采用生猪完全成本口径,包含饲料成本、折旧摊销、人工薪酬、兽药疫苗、能耗、维修及分摊期间费用;剔除存货跌价转回、资产处置损益等非经常性会计扰动,数据来源:上市公司定期报告、新猪派、猪译馆产业调研。
第一梯队(完全成本≤12元/公斤,11元核心集群):牧原股份、温氏股份、新希望、巨星农牧、德康农牧、天康生物、神农集团。牧原股份2026年10月生猪完全成本11.4元/公斤,为样本下限,集团内标杆单元场线稳态成本可至11元/公斤以内,全年管控目标≤11.5元/公斤;温氏股份2026年9月肉猪综合成本11.6元/公斤,三季度加权综合成本12.0元/公斤,一体化标杆场实现10.3元/公斤的阶段性最优水平,全年预期均值11.8元/公斤;新希望降本弹性突出,肥猪完全成本自2025年12.84元/公斤下行至2026年9月11.7元/公斤,12个月累计压降1.14元/公斤,降本来源于种群更新、组织架构优化与饲料配方迭代;巨星农牧受前期低效种猪清群、存量资产减值拖累上半年成本偏高,标杆基地稳态成本11.0元/公斤,9月成本修复至11.92元/公斤;德康农牧、天康生物、神农集团成本中枢同步落在11.6元/公斤附近,共同构成国内规模化养殖第一集群。
第二梯队(12.0元/公斤<完全成本≤12.6元/公斤,攻坚修复区间):大北农、中粮家佳康、傲农生物、天邦食品、唐人神。大北农、中粮家佳康持续优化种群结构与饲料采购体系,成本向12元关口收敛;傲农、天邦、唐人神成本在12.2–12.6元/公斤区间震荡,降本依赖低效产能关停、管理流程改造、生物安全体系补短板,降本边际难度抬升。
第三梯队(完全成本>12.6元/公斤,出清高风险区间):正邦科技、东瑞股份。正邦科技在双胞胎体系赋能下,种源、生物安全、供应链全面重构,前三季度完全成本约12.6元/公斤,相对2023年周期高点降幅超5元/公斤,是样本内修复幅度最大主体,但仍未脱离高成本区间;东瑞股份为样本成本上限,上半年完全成本13.95元/公斤,7月13.8元/公斤,企业制定阶梯降本目标:2026年底≤13元/公斤,2027年≤12.5元/公斤,追赶周期显著长于同行。
从底层动作看,行业降本范式已经趋同,核心围绕四大效率因子:
繁殖效率因子:更新高性能核心种猪群,优化配种、孕检流程,提升PSY、断奶健仔数,摊薄断奶仔猪固定摊销成本;
损耗控制因子:固化分区生物安全流程,构建分级疫病预警体系,降低哺乳、保育、育肥阶段累计死淘率,减少兽药、淘汰损失;
饲料成本因子:推广低蛋白日粮、净能体系配方,开发本地化农副原料替代,对冲玉米、豆粕价格波动,依托长协、基差采购平滑原料成本;
资产周转因子:落地批次化生产、全进全出、单元独立考核机制,提升栏舍年周转效率,摊薄折旧、厂房固定成本,压缩人均管理头数对应的期间费用率。
当前行业核心矛盾:单点标杆场的最优生产参数可稳定跑通,但标准化复制能力不足。同集团内部场线之间离散度极高,管理执行力、生物安全落地质量、种猪群整齐度形成隐性壁垒,头部企业的优秀模型难以在存量老场批量复刻,这也是行业平均成本和集团标杆成本长期存在显著缺口的根源。
二、全球对标:资源禀赋与生产效率双重约束,国内外成本鸿沟具备结构性
若仅在国内样本横向对比,容易低估国内养殖产业的结构性短板。对标全球主产国养殖成本与生产指标,国内外差距并非智能化硬件差距,而是资源禀赋与种群生产效率的中长期约束。产业调研口径,2025年肉猪综合养殖成本:巴西4.03元/斤、美国4.92元/斤、俄罗斯5.50元/斤,国内行业加权平均7.21元/斤。按120kg出栏标猪测算,国内行业均值相对巴西头均成本高出763元。
约束一:饲料原料的资源禀赋约束
饲料占生猪完全成本60%以上,是第一大成本项。美、巴拥有广袤耕地,玉米、大豆自给率高、土地租金低廉,原料价格具备天然比较优势;我国耕地红线约束、大豆对外依存度长期处于高位,谷物、蛋白原料存在持续性的价格溢价。该约束属于国别资源禀赋问题,短期仅能通过配方优化、采购策略对冲,无法根本性消除。即便是国内成本最优龙头,头均饲料成本依然高于巴西、美国头部猪场。
约束二:种群与育肥生产效率约束
PSY是繁殖效率核心指标:丹麦行业均值36.9、巴西30.67、美国27.73,国内全行业均值仅24.5。产业模型测算:在其他条件不变前提下,PSY每提升1头,单头出栏育肥成本可节约10–30元。除母猪繁殖性能,育肥生长效率同样存在差距:美国育肥猪平均日增重916g,国内规模化场主流区间750–820g;日增重偏低拉长饲养周期,抬升维持消耗、栏舍占用时间、折旧分摊,进一步推高单位产出成本。
客观而言,国内已具备国际一流生产样本,牧原、神农等企业标杆场的PSY、死淘、日增重指标可对标海外头部水平。但产业痛点集中在离散度问题:先进生产体系属于单点能力,尚未转化为全行业的平均能力。种源稳定性、人才梯队、现场标准化SOP执行能力,构成规模化复制的核心瓶颈。
三、周期底部的现金流校验:容错空间收窄,成本竞赛进入下半场
短期维度,生猪供给总量维持高位,猪价处于周期底部震荡区间,价格弹性偏弱,无法持续覆盖高成本主体的现金成本。上行周期中,猪价上涨可以稀释成本差异;底部区间,成本直接对应现金流安全边际。高成本主体持续面临亏损、资产减值、债务压力,产能被动出清、股权重组、产能托管将持续发生,行业CR(集中度)向低成本头部集中是确定性方向。
中长期维度,本轮成本竞赛只是进入下半场。11元/公斤梯队只是阶段性成果,10元/公斤已经成为国内头部企业中长期攻坚目标。该目标的实现,不再依赖简单的产能扩张,而是依托四项核心能力的持续迭代:高性能种源自主选育与种群稳定供给能力、生物安全体系的稳定输出能力、生产管理SOP跨场标准化复制能力、大宗饲料原料全球供应链风控与成本对冲能力。
存量时代,产能规模不再是核心壁垒,稳态、可复制的生产效率才是长期护城河。国内生猪产业的降本突围,本质是一场双重竞争:对内是上市主体之间现金流与成本的淘汰赛;对外是追赶全球养殖强国、抹平资源与效率结构性差距的长期产业升级战。在原料禀赋硬约束下,依靠种源、管理、营养技术持续压缩效率损耗,将是国内生猪养殖长期主线。
风险提示:本文成本数据受统计口径、产能结构、疫病扰动影响存在偏差;猪价、原料价格波动会快速改变盈利边界;种源迭代、生物安全投入存在回报周期不确定性,不构成投资建议。
一周阅读排行