坐火箭!猪价“报复性”上涨,后劲不足?
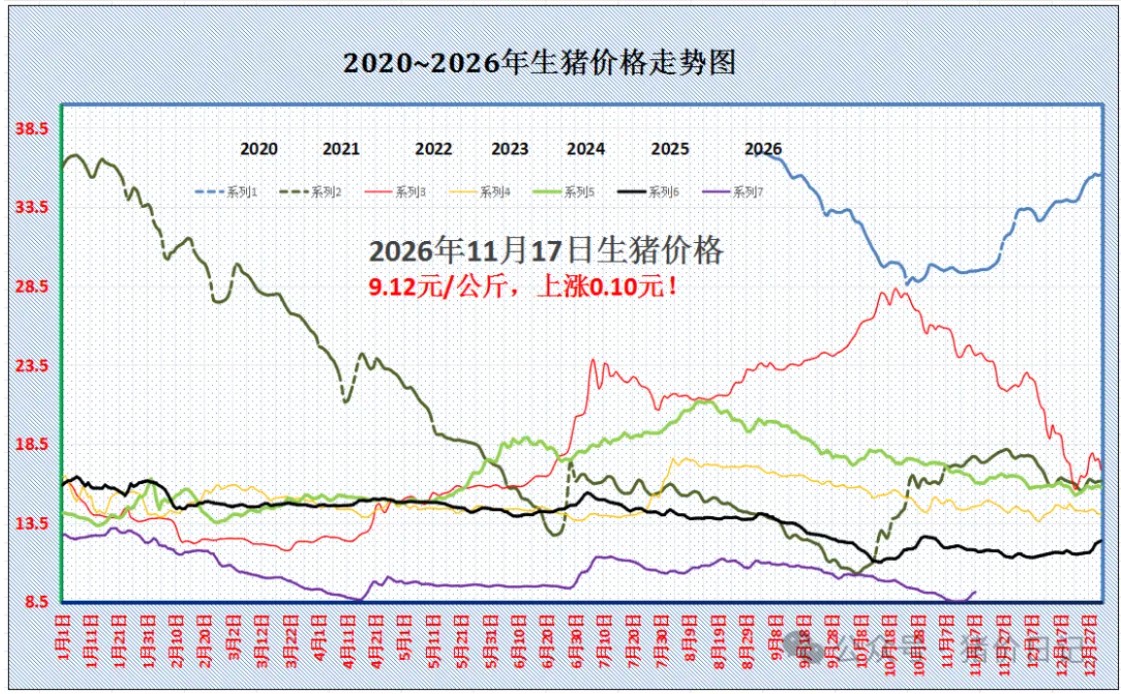
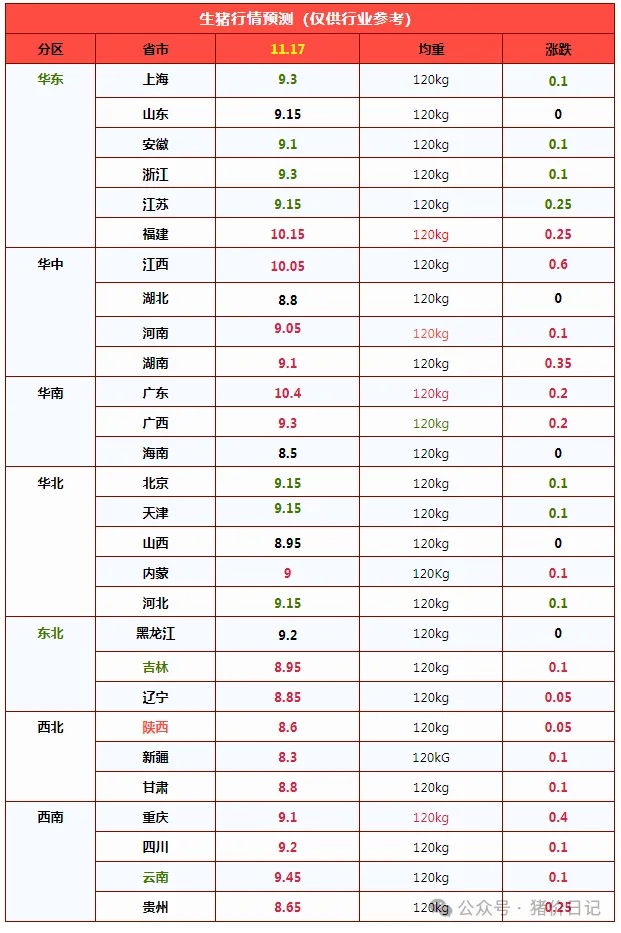
时光荏苒,11月渐入中下旬,国内畜禽养殖方面,生猪市场迎来“小阳春”,猪价呈现“超跌”反弹的局面。但是,理性来看,此次猪价触底回暖,市场仍以底部修复为主,季节性猪价上涨“拐点”虽有迹象,但是,供应端带来的压力不容小觑。个人认为,11月中下旬,猪价或维持波动偏强的格局,受集团猪企出栏节奏的变化,市场偶有回调的压力。具体分析如下:
21家上市生猪企业2026年10月出栏与产能周期深度研判
摘要:2026年10月21家样本上市猪企商品猪出栏同比降幅14.63%,创年内单月最大收缩,减量高度集中于牧原、温氏、新希望、天邦食品四家龙头,标志本轮产能去化由历史上中小散户被动出清范式,转向头部规模场主动种群调控。当前能繁母猪存栏持续跌破调控基准,但生猪繁育10个月左右的生物时滞约束,决定供给实质性收缩窗口落在2027年二季度之后;2026年四季度至2027年一季度仍处于存量育肥、压栏大猪与冻品库存共同构成的供给惯性区间。行业进入系统性亏损阶段,价格脉冲受腌腊、收储催化,但趋势性反转需要 “能繁母猪持续去化+样本累计出栏同比转负” 双信号确认,行业竞争范式由规模扩张转向成本曲线、现金流与资产负债表的韧性竞争。
一、出栏供给:单月边际转负,非均衡去化,龙头贡献绝大部分减量
21家上市猪企2026年10月商品猪合计出栏1566.97万头,同比- 268.57万头,同比- 14.63%,为2026年单月同比最大降幅。从结构拆分看,本次供给收缩具备极强的头部集中特征:牧原股份、温氏股份、新希望、天邦食品合计出栏1127.05万头,同比减量约207万头,占样本总减量的77%。换言之,本轮供给边际收缩并非分散主体自然出清的累积结果,而是行业成本曲线最左端头部企业主动执行产能调控的集中体现。
表1四大龙头10月出栏拆分表
|
企业 |
10月出栏(万头) |
同比减量(万头) |
备注 |
|
牧原股份 |
591.30 |
- |
四大龙头合计减量贡献样本总减量77% |
|
温氏股份 |
352.72 |
- |
|
|
新希望 |
128.69 |
- |
|
|
天邦食品 |
54.34 |
- |
|
|
合计 |
1127.05 |
-207.00 |
占样本总减量77% |
样本内部显著分化:21家主体中12家出栏同比下行、9家维持正增长;出栏规模前五席仅正邦科技保持出栏扩张。减量主体内部分层清晰:12家出栏同比下滑企业中,7家同比降幅> 20%,占减量主体的58.3%,其中金新农出栏7.58万头,同比- 53.02%,为样本内降幅极值。大范围、高幅度的同步调减,指向种群层面的主动压减,区别于出栏节奏调整、批次错配带来的短期技术性波动。
表2样本出栏分化概览
|
分类 |
企业数量 |
核心特征 |
代表主体 |
|
出栏同比下滑 |
12家 |
7家降幅>20%,主动压产为主 |
金新农(-53.02%)、牧原、温氏、新希望、天邦食品 |
|
出栏同比增长 |
9家 |
基数偏低、处于扩张周期 |
正虹科技(+142.52%)、正邦科技、神农集团、天康生物、傲农生物、立华股份、罗牛山、克明食品、天域生物 |
对冲端来自一批基数偏低、处于扩张周期的中型标的。行业层面已形成产能压减共识,但企业基于自身负债结构、现金流储备、长期份额战略做出差异化选择,这种供给对冲,也是样本总量降幅没有进一步放大的核心变量。
表3样本累计出栏对比
|
指标 |
数值 |
同比变动 |
同比增幅 |
|
10月单月出栏 |
1566.97万头 |
-268.57万头 |
-14.63% |
|
1–10月累计出栏 |
1.57亿头 |
+308.80万头 |
+2.01% |
边际信号与存量约束的矛盾是当前供给分析第一要义:单月同比转负仅代表供给增速边际回落,年内累计供给总量仍处于扩张通道。前期产能释放形成的在栏育肥猪、二次育肥头寸、延迟出栏压栏大猪共同构成隐性供给蓄水池。在周期研判框架内,单月同比是边际指标,累计同比才是存量供给压力的核心观测指标,仅依靠单月出栏收缩不足以判定供给拐点。
二、价格-成本矩阵:行业系统性亏损形成,价格修复滞后于产能调整
出栏端主动控产落地,但供给调整向价格传导存在明显阻滞。10月国内外三元生猪价格中枢持续下移,监测时点外三元均价4.24元/斤(8.48元/kg),阶段性小幅反弹并未扭转下行趋势,下半年价格底部反复测试。
表4生猪售价与成本汇总(元/斤)
|
指标 |
数值 |
环比变动 |
说明 |
|
17家样本企业9月均价 |
5.34 |
- |
|
|
17家样本企业10月均价 |
4.94 |
-0.40 |
环比跌幅7.50% |
|
样本上市猪企平均完全成本 |
6.14 |
- |
盈亏平衡基准线 |
|
价差倒挂 |
-1.20 |
- |
按120kg出栏,单头静态亏损约288元 |
售价分层直接映射亏损结构分布:表5样本企业10月售价区间分布
|
售价区间(元/斤) |
企业数量 |
占披露均价企业比重 |
企业名单 |
|
<5.0 |
11家 |
64.7% |
- |
|
5.0–5.4 |
3家 |
17.6% |
- |
|
5.4–5.9 |
3家 |
17.6% |
东瑞股份、金新农、京基智农 |
高售价主体的溢价来源集中于销区地缘价差、种源结构、自有屠宰配套等要素,该溢价属于缓冲垫,无法独立形成盈利安全垫。成本刚性构成行业亏损的底层约束,叠加前期高价外购仔猪的沉没成本、持续计提的财务费用,成本曲线右侧企业实际现金流亏损幅度高于账面测算值。成本梯队效应显著:头部企业依托种群效率、饲料集采、内部配套将亏损控制在可控区间;高成本、高负债主体持续消耗经营性现金流,亏损由个体经营风险演变为全行业系统性压力。
需求侧缺乏有效对冲。卓创资讯屠宰高频数据显示,10月规模屠宰企业日均屠宰量同比回落,冻品库容率维持高位,屠宰端以消化前期库存为主,主动逢低建库意愿不足。南方腌腊季仅在10月下旬进入预热阶段,实质性拉动窗口集中于11月中下旬;同时从历史对标看,本轮腌腊旺季需求弹性弱于过往周期。供强需弱格局在10月没有随出栏减量得到修复,是价格滞后调整的核心原因。
三、产能传导逻辑:能繁母猪去化加速,生物时滞定义周期时间轴
本轮产能去化具备双驱动特征:生猪产能长效调控机制引导头部主体有序调减种群规模,持续深度亏损倒逼企业主动淘汰低效能繁母猪、优化种群结构、控制育肥出栏节奏。政策引导+市场化出清共振,推动本轮去化范式切换:由过往周期底部散户被动清栏,转向头部规模场主动控种群。
表6全国能繁母猪存栏数据
|
指标 |
数值 |
同比变动 |
环比变动 |
对比调控基准(3750万头) |
|
三季度末能繁母猪存栏 |
3602万头 |
-10.7% |
-4.7% |
低148万头,偏低3.9% |
|
10月Mysteel高频样本 |
- |
- |
-1.57% |
连续9个月环比去化 |
生猪繁育链条存在约10个月固定生物时滞:当前观测到的商品猪出栏下滑,对应的是2025年末—2026年初的母猪淘汰行为;2026年三季度启动的加速去化,传导至商品猪供给实质性回落,时间窗口落在2027年二季度之后。该时滞约束构成周期研判的硬边界:2026年四季度至2027年一季度,行业仍处在前期产能释放的供给惯性周期,叠加消费淡季,价格中枢易下难上。
去化主体结构差异,拉长本轮底部震荡周期:中小散户资金链条脆弱,现金流击穿后清栏速度快、退出沉没成本低;上市头部主体融资工具多元、资产负债表腾挪空间充足,种群退出的边际成本显著更高,出清速率天然更慢。叠加部分中型企业逆势扩产对冲,行业去化是一个低速、非均衡的过程,底部磨底周期被拉长。
四、驱动因子拆解与周期拐点研判框架
表7行情驱动因子矩阵
|
方向 |
核心因子 |
传导路径 |
约束条件 |
|
利多 |
头部主动控产落地、能繁母猪持续去化 |
中长期商品猪供给收缩 |
去化能否持续,不发生集中补栏 |
|
利多 |
腌腊旺季、储备肉收储 |
短期需求提振,刺激价格脉冲 |
冻品库存压制、需求弹性偏弱,反弹高度有限 |
|
利多 |
持续亏损加速低效产能出清 |
行业成本曲线优化,长期盈利中枢抬升 |
上市主体融资韧性强,出清节奏偏慢 |
|
利空 |
累计出栏同比正增长、压栏+二次育肥+高冻品库存 |
存量供给持续释放,压制价格 |
单月减量难以快速消化存量供给池 |
|
利空 |
终端消费内生偏弱,屠宰补库谨慎 |
需求缺乏持续拉动 |
腌腊拉动仅为阶段性、脉冲式 |
|
利空 |
行业完全成本刚性 |
价格小幅反弹难以实现盈利修复 |
盈利修复滞后于价格上涨 |
短期维度(2026年11月-2027年一季度):区间磨底,脉冲不形成趋势
腌腊消费与储备收储有望带来阶段性价格反弹,但属于季节性脉冲行情。在冻品库存高企、需求弹性不足的约束下,反弹上行空间有限;价格上行至企业盈亏线附近时,规模场将灵活调整出栏节奏释放供给,压制价格趋势上行。行情运行主基调为低位区间震荡。
中期周期拐点的双验证框架
表8周期拐点确认双信号体系
|
观测信号 |
判定标准 |
信号含义 |
|
信号一:能繁母猪存栏 |
持续环比下行,2027年一季度无集中补栏、存栏不转正 |
中长期供给收缩逻辑不变;若止跌回升,拐点后移 |
|
信号二:样本累计出栏 |
21家上市猪企累计出栏同比由正转负 |
存量供给压力实质性回落 |
双信号共振,才具备确认周期底部的基础;单月出栏同比下行仅为边际改善信号,不能作为趋势反转判定标准。
企业竞争范式切换
行业竞争主线完成切换:由过去的出栏规模竞赛、产能扩张,转向成本曲线管理、经营性现金流安全、种群PSY效率提升与资产负债表风险管控。高负债、高完全成本、种群效率偏低的主体,在长底部区间持续承压,出清风险上行;现金流稳健、成本处于行业前沿的龙头,将在低价周期持续提升市场份额。
周期预期已经在交易端计价,但盈利修复属于慢变量。后续跟踪核心锚点:能繁母猪去化持续性、冻品库存去化节奏、终端消费边际变化。短期单月出栏数据扰动,不会改变由生物周期决定的供给时间轴。
全国生猪价格创10年新低!
据全国最新批发价格监测数据显示,进入11月,全国猪肉平均批发价为14.81元/公斤,生猪价格已创出近十年新低。
据新闻坊报道,这几天不少网友在问:猪肉价格什么情况?都已经比蔬菜便宜了?是看错价格了吗?
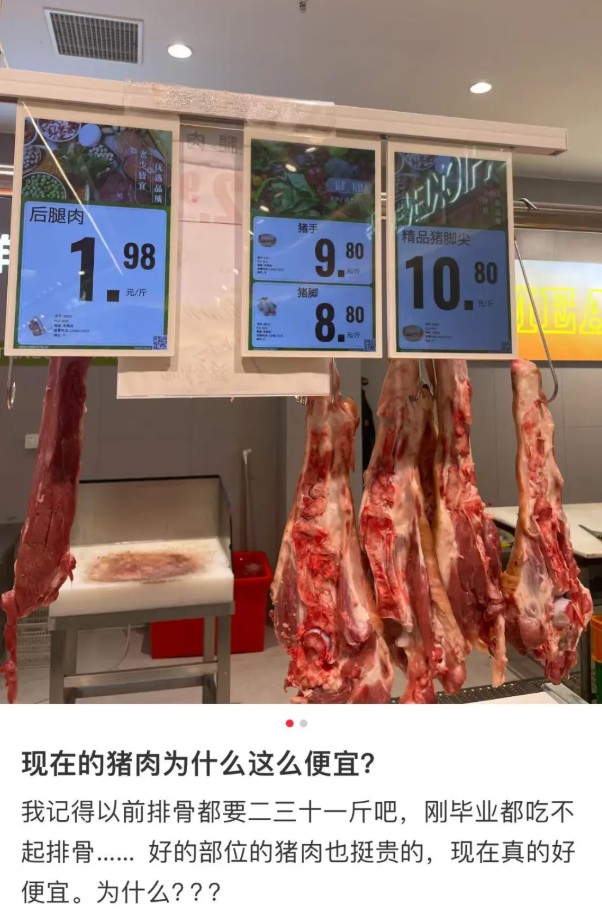
“鸡蛋都4.3元,猪肉才4.9元,这个价格对吗?”在菜市场买菜的林女士拿起一块猪肉,感叹道,“现在猪肉价格太便宜了。”
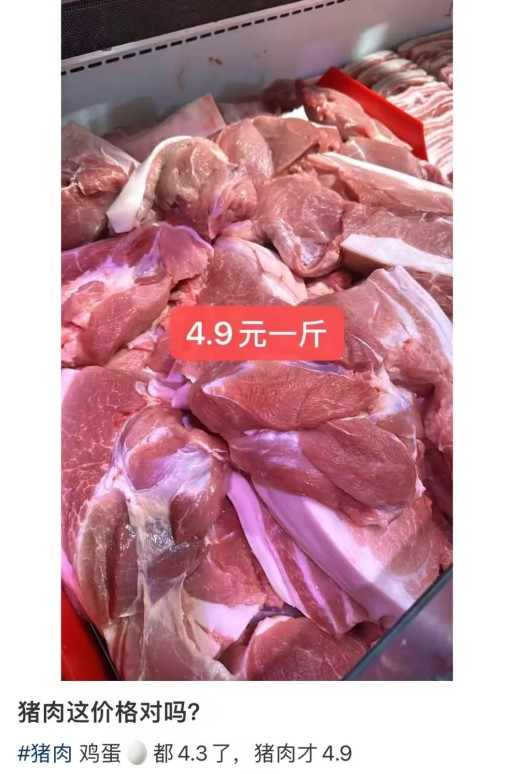
图源:小红书
据全国最新批发价格监测数据显示,进入11月,全国猪肉平均批发价为14.81元/公斤,生猪价格已创出近十年新低。
盒马、山姆、叮咚、永辉都在降价
记者走访菜场发现,部分猪肉价格已明显低于蔬菜。以一盆青椒肉丝为例:5块钱可以买到比拳头还大的一块精肉,而相比之下,青椒也得5块钱一斤。
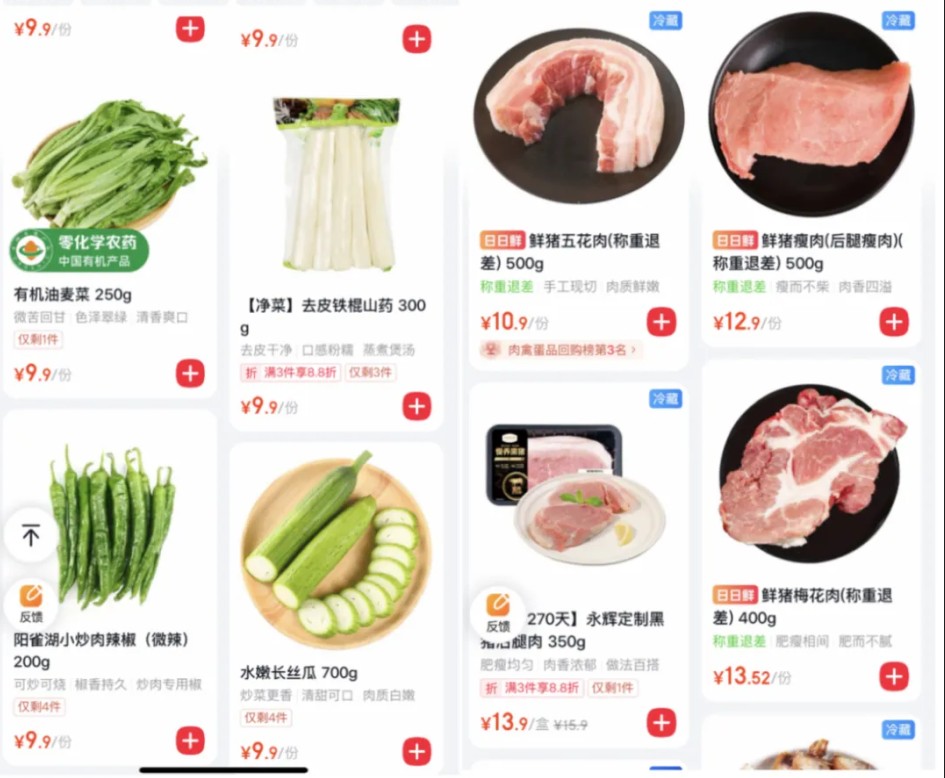
电商平台截图
普通猪肉行情低迷,猪白条批发价每斤不到6元,处于周期低位。品牌肉、黑猪肉价格也应声而落。
不管是盒马、叮咚、永辉还是山姆,生鲜超市的猪肉也明显降价了,有的甚至降得“感觉比菜场还便宜”。
据第一财经报道,11月9日,全国外三元生猪均价报8.63元/公斤,创下今年最低价,也是近10年的国内最低猪价,此前为今年4月中旬的8.77元/公斤。
回顾全年,猪价4月中旬触底后,5月、6月在9元至10元/公斤附近横盘;7月反弹,7至8月内三元高点升至11.5元/公斤上方;8月底以来再度回落,国庆后不涨反跌。
生猪养殖龙头企业业绩集体亏损,牧原股份前三季度营业收入922.00亿元、同比下降17.52%,归母净利润亏损93.19亿元;温氏股份(300498.SZ)实现营收721.97亿元,下降4.74%,亏损49.61亿元;新希望(000876.SZ)营收达876.98亿元、增长8.94%,亏损25.68亿元。三家合计亏损168.48亿元。小市值猪企中,天邦食品(002124.SZ)、巨星农牧(603477.SH)、正邦科技(002157.SZ)、新五丰(600975.SH)等均处于不同程度亏损。
对于四季度后市猪价,机构整体中性偏乐观,但对反弹时点与空间存在分歧。中信期货指出,四季度商品猪出栏仍处高位,供应拐点预计2026年末逐步兑现,2027年出栏压力减轻、周期见底修复。国投证券则提示,未来6至8个月猪价反弹或仍乏力,亏损可能延续,当前股价主要交易去化预期。
一周阅读排行