白羽肉鸡屠宰端“上游涨价、下游卖不动”的双重挤压,核心是供需错配叠加产业链结构性矛盾,传统“涨价去库存”模式在2026年已彻底失效。
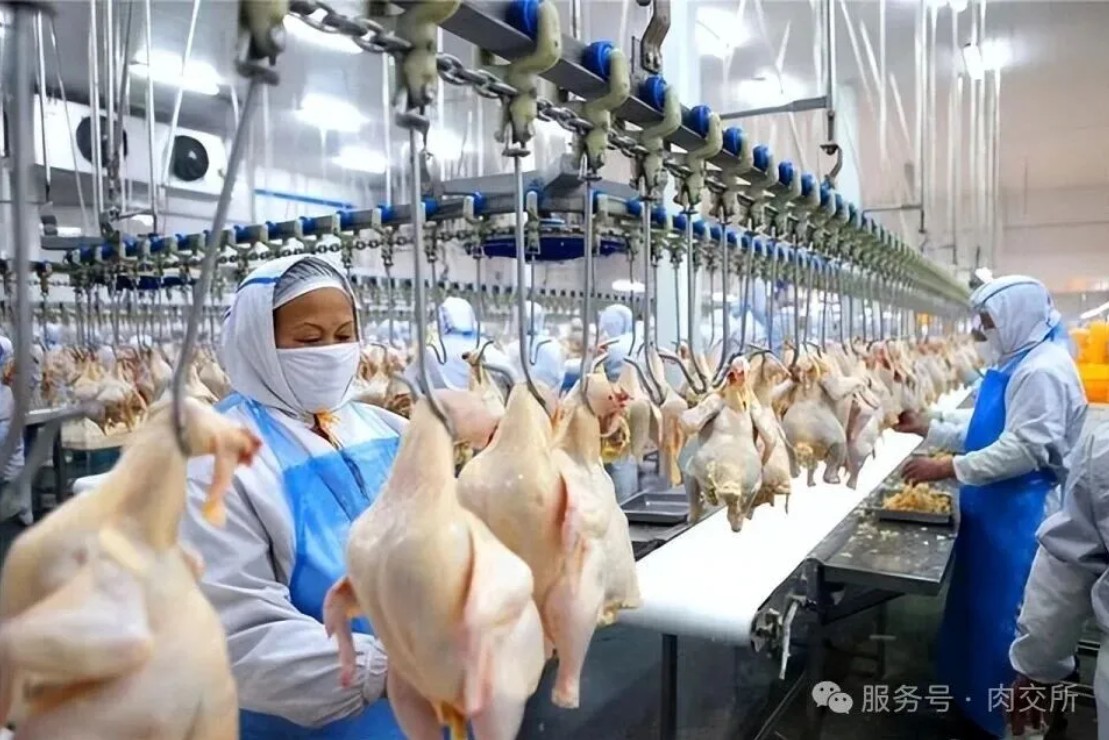
图源:网络
上游涨价:供给收缩推高收购成本
1、种源供给收缩传导:2025年底法国暴发禽流感,2026年1—5月国内祖代白羽肉鸡引种中断,是行业历史上首次连续5个月零引种。按传导周期,供给缺口已逐步传导至商品代鸡苗和毛鸡端,推高屠宰企业收购成本。
2、鸡苗价格淡季逆势上涨:2026年8月鸡苗价格半月涨幅达23.59%,创年内新高,直接抬升养殖成本,进而推高毛鸡收购价。
3、屠宰产能过剩加剧抢鸡:近年屠宰产能持续扩张,2026年山东新增屠宰产能中临沂占比达50%。产能过剩使屠宰企业为维持开工率不得不抢购毛鸡,阶段性抬高收购价,形成“产能越强、成本越高”的困境。
下游卖不动:终端消费疲软堵死传导路径
1、冻品库存创五年峰值:2026年二季度以来,餐饮、团膳、零售等终端消费复苏不及预期,截至8月全国规模以上屠宰企业冻品库存达近五年最高,头部企业库容率突破90%,库存压力常态化。
2、经销商“躺平”:行业利润透明、波动大、融资成本高,经销商不再囤货,转向“高频次、小批量、零囤货”模式,产业链中间蓄水池功能萎缩,屠宰企业库存无法转移。
3、猪肉低价替代挤压:生猪价格长期低位,B端采购以成本为导向,低价猪肉分流鸡肉消费增量,形成鸡肉需求的隐形天花板。
4、渠道需求阶段性断崖:暑期学校放假、政企团膳休市,核心刚需渠道采购量大幅收缩,终端需求支撑力下滑。
结构性矛盾:屠宰端两头受气
1、屠宰产能刚性存续:一体化企业“出栏必屠宰、屠宰必入库”,独立屠宰企业停机面临折旧、人工、客户流失等刚性成本,行业普遍维持低利润甚至微亏状态持续开工,供给端缺乏出清机制。
2、库存风险集中堆积:全产业链库存风险不再分散,而是全部积压在屠宰端,屠宰企业成为唯一风险承接主体,经营风险达历史峰值。
3、传统策略彻底失灵:过去“提价收鸡—流通补库—库存出清—价格回暖”的闭环,在2026年因终端消费无力承接、经销商不再追涨而完全断裂。涨价收鸡只会加剧成本压力,降价甩货则账面亏损显性化,屠宰端陷入双向两难。
2026年上半年行业利润分配极不均衡:上游种禽龙头益生股份归母净利润同比增幅达4897%,中游养殖端微利,下游屠宰端账面亏损但通过压价转嫁部分损失,养殖端承担最大风险却获取最低回报。
整体看,这轮双重挤压是屠宰产能无序扩张、终端消费疲软、猪肉替代竞争、产业链利益分配失衡共同作用的结果,而非单纯周期波动。短期看,行业开工率维持70%左右低位,库存去化仍需时日,后续需重点关注鸡苗补栏、冻品库存及节日消费备货情况。
免责声明:1、凡注明为其它媒体来源的信息,均为转载自其他媒体,转载并不代表本网赞同其观点,也不代表本网对其真实性负责。
2、您若对该稿件内容有任何疑问或质疑,请即与本网联系,本网将迅速给您回应并做处理。
3、我们努力做到报价信息参考价值最大化,对于报价同一地区可能存在一些浮动差异,建议实单实谈商榷交易为准。
一周阅读排行