2026年11月9日养猪业重要信息汇总

2026-11-09来源:综合报道文章编辑:小琳[点击复制网址]
|

跌猛了!猪价“滑坡”下跌,腌腊旺季在即,蓄势待涨?
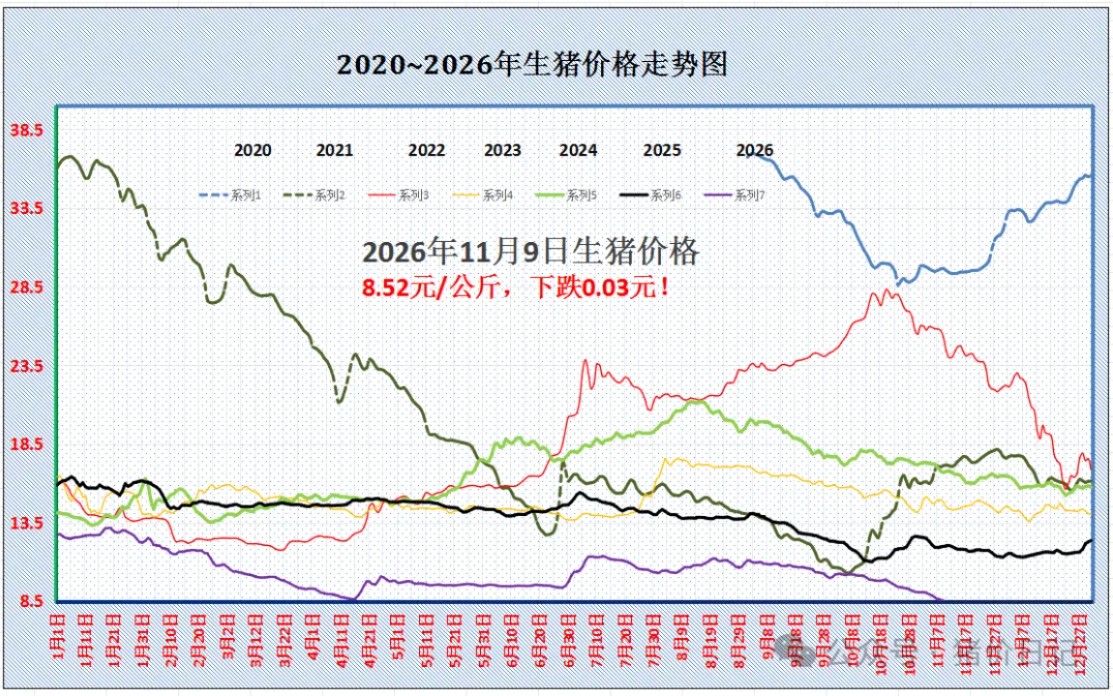
  时光荏苒,11月即将进入中旬,国内生猪市场,近期,猪价延续滑坡下跌的走势,生猪重心逐步下移,养殖亏损深度加剧,主流头部猪企自繁自养亏损近330元,生猪市场连创阶段性新低!虽然,立冬节气到来,冷空气活动频繁,这提振消费预期,尤其是,南方腌腊旺季在即,市场存在看涨信心,但是,碍于供应端主导市场,产销失衡下,猪价维持磨底向下的局面,市场仍未显现反转的契机!
 
  从数据监测分析,11月9日,全国生猪出栏均价在8.52元/公斤,环比昨日下降0.03元,猪价承压偏弱调整,市场延续稳中偏弱的走势,猪价同比下降近28.94%!尤其是,相比10月上旬,猪价累计下降16.88%。市场呈现萎靡不振的走势!
 
 
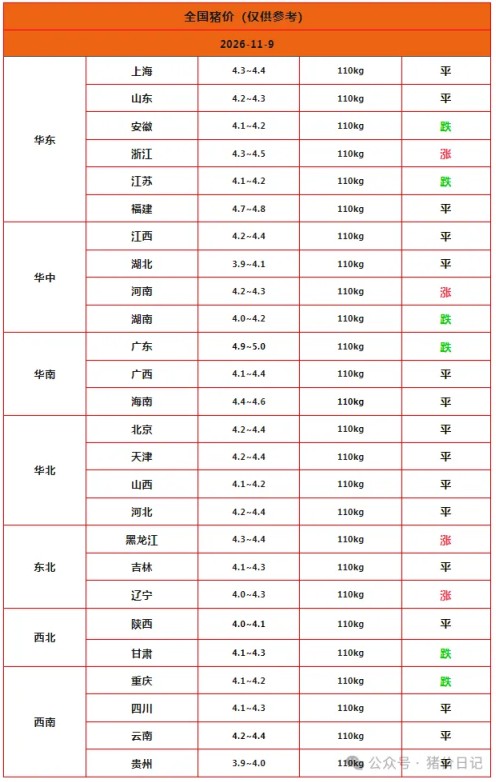
  目前,猪价重心下移,市场以横盘偏弱为主,国内主流南北地区,猪价涨跌互现,其中,黑吉辽生猪市场报价在4.0-4.4元/斤,山西以及河北报价4.1-4.4元,陕甘地区报价4.0-4.3元/斤。在南方市场,目前,川渝市场报价4.1-4.3元,山东以及安徽报价4.1-4.3元,江浙报价4.1-4.5元,河南报价4.2-4.3元,两广市场报价4.1-5.0元/斤!
 
 
  由此来看,11月9日,生猪市场延续盘整偏弱的走势,猪价跌势趋缓,部分地区,生猪报价止跌反弹,目前,供需格局尚未扭转,市场情绪略有分歧,看涨以及看跌情绪并存,短暂猪价或延续“不温不火”的局面,但是,猪价再降的空间或将有限,市场仍有底部支撑!
 
  在供应端,生猪供应压力较大,产能处于高位释放阶段!上月,规模猪企计划出栏环比增加1.91%,实际出栏完成度98.25%,11月份,供应能力进一步提升,样本猪企计划出栏1519.67万头,环比增加近2.56%。生猪出栏计划偏多,且,受月度出栏时间减少,日均出栏环比增幅近6%,规模以上猪企出栏压力较大!
 
  而社会面,由于月内仔猪行情萎靡,市场加快低效母猪淘汰操作,且,近期冷空气活动增加,气温大幅波动,猪场疫病压力陡增,市场被动产能去化加快,供应格局充裕,尤其是,近期出栏均重攀升,猪肉供应能力进一步强化,而冷冻猪肉陆续出货,多方压力下,供应端面临过剩的局面!
 
  在需求端,近期,需求边际支撑缓慢改善,气温下降修复市场需求表现,鲜品猪肉购销回升,屠宰场开工率逐步增加!但是,考虑到生猪出栏计划偏多,出栏体重增加,且,冷冻猪肉陆续出货,供应格局相对充裕,需求对于消费提振有限!
 
  因此,在供需博弈下,猪价延续震荡走低的局面!不过,此番猪价再降空间有限,尤其是,气温下降腌腊周期在即,这或将逐步提升需求前景,猪价重心下移,养殖亏损深度加剧,市场挺价心态或将逐步形成,个人认为未来1-3日,猪价或将止跌反弹,价格重心或迎来底部修复的走势!

2026年前三季度生猪版图复盘:出栏分化、能繁加速去化,周期拐点正在酝酿


  国家统计局最新数据勾勒出2026年前三季度国内生猪供给的核心特征:出栏惯性增长、增速放缓,基础产能进入加速调减通道。全国生猪累计出栏53739万头,同比+1.4%;猪肉产量4508万吨,同比+3.2%;三季度末生猪存栏42533万头,同比-2.6%。其中能繁母猪存栏3602万头,同比大幅下降10.7%,仅为正常保有量3750万头的96%,产能去化幅度持续扩大,为后续猪价周期反转埋下伏笔。

  随着各省三季度畜牧调查数据陆续披露,全国生猪生产版图的区域分化特征彻底显现。传统主产区、销区、北方新兴产区走出截然不同的节奏:一部分省份出栏仍保持高增,但能繁母猪同步压减;另一部分省份出栏已经转负,产能主动出清更早。在生猪之外,禽肉成为肉类供给的核心增量,牛羊产能整体承压,肉品供给结构持续重构。
 
  一、全国大盘:出栏增速回落,能繁去化进入深水区
 
  2026年前三季度全国猪牛羊禽肉总产量7627万吨,同比+4.3%,合计新增315万吨。结构上呈现明显的“禽强、猪缓、牛羊走弱”格局:猪肉产量+3.2%,禽肉产量+9.3%,牛肉产量-0.7%,羊肉产量-3.7%。禽肉承担了肉类增量的主要贡献,对冲牛羊肉减产带来的供给缺口。
 

品类

产量(万吨)

同比变动

猪牛羊禽肉合计

7627

+4.3%

猪肉

4508

+3.2%

牛肉

—

-0.7%

羊肉

—

-3.7%

禽肉

—

+9.3%

 
  生猪端的核心矛盾已经从“出栏量”转向“基础产能”。前三季度生猪出栏同比增速1.4%,较上半年回落0.3个百分点,增量来自前期母猪产能释放的滞后效应;而能繁母猪的去化节奏显著加快,三季度降幅较二季度扩大4.2个百分点,已经跌破保有量红线。
 
  行业共识:能繁母猪领先生猪出栏约10–12个月,本轮加速去化,将逐步传导至2027年上半年的生猪出栏端,是本轮猪周期最关键的观测指标。
 
  与此同时,行业盈利周期对产能调节的作用持续显现。2026年上半年猪价持续低位,4月全国猪价触及阶段低点,养殖端深度亏损,倒逼养殖场主动淘汰低效母猪、压减产能;进入三季度,猪价触底回升,部分省份价格企稳反弹,但亏损记忆仍在,补栏意愿偏弱,母猪存栏没有出现明显回弹,去化趋势延续。
 
  二、区域分化:四大阵营,各地产能策略差异显著
 
  汇总已披露的各省数据,按照出栏增速、能繁母猪变动,可划分为高增出栏区、温和增长区、出栏减量区、特殊调控省份四类,背后是调出大省、省内保供销区、北方产能收缩区的定位差异。
 
  各省生猪生产情况表
 

省份

前三季度生猪出栏(万头)

出栏同比

三季度末生猪存栏(万头)

存栏同比

三季度末能繁母猪存栏(万头)

能繁母猪同比

备注

全国合计

53739

+1.4%

42533

-2.6%

3602

-10.7%

能繁为正常保有量3750万头的96.0%

河南

4943.26

+7.3%

—

—

—

—

出栏全国第一

四川

4635.6

+1.5%

4046.0

+4.6%

341.2

-6.2%

能繁为保有量370万头的92.2%,绿色区间

湖南

4433.5

-1.5%

3481.0

-5.2%

296.0

-10.8%

出栏、存栏同步下滑

湖北

3635.14

+3.0%

2529.35

—

—

—

基础产能处于绿色合理区间

广东

3214.28

+8.6%

2535.79

+5.5%

192.10

-9.4%

能繁环比-7.0%,猪价V型走势

河北

2506.1

-4.6%

1708.7

-5.5%

—

—

猪肉产量下滑,禽肉高增

江西

2220.6

-1.8%

1586.1

-6.2%

—

—

出栏存栏双降

黑龙江

1848.95

+0.50%

1153.51

-14.36%

115.28

-8.83%

存栏环比-3.21%,产能持续调减

江苏

1803.5

+0.9%

—

—

—

-16.8%

能繁降幅较大

贵州

1741.86

+17.7%

—

—

121.49

-15.9%

出栏增速全国领先

辽宁

1644.2

-15.0%

1072.4

-17.5%

98.2

-23.4%

产能去化力度最强省份之一

吉林

1514.2

+3.2%

1051.6

-0.05%

89.1

-12.7%

存栏基本持平,母猪大幅去化

重庆

1320.3

+2.7%

1104.7

-0.2%

92.5

-8.4%

出栏增速较上半年回落1.3pct

福建

1291.89

+0.8%

—

—

—

—


山西

1072.4

+1.4%

870.1

-7.0%

—

—


陕西

897.4

+3.5%

728.5

-7.8%

—

—


内蒙古

—

—

785.7

+13%

—

—

仅披露存栏,逆势增长

甘肃

721.4

-1.2%

666.2

-5.4%

—

—


浙江

715.3

+13.1%

637.9

-1.1%

57.9

-1.5%

出栏增速较高

新疆

636.46

+0.5%

532.70

+2.1%

41.83

-8.9%

存栏小幅抬升

海南

409.48

+8.4%

—

—

—

—


天津

135.91

—

97.13

—

—

—

未披露同比增速

上海

90.85

+7.1%

—

—

—

—


宁夏

77.6

-1.1%

—

—

—

—


青海

30.99

+4.5%

35.02

-19.9%

4.71

-16.0%

存栏、母猪降幅大

北京

24.7

+29.4%

30.9

+0.3%

—

—

出栏增速极高,基数低

 
  说明:空白代表原文未披露;增速为同比;能繁母猪为三季度末数据;数据来源:各省国调队、统计局公开资料
 
  1、出栏高增阵营:出栏放量,但能繁同步去化
 
  这类省份出栏增速显著高于全国均值,大多是人口大省、主销区,或是前期产能布局较快的区域,短期出栏释放充足,同时主动压减母猪,“放量去母”是典型特征。河南出栏4943.26万头,同比+7.3%,全国出栏第一大省,持续向外调运,依托存量产能释放保障全国供给;广西出栏同比+9.1%,猪肉产量增11.8%;广东出栏3214.28万头,同比+8.6%,三季度能繁母猪存栏同比-9.4%、环比-7.0%,去产能节奏加快,省内猪价走出V型行情,4月探底9.76元/公斤,三季度回升至11.8元/公斤附近;贵州出栏1741.86万头,同比+17.7%,增速领跑全国,能繁母猪同比-15.9%,去化力度极强;浙江出栏715.3万头,同比+13.1%,省内保供压力大,出栏提升明显,母猪小幅下行;海南、上海、北京同样保持较高出栏增速,属于销区保供导向。
 
  2、温和增长阵营:小幅增出栏,产能有序调整
 
  四川、湖北、重庆、吉林、陕西、新疆、福建、山西、黑龙江属于这一档,出栏小幅正增长,增速贴近全国水平,能繁母猪普遍下行,属于稳健型调出省份。四川是全国第二大出栏省份,前三季度出栏4635.6万头(+1.5%),猪肉产量增5.0%;三季度末生猪存栏4046万头(+4.6%),但能繁母猪341.2万头,同比-6.2%,处于绿色调控区间,节奏偏稳。湖北出栏3635.14万头(+3.0%),连续7个季度肉类产量增长,基础产能稳定在合理区间。黑龙江、吉林作为东北传统产区,出栏小幅增长,但能繁母猪、牛羊存栏同步收缩,养殖主体受长期亏损影响主动压减基础产能,家禽出栏逆势增长,弥补肉类供给缺口。
 
  3、出栏减量阵营:出栏转负,产能提前出清
 
  湖南、河北、江西、辽宁、甘肃、宁夏,出栏已经同比下滑,是产能去化走在前面的区域。湖南出栏4433.5万头,同比-1.5%,能繁母猪-10.8%,出栏和基础产能同步收缩;辽宁降幅突出,出栏1644.2万头,同比-15.0%,能繁母猪同比-23.4%,产能出清力度居前列;与之对应,辽宁家禽出栏大增21.9%,禽肉成为本地肉类供给主力;河北出栏2506.1万头,同比-4.6%,猪肉产量下滑,禽肉大增20.2%,用禽肉替代猪肉供给。
 
  4、特殊样本:内蒙古存栏逆势抬升
 
  内蒙古9月末生猪存栏同比+13%,是少数存栏逆势增长的省份,和东北、华北多数产区持续去库形成鲜明反差,属于区域独立行情,主要依托本地新建猪场落地,增量尚处在产能爬坡阶段,尚未大量转化为出栏。
 
  三、肉类结构变迁:禽肉扛起供给增量,牛羊进入下行周期
 
  本轮周期一个非常重要的变化,是禽肉对猪肉的替代效应持续放大。全国禽肉产量同比+9.3%,显著高于猪肉增速。辽宁、江苏、黑龙江、贵州等省份家禽出栏大幅增长,在猪肉产能收缩、牛羊减产的背景下,稳定国内肉品总供给。
 
  牛羊板块整体承压:全国羊肉产量同比下降3.7%,牛肉小幅下降0.7%。四川、湖南、贵州、黑龙江、辽宁多地牛羊出栏、存栏同步回落;仅少数省份奶业、肉牛保持增量。牛羊养殖周期更长、投入更高,在收益偏弱背景下,产能去化同样发生,牛羊肉价格易涨难跌。
 
  禽蛋表现亮眼,多数省份禽蛋产量双位数增长,成为居民蛋白消费补充,鸡蛋市场供需格局持续宽松。
 
  四、驱动逻辑与后市研判
 
  核心利多
 
  全国能繁母猪进入深度去化,降幅持续扩大,领先指标明确指向10个月之后的出栏收缩;
 
  辽宁、湖南、河北等产区出栏已经负增长,供给端收缩信号由“产能端”传导到“出栏端”;
 
  三季度猪价企稳回升,亏损收窄,但养殖主体补栏谨慎,没有出现母猪大规模回补,去化趋势没有被打断;
 
  腌腊季临近,传统消费旺季预期逐步启动,叠加冻品收储托底,对现货形成支撑。
 
  核心利空
 
  出栏存在滞后效应,前期留存的生猪产能仍在释放,河南、四川、两广、贵州等大省出栏依旧高增,短期供给压力仍存;
 
  禽肉供给充足,持续形成价格替代,压制猪肉涨价空间;
 
  消费端整体恢复节奏偏慢,终端需求弹性有限,难以支撑猪价快速大涨;
 
  部分大型集团猪场现金流压力下,仍有被动出栏、甩卖肥猪的行为,阶段性冲击市场。
 
  后市判断
 
  短期(四季度):生猪供给仍偏充裕,旺季需求拉动下猪价有望震荡偏强,但很难走出单边大涨行情,区域价差会持续放大,高出栏省份价格承压更强。中期(2027年):能繁母猪持续去化的效果将逐步兑现,全国生猪出栏量进入下行通道,猪周期向上拐点大概率在2027年逐步确认,行情高度取决于后续母猪去化的持续性、消费复苏节奏以及进口冻肉投放节奏。
 
  五、小结
 
  2026年前三季度生猪数据,本质是一场“全国统一产能调控+区域差异化产能选择”的结果。全国层面以压减过剩基础产能为主线,而各省根据自身定位分化:销区保供优先、短期放量;调出大省有序去母;部分北方产区提前出清。
 
  产能的调整不是一蹴而就,当前正处在“出栏惯性释放、母猪持续下行”的过渡期。对养殖端而言,需要区分短期出栏压力和中长期周期方向;对市场参与者,能繁母猪存栏、主产区出栏变动、集团场产能策略,仍是接下来跟踪行情最核心的指标。

品类

产量(万吨)

同比变动

猪牛羊禽肉合计

7627

+4.3%

猪肉

4508

+3.2%

牛肉

—

-0.7%

羊肉

—

-3.7%

禽肉

—

+9.3%


◆鸡病专业网——为行业 尽己任! 建于2005年 领先的行业新媒体服务提供商◆

免责声明:
1、凡注明为其它媒体来源的信息,均为转载自其他媒体,转载并不代表本网赞同其观点,也不代表本网对其真实性负责。
2、您若对该稿件内容有任何疑问或质疑,请即与本网联系,本网将迅速给您回应并做处理。
3、我们努力做到报价信息参考价值最大化,对于报价同一地区可能存在一些浮动差异,建议实单实谈商榷交易为准。