星星之火,即将“点燃”!猪价蓄势,“涨价潮”来袭?
近日,国内生猪市场,立冬节后,猪价重心下移,标猪报价触底8.52元/公斤后,市场逐步形成“筑底”的局面!目前,市场供应端压力依然较大,但是,需求跟进支撑也逐步转强,生猪市场的“星星之火”,即将“点燃”,猪价有望呈现蓄势上涨的局面,理论来看,11月中下旬,猪价或迎来“涨价潮”,但是,反弹空间仍面临供应端的制约。
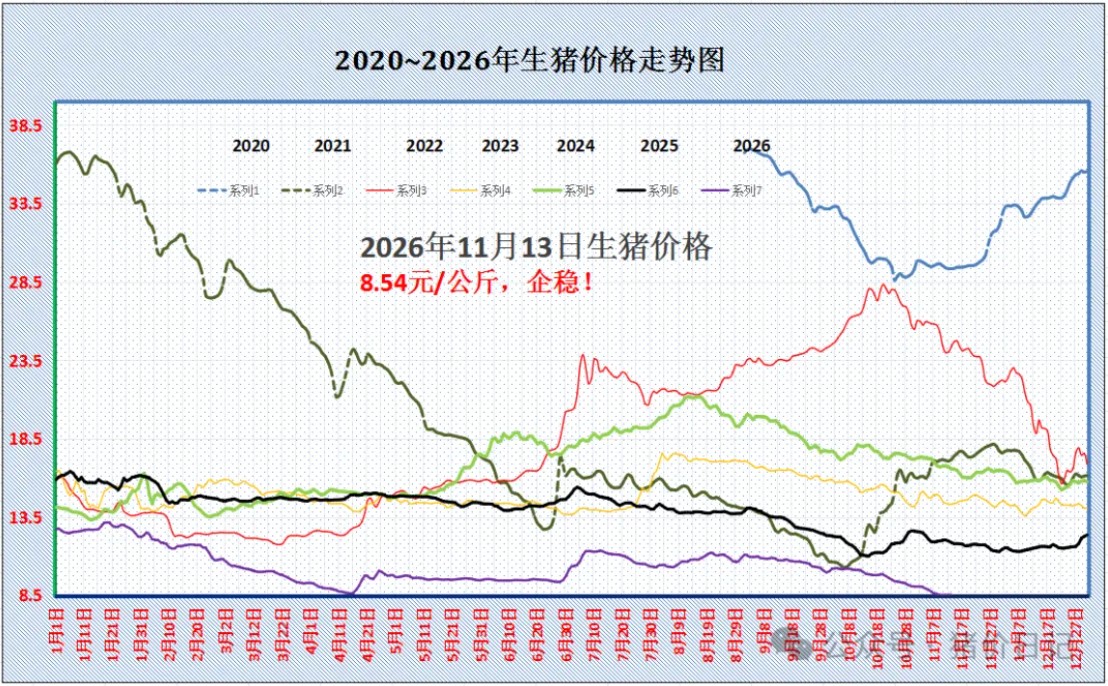
援引数据监测显示,截至11月13日,全国外三元瘦肉型标猪出栏均价在8.54元/公斤,猪价横盘企稳,国内市场延续大稳小动的局面,区域猪价涨跌互现,同比去年下降28.1%,猪价仍处于近10年以来的“低谷”。但是,“久跌必涨”,上涨也仅差临门一脚了。
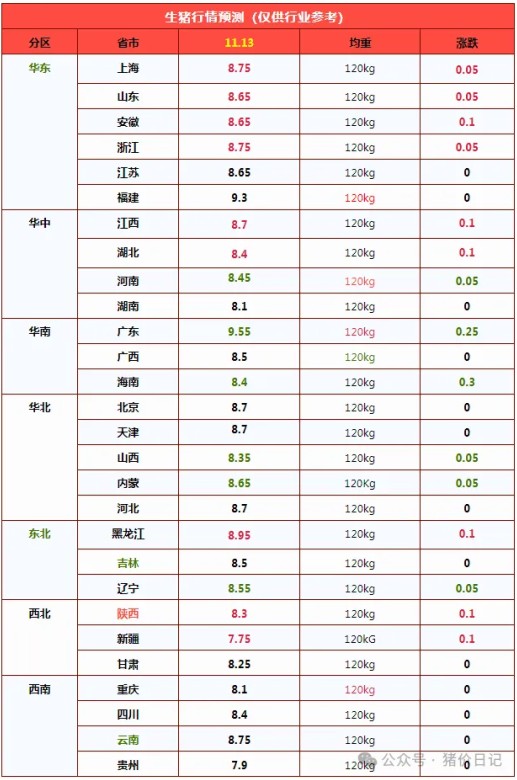
援引5-数据监测,国内南北7个产区,重点监测的28个省市,全国生猪均价与辽宁地区8.55元/公斤相近,低价地区,新疆报价最低7.75元/公斤,贵州次之7.9元/公斤,高价地区广东报价最高9.55元/公斤,福建次之报价9.3元/公斤。南北地区,生猪主流报价在8.1-8.95元/公斤。产销区域仍有倒挂现象,其中,黑龙江地区标猪报价8.95元/公斤,而在川渝报价8.1-8.4元,江浙报价8.65-8.75元/公斤。
目前,生猪市场陷入僵局,阶段性,供需呈现“双旺”的局面,但是,短暂猪价横盘企稳后,市场重心或逐步回升,猪价有望迎来“涨价潮”!
利空因素:一方面,供应能力相对充裕。本月,生猪产能处于惯性释放阶段,尤其是,前期养殖户有压栏挺价心态,市场加速淘汰低价母猪,集团猪企出栏节奏缓慢,被动压栏现象较多。本月,头部以上猪企出栏计划攀升,月均出栏环比增幅2.56%,生猪供应计划增加,月内,受社会面猪场变现出栏,集团猪企出栏计划完成较差,供应压力仍有滞后的局面!
另一方面,目前,国内生猪出栏均重不断增加,生猪屠宰后猪肉供应能力提升,进一步强化猪肉供应水平。且,国内冻品猪肉库存较多,冷冻猪肉陆续进入出货高峰,进一步增加市场供应能力!
利好因素:一方面,生猪市场长期低迷,猪价处于近10年以来的低值,养殖亏损深度加剧,这或将抑制市场认卖情绪,社会面以及集团猪企或有扛价操作,生猪流通节奏或将减慢;
另一方面,目前,消费需求边际支撑逐步改善,气温下降,北方零星出现腊肉制作的现象,猪肉需求跟进缓慢回升,下游市场白条购销积极性改善,北方地区,屠宰场对于中大猪需求有所回暖,肥猪价格走强,刺激市场看涨信心!尤其是,南方腌腊周期将至,市场对于猪价前景信心逐步修复!下游市场零星存在逢低二育操作,市场底部支撑进一步夯实!
由此分析,目前,生猪市场多空并存,基于需求边际支撑改善,理论来看,生猪市场或逐步形成筑底回暖的局面!但是,受限于供应格局宽松,猪价上涨预期或将受限,市场缺乏显著反弹的机会,养殖仍面临持续亏损的压力,重点关注市场购销节奏的变化!
非瘟后超级猪周期复盘:战略禀赋、资本约束与长期竞争力分化
2018年8月辽宁沈阳确诊国内首例非洲猪瘟,作为高致死、无商品化疫苗、垂直传播风险极强的外来动物疫病,直接打破我国生猪产业长期形成的“散户为主、适度规模化、弱周期波动”稳态,开启一轮覆盖产能出清、政策重构、资本涌入、格局重塑的超长超级猪周期。时至2026年,行业处于产能过剩、终端消费弹性走弱、磨底周期拉长的下行区间,全行业核心命题收敛为:在供给刚性、需求弱修复、成本竞争白热化的长下行周期,养殖主体如何构建可持续生存与竞争框架。
回溯2019年,是本轮周期的战略分叉点。市场常将当年的选择简化为“抓住行情扩产”,但本质上,不同主体的扩产决策,是基于周期定价认知、生物安全风险定价、组织管理边界、资本结构约束、育种与生产体系禀赋的差异化资源配置博弈。七年牛熊交替,当期战略选择的损益结果充分兑现,头部企业的产能位次、盈利中枢、资产负债安全边际、存续能力,在周期上行阶段即已预埋分化条件。
一、周期基本面:疫病驱动的供给冲击,形成非对称供需错配
非洲猪瘟对供给端的冲击分为两层:一是显性扑杀损失;二是隐性的行业预期冲击与补栏意愿崩塌,后者才是驱动产能断崖的核心变量。疫病近100%致死、无特效治疗手段、场点一旦击穿即面临全群清群的风险,显著抬升养殖尾部风险溢价,中小散养户风险承受能力不足,主动退出、停止补栏,形成持续性产能出清。
农业农村部能繁母猪监测数据:2019年初能繁母猪存栏同比降幅-14.8%,年中同比最低至-23.9%,全年累计产能去化幅度39.4%,为国内能繁母猪连续监测体系建立以来极值。大量中小产能永久性出清,国内猪肉有效供给形成缺口。
供需失衡催生历史性价格行情:全国生猪出栏均价自2019年初10.33元/公斤上行至年末43.18元/公斤,年度涨幅418%;2020年一季度全国鲜猪肉零售均价峰值59.64元/公斤。行业单头毛利抬升至历史分位上方,生猪养殖由微利、周期波动行业短暂转为高回报赛道。
这一轮冲击带来的结构性变化远大于短期价格波动:散户供给占比加速下行,规模化主体获得份额替代窗口,行业CR10、CR20持续上行,产业由分散竞争向寡头化竞争过渡。
二、政策基本面:保供目标下的制度松绑,构建阶段性扩张最优集
2019年稳产保供上升为产业顶层目标,配套政策从土地、环保、信贷、保险、调运六大维度系统性破除规模化养殖约束,构成阶段性制度红利组合:
信贷端:明确禁止金融机构对生猪养殖主体抽贷、断贷、限贷,设立3000亿元生猪专项信贷额度,配套财政贴息,压低主体边际融资成本;
农业保险:上调能繁母猪、育肥猪保险保额,简化查勘定损与理赔流程,缩短资金拨付周期,对冲疫病资产损失风险;
用地规则:养殖设施用地按农用地管理,放宽附属设施用地比例限制,豁免建设用地审批程序,降低新建猪场用地交易成本与落地周期;
环境管控:纠偏禁养区“一刀切”关停,区分禁养区划定合规性与治污达标管理,避免无差别清退产能;
调运流通:恢复生猪跨区域调运绿色通道,打通主产区-销区物流链路,缓解区域供需错配。
该阶段政策目标函数清晰:快速修复生猪产能、保障国内猪肉供给。外部约束条件集体放松+产品价格处于高景气区间+经营性现金流大幅改善,三重红利共振,构成规模化企业十年维度一遇的扩张窗口。红利均等开放,但不同主体的资本结构、生产体系、风险偏好,决定资源投向差异。基于战略目标函数差异,头部主体分化为四类典型路径。
三、四类战略范式:景气窗口下的资源配置差异
范式一:规模优先、高杠杆重资产扩张
目标函数:最大化出栏规模与市场份额,抢占散户退出留下的供给空位,隐含假设为高景气周期具备足够持续性。执行路径:“抢种猪、抢仔猪、抢场房、抢人力”,接受种猪、新建猪场资产价格泡沫,以有息负债驱动资本开支,快速新建、收购猪场,优先做大出栏体量,冲刺行业排位。内在约束:快速扩产带来组织半径扩张、生物安全体系稀释、生产标准化落地滞后、技术人才供给缺口;外购种群遗传性能、健康背景异质性高,潜伏生产效率、疫病风险。该模式盈利高度绑定猪价中枢,属于典型的做多周期β策略。
范式二:能力前置、体系优先的渐进式扩张
目标函数:优先构建抗风险生产体系与成本曲线优势,产能扩张服从于体系承载边界,不脱离生物安全、育种、管理能力盲目放量。执行路径:资本开支优先级重构,资源倾斜于洗消隔离、空气过滤、分区生物安全硬件改造、种猪育种体系迭代、SOP标准化、生产指标闭环管控。该类投入资本密度高、短期不贡献出栏增量、回报周期长,会阶段性压制报表利润,但其目标是固化底层生产能力,形成稳定PSY、低死淘、可控单位完全成本,以体系能力锚定长期产能上限。本质是优先积累α能力,再匹配规模扩张。
范式三:风险优先、低杠杆稳健扩张
目标函数:资产负债表安全边际优先,控制下行周期的偿债压力,适度分享景气红利,不参与资产泡沫竞价。执行路径:适度增加产能投放,严格设置资产负债率红线,偏好代养、合作等轻资产模式,控制有息负债规模,主动放弃部分短期份额与超额利润。核心逻辑是周期拐点不可精准预判,以现金流缓冲垫对冲下行阶段的盈利回撤,追求穿越完整牛熊周期的经营连续性。
范式四:逆向等待、现金储备驱动并购期权
目标函数:放弃上行周期经营性红利,保存流动性,等待高杠杆主体在下行周期流动性危机,通过并购、资产处置获取折价产能。执行路径:主动收缩自建资本开支,维持低负债、高货币资金结构,不参与种猪、猪场资产竞价。该策略属于逆向周期布局,在上行景气阶段业绩弹性弱、行业排名提升缓慢,但在长磨底周期具备资产收购期权,博弈行业被动出清带来的资产价值重估。
四、战略决策的共同约束条件与风险定价
四类主体共享同一组外部红利,但均面临三大不可消除的不确定性约束:
产能修复速度、能繁母猪去化回弹节奏、景气持续时长无法精准建模预判;
产能扩张速度存在组织、人才、生物安全的刚性上限,扩张速度超过承载阈值,生产指标会系统性劣化;
外购种源、新建场的隐性健康风险存在滞后性,通常在周期下行、现金流收紧、防疫投入压缩阶段集中暴露。
对应四类尾部风险:周期β下行风险、刚性债务本息兑付风险、规模化场生物安全击穿风险、产能集中释放带来的供给踩踏风险。所有战略选择的底层分歧,可归纳为风险定价差异:企业愿意为短期周期红利承担多大的尾部风险,是赚取周期波动的β收益,还是持续积累生产体系的α收益。
五、周期结果校验:不同战略路径的长期损益分布
一轮完整牛熊周期走完,四类范式的损益边界清晰兑现,构成国内生猪产业极具参考价值的自然实验样本:
高杠杆激进扩张:短期弹性最优,2020年实现历史性盈利,盈利规模超过历史多年累积;2021年出栏规模突破千万头,跻身行业第二梯队。但伴随周期拐头,集中投产产能同步释放,叠加高财务费用、偏高的完全成本、生产管理失序、疫病扰动,盈利快速反转,单年度大额亏损,最终资不抵债,进入破产重整、控制权变更流程。该路径的核心矛盾:景气红利是阶段性的,而负债刚性永久存在,红利峰值即是风险拐点。
能力前置渐进扩张:在上行期规模增速不及激进玩家,但生物安全稳定性、种群生产性能、成本管控体系持续迭代。在2021年行业系统性深度亏损阶段,主体维持经营性盈利;至2025年形成行业第一梯队成本曲线,多条产线持续突破成本下限,构建起难以短期复制的生产壁垒。该模式短期牺牲规模弹性,换取全周期稳定盈利能力,是长周期竞争框架下的优势策略。
低杠杆稳健扩张:资产负债结构全程保持安全垫充足,无刚性偿债压力。在长磨底周期持续消化成本、优化种群,代表性主体在2024年录得上市后盈利高点,经营底盘稳定,对周期波动的容忍度更高,适合追求存续优先、均衡回报的经营目标。
逆向蛰伏并购型:上行阶段弹性不足,没有充分分享高价红利,但流动性储备充足。在2023—2026年长下行周期,行业持续出清,手握现金的主体获得折价整合产能、重组场线的选择权,博弈下一轮周期上行的份额扩张机会,收益兑现取决于底部资产收购时点与下一轮周期拐点匹配度。
六、产业范式转换:从规模β竞争,进入体系α竞争时代
本次超级猪周期完整验证一条产业底层逻辑:景气红利可以快速做大出栏规模,但规模本身不构成护城河;生物安全体系、育种体系、组织管理能力、成本管控机制、资本结构风控,才是穿越长周期的核心壁垒。
国内生猪产业已经完成范式切换:
旧范式:周期上行期,供给缺口主导定价,增量优先,规模为王,高杠杆可以放大β收益;
新范式:产能总量进入过剩区间,需求增长放缓,价格中枢下移,行业由增量竞争转为存量竞争,竞争维度转向完全成本差异、生产稳定性、种群遗传改良、疫病风险控制、现金流韧性。
周期上行比拼资本与扩张执行力,周期下行比拼生产底盘与资产负债韧性。产业洗牌的筛选标准,从来不是出栏体量,而是风险定价能力与底层生产体系的完备度。周期规律具备自相似性,未来拐点仍会如约而至,但在新的产业范式下,单纯依靠加杠杆赌行情的盈利模型,已经不可逆失效。长期存续的养殖主体,必须建立一套和周期波动解耦的α能力体系。
一周阅读排行