据公开数据,2026年第一季度共新增43个蛋鸡项目,合计规划超2538.3万羽蛋鸡产能。2025年第一季度共规划4195万羽,2026年第一季度同比减少约39.5%,蛋鸡新增产能明显回落。
项目类别:
3个蛋鸡育种项目;
2个蛋品加工项目(蛋液、蛋粉、即食蛋制品等);
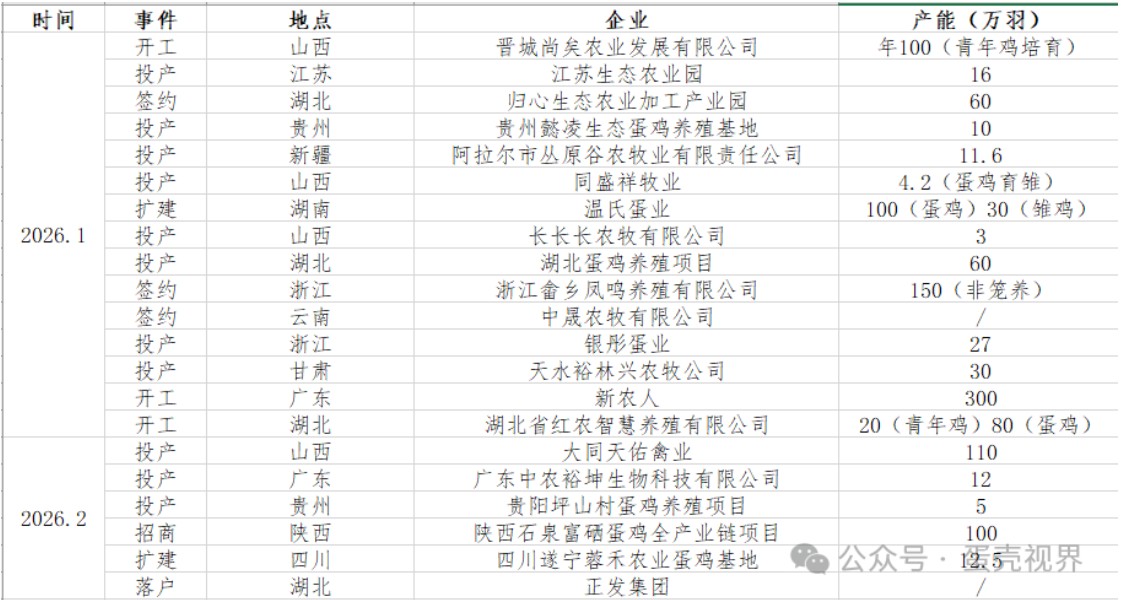
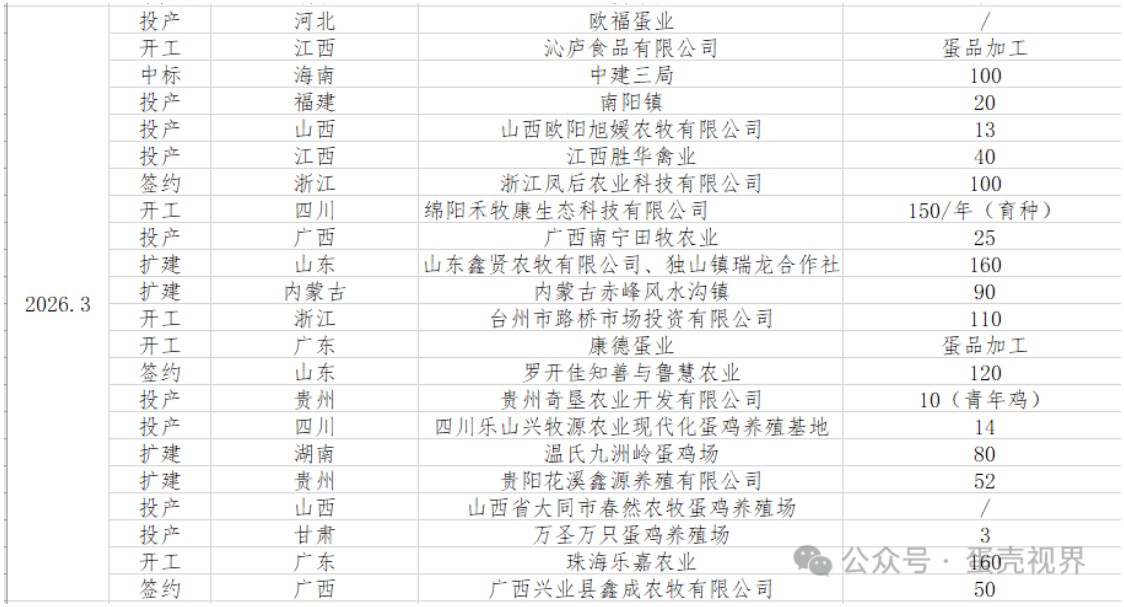
38个蛋鸡养殖项目,其中7个项目签约/落户、4个项目开工、19个项目投产、2个项目扩建、2个项目招/中标。
第一季度,投产项目占比显著提升,一方面说明蛋鸡行业“产能变现加速”,正处于“规划扩张”到“产能实质性释放”的关键转折点;另一方面,表明蛋鸡养殖企业对未来蛋价保持乐观态度,均在等待市场转机。
另外,第一季度蛋鸡育种和蛋品加工项目数量占比不大,但意义重大,标志着蛋鸡产业正在追求种源自主、打破鲜活产品的市场限制、主动重构产业链价值,并试图通过种源效率提升与深加工能力建设,在周期波动与成本压力中争取主动权。
养殖规模:
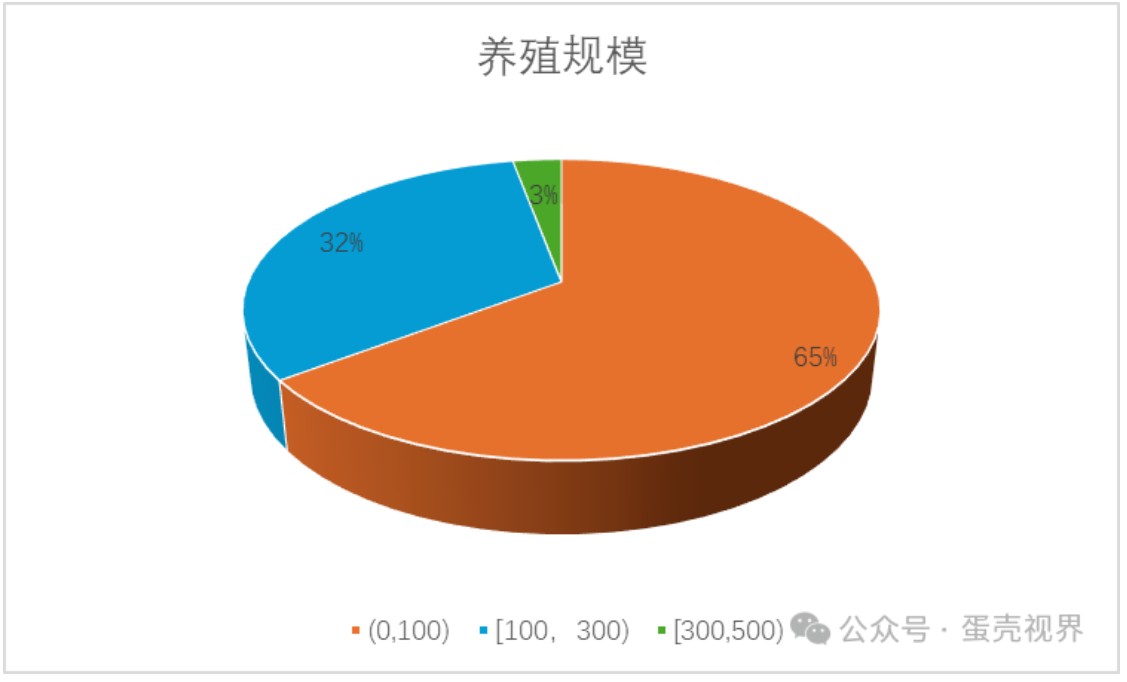
38个蛋鸡养殖项目(注:4个蛋鸡养殖项目未公开产能数据)中,(0,100)有22个、[100,300)有11个、[300,500)仅有1个。
由于第一季度有19个项目投产,大多数项目处于“边建边投产、尚未完全满产、满产后可达百万羽”状态,因此给人蛋鸡行业小型项目占据主导地位的假象。
目前,蛋鸡企业受到资金压力与现金流管理、市场风险对冲、土地审批限制、产业链配套节奏等原因,“边建边投产”模式在蛋鸡行业较为普遍。
区域分布:
43个蛋鸡项目覆盖全国19个省份(自治区)。
第一季度,仅广东和浙江两个省合计规划产能超过300万羽;山东、山西、湖北、湖南以及四川五个省份合计规划产能均在(100,300),处于第二梯队;其他十个省份(自治区)合计规划产能则在100万羽及其以下范围。
当下,蛋鸡产业格局有两大转变:一是从“北蛋南运”到“销区产地化”,广东、浙江等消费大省正在用本地规模化养殖替代跨省远距离调运,北方主产区的传统市场可能逐步被侵蚀;二是“从产区扩张”到“存量优化”,第一季度山东等传统省份产能规划并不突出,说明其重点可能正在从“扩规模”转向“提效率、优结构、促加工”。
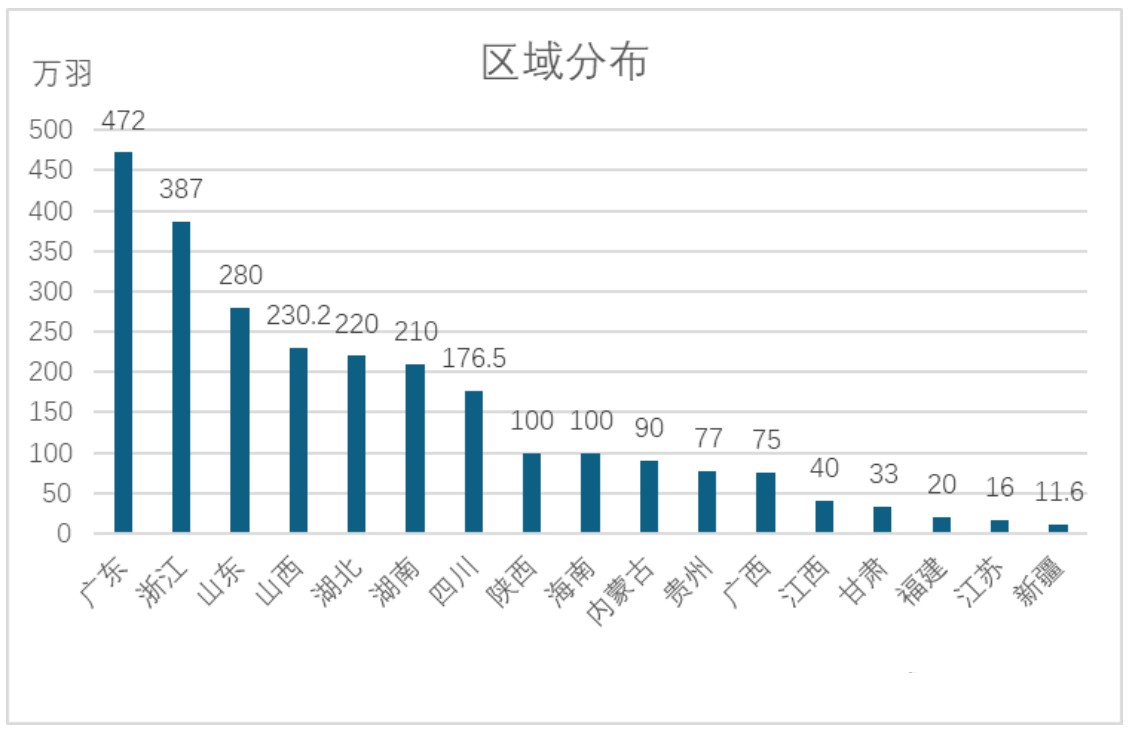
(注:河北、云南、山西、湖北省均有1项目未公开蛋鸡产能数据)
附表:2026年第一季度蛋鸡新增产能
一周阅读排行