据公开数据,2026年前三季度新增123个蛋鸡项目,合计规划超16832.92万羽蛋鸡产能。
|
|
第一季度 |
第二季度 |
第三季度 |
合计 |
|
2025年 |
4195 |
7457 |
3473.5 |
16832.92 |
|
2026年 |
2638.3 |
5131.42 |
9063.2 |
15215.5 |
(注:单位/万羽)
由上表可知,2026年前三季度蛋鸡产能呈现持续增长态势,Q1环比Q2增长约94.5%,Q3环比Q2增长约76.62%。受制于2025年行业持续低迷的影响,2026年上半年整体扩产意愿较谨慎,较2025年同期下降约33.32%,新增产能扩张节奏明显放缓。但2026年第三季度规划蛋鸡产能跃升至9063.2万羽,占前三季度总量约53.84%,这主要源于翌丰科技1080万羽零碳AI智能蛋鸡养殖全产业链示范科技园项目以及晓鸣股份5000万羽蛋种鸡养殖项目的贡献,不仅扭转了上半年同比负增长,还推动累计同比转为+10.63%。这说明,蛋鸡养殖行业并未进入全面扩张周期,而是在利润修复确认后,由前期储备项目集中落地形成的结构性增量;增量承载主体已从对短期蛋价高度敏感的中小散户,转向具有资本密度、技术密度和产业链整合能力的养殖主体。
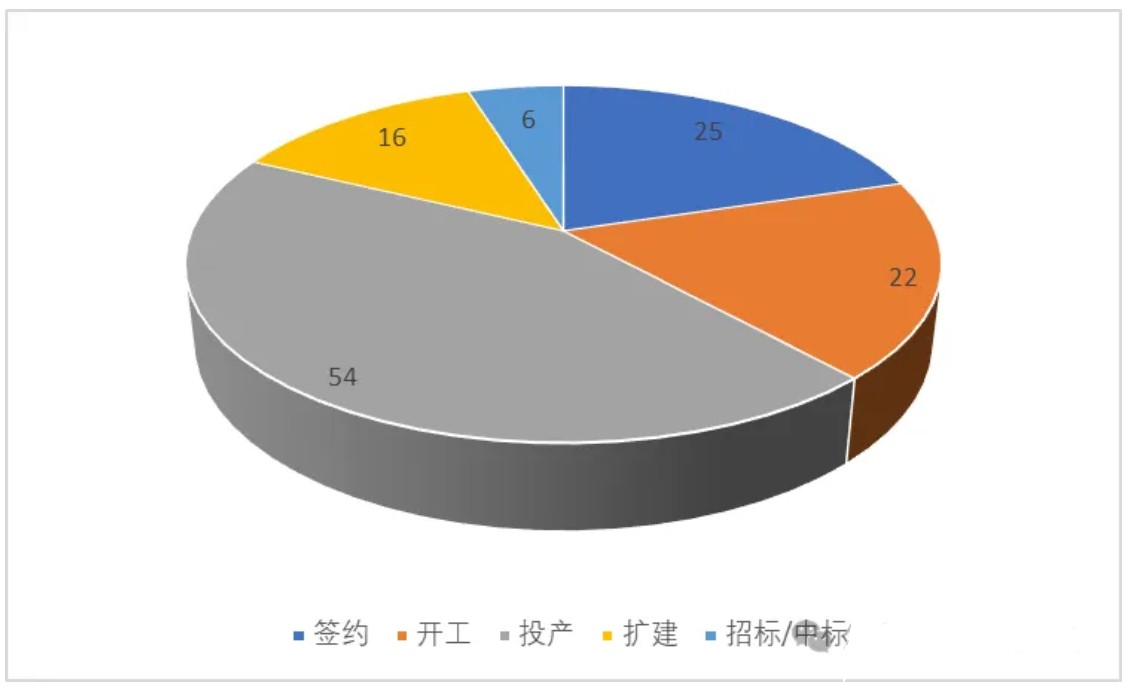
从项目性质来看,25个项目签约、22个项目开工、54个项目投产、16个项目扩建、6个项目招/中标。其中,投产项目占比约43.90%,新签约项目仅占比约20.32%,可见目前蛋鸡养殖行业处于“陆续投产、产能逐渐释放”阶段,而非新一轮大规模签约扩张的起点。另外,由于蛋鸡育成开产约120-150天,所以2026年Q2和Q3集中投产的蛋鸡项目,其新增开产蛋鸡将在2026四季度至2027上半年逐步形成有效供给。
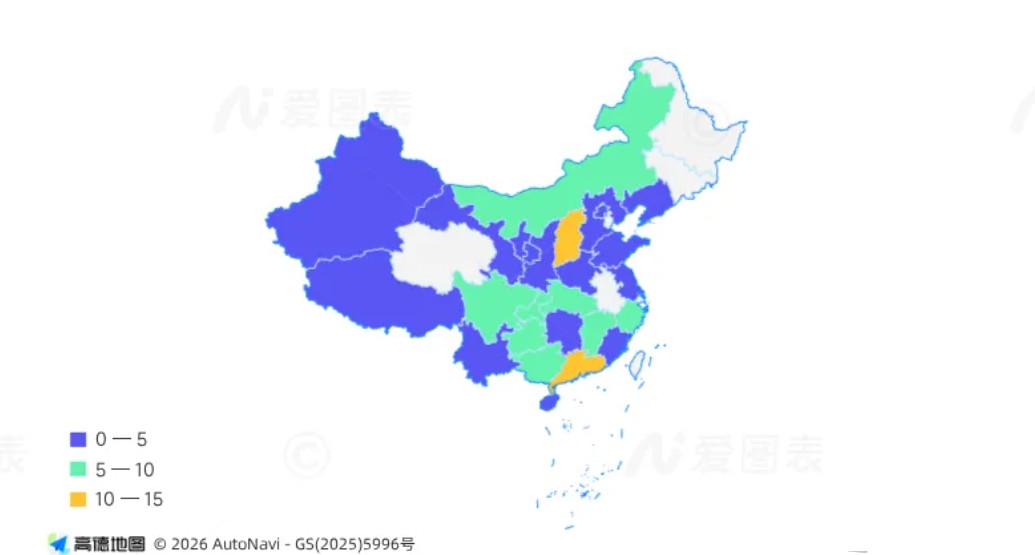
从区域分布来看,123个蛋鸡项目覆盖全国25个省(直辖市、自治区)。
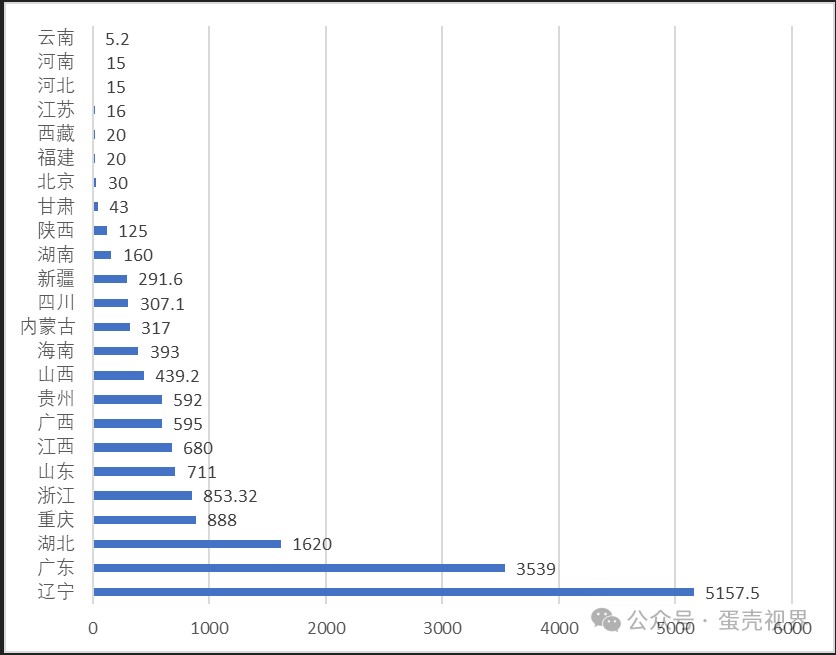
辽宁(5157.5万羽)、广东(3539万羽)、湖北(1620万羽)位列前三位,前三合计占比约61.29%;重庆、浙江、山东、江西、广西以及贵州合计规划蛋鸡产能处于(500,1000),位列第二梯队;山西、海南、内蒙古以及四川合计规划蛋鸡产能均在(300,500),处于第三梯队;新疆、湖南以及陕西合计规划产能均在(100,300),处于第四梯队;其他省份合计规划产能则在100万羽以下范围。总体来看,2026年前三季度新增蛋鸡项目覆盖面广,但区域集中度较高,呈现出明显的非均衡发展特征,这表明蛋鸡产能布局从单一追逐饲料成本,转向同时追逐饲料成本、消费半径和产业链控制力。
一周阅读排行