泰国肉鸡加工出口商协会预计,2026年泰国鸡肉出口总量约为120万吨,较上年下降约5%
据泰国商务部贸易政策和战略办公室数据,2026年1月至9月,泰国出口鸡肉及鸡肉制品863,470吨,同比下降4.9%;但出口收入小幅增长0.11%,达到约34.4亿美元。其中,加工鸡肉产品是韧性的关键贡献者,创造收入25.2亿美元,较2025年同期增长7.7%。这一业绩反映出,在全球大宗商品市场承压的背景下,泰国出口商正持续转向高价值家禽产品。
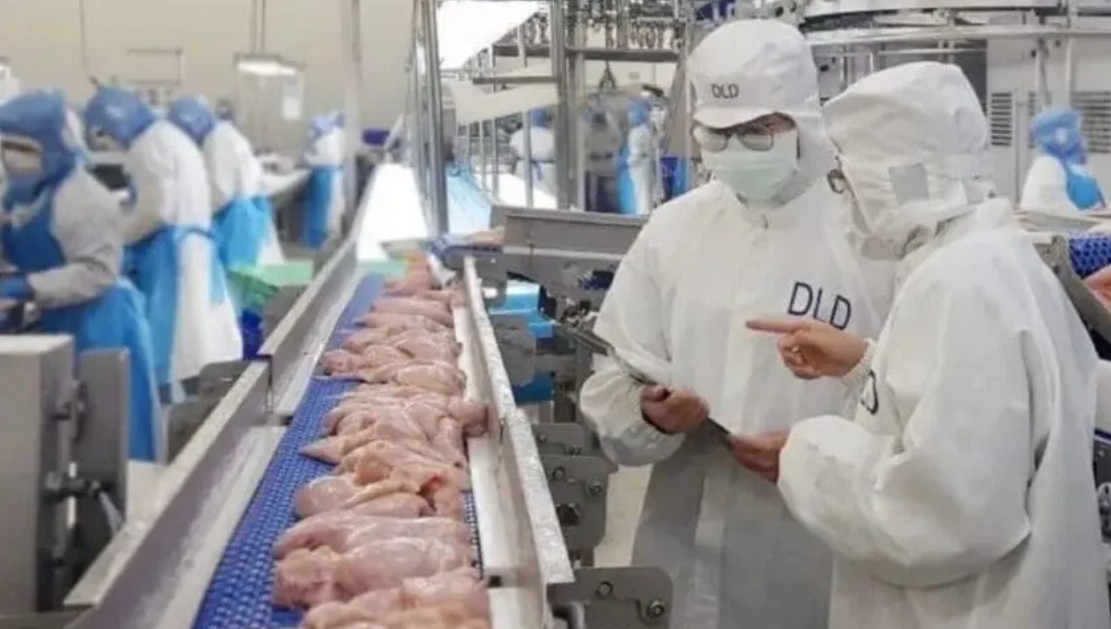
巴西、中国加剧竞争压力
泰国肉鸡加工出口商协会经理库克里特·阿雷帕贡将出货量下降主要归因于国际市场环境变化,而非国内生产挑战。随着巴西禽流感疫情好转、重返全球市场,竞争明显加剧;与此同时,中国扩大了鸡肉产品产能和出口,以具有竞争力的价格进入市场。此外,泰国出口商在中国仍面临限制,中国继续暂停进口部分泰国鸡肉加工厂的产品,阻碍其进入这一重要目的地市场。
日本仍是最大市场,欧洲竞争倒逼升级
日本仍是泰国最大的鸡肉出口市场,进口量估计约51万吨,预计需求增长1%—2%。其他重要目的地包括英国(约20万吨)和欧盟(约18万吨),马来西亚和韩国分别进口约10万吨和5万至6万吨。在欧洲市场,来自巴西和中国的低价产品竞争,促使泰国加工商提高运营效率、保持质量并扩大高端产品供应。
2026年预计小幅萎缩,2027年有望复苏
泰国肉鸡加工出口商协会预计,2026年泰国鸡肉出口总量约为120万吨,较上年下降约5%,将是该行业数年来首次年度萎缩。但协会预测,2027年产量将增长约2%,相当于增加2万至3万吨。前景部分取决于进入中国市场机会的改善以及贸易谈判进展。韩国被视为有发展前景的目的地,特别是若拟议中的泰韩自由贸易协定能够降低鸡肉进口关税;泰国与欧盟贸易谈判的进展也可能为优质家禽和加工食品出口创造机会。
食品安全体系仍是核心竞争优势
泰国完善的食品安全体系仍是其重要竞争优势。商业家禽生产无禽流感疫情、可追溯性机制以及获得认证的加工设施,持续增强国际市场买家信心。业内人士还表示,近期洪水造成的干扰有限,仅两家肉鸡养殖场受到影响。
随着全球竞争加剧,泰国能否在保障市场准入的同时,持续投资于加工效率、产品创新和食品安全,对于维持其全球主要鸡肉出口国地位至关重要。
一周阅读排行