涨猛了!猪价“插翅”上涨,季节性“拐点”来了?
11月渐入中下旬,国内生猪市场,近日,猪价“涨猛了”。基于前期猪价过度下跌,传统金九银十猪价萎靡不振,11月上旬市场呈现“超预期”下跌的局面,标猪出栏均价跌破“前低”,养殖陷入重度亏损阶段。受情绪引导,结合,需求边际回暖,养殖端缩量挺价,猪价呈现“插翅”上涨的局面。目前,季节性猪价“拐点”来了,生猪市场仍有底部进一步修复的机会,但是,考虑到生猪以及猪肉供应前景宽松,猪价上涨空间或不及预期。
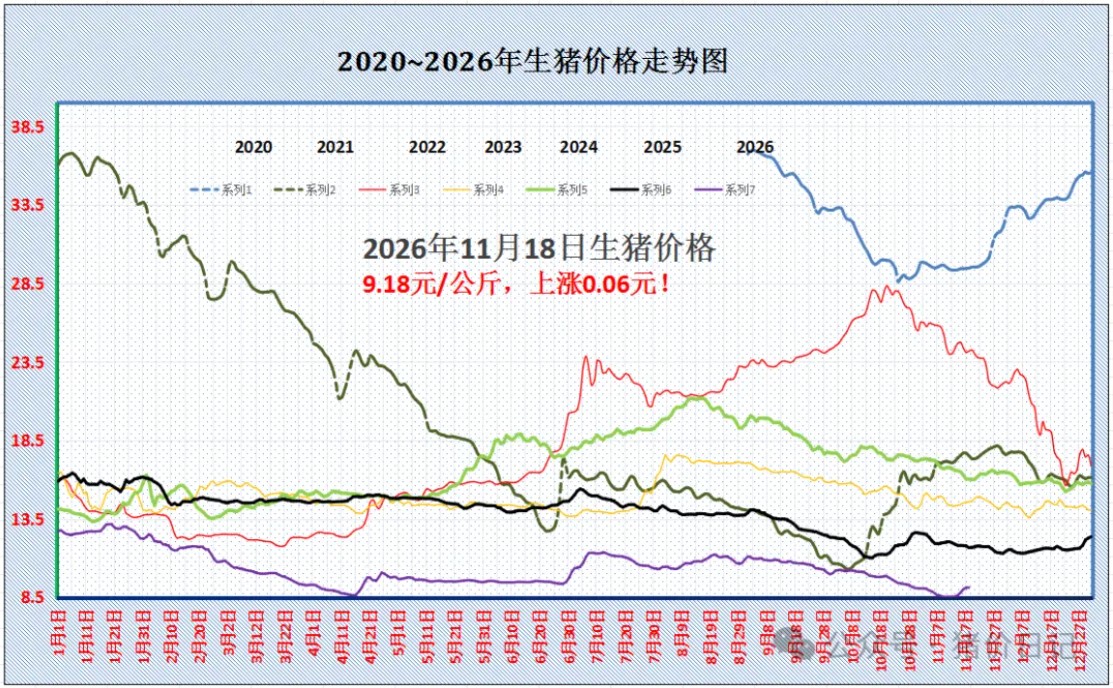
据数据监测显示,11月18日,全国瘦肉型外三元生猪出栏均价9.18元/公斤,上涨0.06元,猪价延续“稳固”回升的局面,阶段性猪价“超跌反弹”,生猪报价累计上涨0.66元,涨幅达到7.75%。市场重心逐步上移,但是,目前,国内主流生猪育肥成本在11.5-14元/公斤左右,现阶段下养殖亏损深度不减,相比9月初11.09元/公斤,猪价累计下跌17.22%!
从地区来看,在全国重点监测的南北7个产区,可监测的28个地区,猪价延续“涨多跌少”的格局!其中,生猪出栏均价与山东地区9.15元/公斤相近,南北生猪报价8.4-10.55元/公斤。在北方地区,华北、东北以及西北市场,其中,黑吉辽报价8.85-9.35元,山西以及河北报价8.9-9.2元,陕甘报价8.65-8.8元。在南方市场,西南、华东、华中以及西北地区,其中,川渝报价9.1-9.2元,山东以及安徽报价9.1-9.15元,江浙报价9.25-9.3元,河南报价9.05元,两广报价9.25-10.55元/公斤!
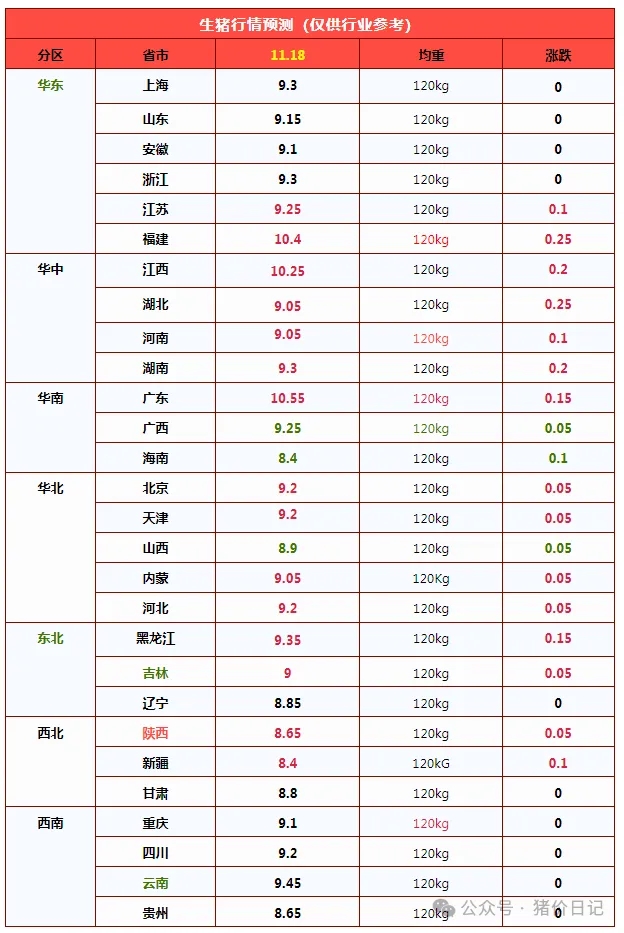
由此分析,11月18日,猪价上涨“高歌猛进”,价格重心继续回升!但是,上涨幅度有所减退,市场供需格局尚未扭转,猪价短期或进入盘整震荡的走势!
在供应端,据悉,上月集团猪企出栏计划完成仅有98.25%,11月出栏计划环比增加2.56%至1519.67万头,产能仍处于高位释放阶段。虽然,三季度末母猪存栏减至3602万头,但是,母猪影响10个月后标猪供应,现阶段供应压力依然较大。尤其是,11月出栏时间30天,环比减少1天,日均出栏环比增幅近6%。本月以来,受猪场生物安全以及养殖亏损,养殖端出栏意愿偏强,社会面以及二育中大猪出栏积极,集团猪企出栏缓慢,中下旬供应端压力依然存在;
在需求方面,据悉,随着立冬节气到来,季节性需求边际逐步改善,猪肉购销力度有所转强。尤其是,北方气温骤降,居民家庭需求跟进改善,部分地区,腌腊现象提前启动,下游白条购销需求回升,样本屠宰场开工率逐步回升!但是,增幅水平仍显不足,最近两日,屠宰场开工率回落,目前,样本屠企开工率降至32.95%,下跌0.38个百分点,需求边际支撑略显不足;
由此分析,虽然,生猪市场受情绪引导,市场呈现底部修复的局面!但是,由于供应端压力依然存在,需求边际回暖承压,供需过剩担忧偏强,预计未来1-2日,生猪市场或以弱稳为主,价格或有偏弱的压力!后市关注市场购销节奏的变化!
11月生猪价格先跌后涨 下旬行情易涨难跌
11月全国外三元生猪价格呈现先跌后涨走势,上旬供应充裕、消费偏弱压制行情,价格持续回落;中旬低温带动终端需求改善,叠加二次育肥补栏、养殖端挺价,猪价触底反弹。展望下旬,出栏节奏放缓、腌腊需求逐步启动形成双向支撑,行情易涨难跌,二次育肥备货也或影响阶段性猪源供应。
11月猪价先跌后涨
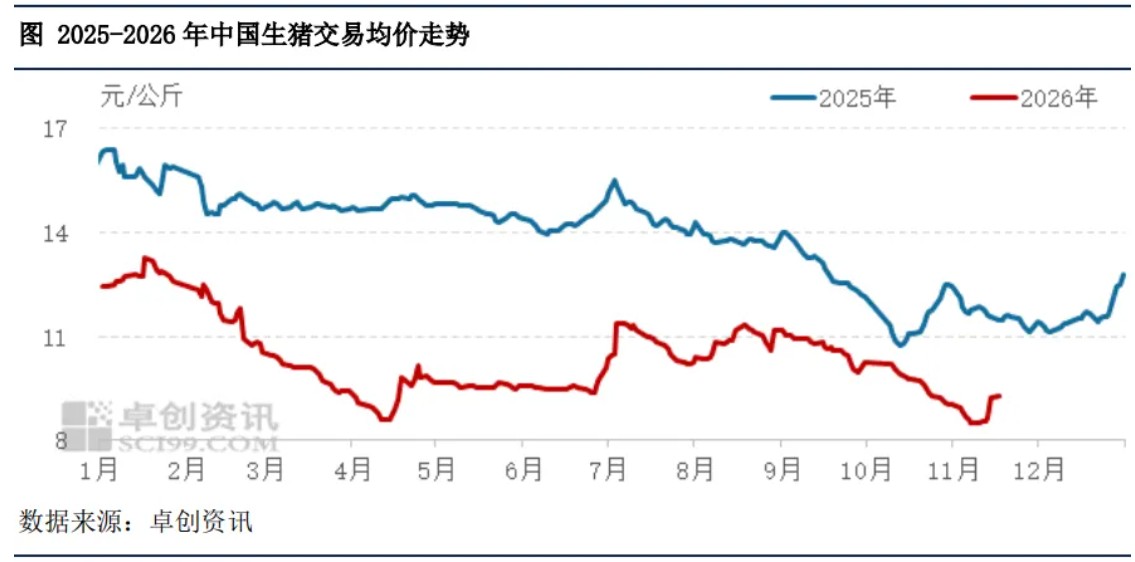
11月生猪价格呈先跌后涨走势。截至17日,11月全国外三元交易均价8.78元/公斤,环比下跌8.98%,同比下跌24.22%。月内工作日最高价出现在17日的9.28元/公斤,最低价出现在9日、10日的8.52元/公斤,最大差值0.76元/公斤。
11月上旬养殖端出栏积极猪价下滑 中旬挺价情绪支撑价格反弹
11月上旬,养殖端出栏积极性较高,个别企业存降重出栏操作,市场生猪供应充裕。加之气温并未降至低位,下游收购量无明显提升,市场仍处于供过于求态势,价格持续下探。中旬,随着各地气温降低,下游需求端稍有增量,终端白条走货速度加快。且猪价降至低位后,考虑到成本降低,部分二次育肥业者再度补栏入场。养殖端挺价情绪渐起,下游收购难度加大,被迫提价保量。供需共振带动猪价快速上涨,仅13-14日两日,猪价累计上涨0.58元/公斤。
11月下旬供需面均有支撑 猪价易涨难跌
供应端:卓创资讯监测242家样本养殖企业11月出栏环比增加3.52%。但据卓创资讯调研,11月养殖端出栏节奏偏快,且二次育肥拦截部分流向屠宰端猪源,缓解市场整体供应压力。预计下旬市场供应端或略微减量,月底养殖端不乏有缩量预期。
需求端:中下旬气温或陆续降低,加之局部地区或零星开启腌腊灌肠动作,需求端或有所好转,对猪价有一定支撑。
二次育肥:当前猪价虽有反弹,但仍处于相对低位,部分二次育肥业者或在11月下旬再度补栏,在12月份腌腊旺季集中出栏,获取盈利,届时或造成市场短时供应缺口。
综合来看,11月生猪行情先抑后扬,短期供需博弈持续发酵。下旬低温与腌腊预期对需求形成支撑,叠加二次育肥补栏节奏变化,市场利多因素累积,猪价或维持易涨难跌格局,后续仍需持续跟踪养殖端出栏计划及终端白条走货情况。
乐观、稳健、谨慎!头部猪企对 2027 猪价的三种预判
年末上市猪企集中开展投资者交流,温氏股份、牧原股份、新希望先后披露对2027年生猪市场的判断。三家主体在涨价时序、价格中枢预期上存在明显分化,但在周期大方向上达成一致:本轮能繁母猪产能去化持续落地,行业底部逐步确认,2027年养殖盈利水平较2026年改善是高概率事件。本文结合农业农村部供给先行指标、行业成本结构、储备肉与进口调节变量,对龙头观点拆解、情景推演,讨论2027年生猪价格合理中枢。
一、龙头机构观点解构:预期差异源于产能弹性假设不同
温氏股份:产能出清强于历史周期,看好全年中枢抬升
温氏是三家龙头中预期最为积极的企业。核心判断:本轮低效产能加速出清,能繁母猪去化幅度超过以往周期,供需关系进入持续改善通道;基于母猪存栏传导周期,预判2027年生猪价格中枢有望站稳13–14元/公斤,上行行情确定性较高。底层假设:中小场资金链薄弱、生物安全成本抬升,产能退出具备不可逆特征;价格反弹后复产节奏偏慢,供给收缩红利能够在全年持续释放,而非短期脉冲。
牧原股份:回避时点与价格点位,锚定盈利修复趋势
牧原维持一贯的中性审慎框架,不给出确定性价格区间、不承诺涨价时间节点。核心表态:无法精准预判价格节奏与盈利峰值,但2027年养殖盈利水平优于2026年、底部回升趋势确立。作为国内出栏规模最大的一体化猪企,牧原的判断隐含对多变量对冲的考量:二次育肥的弹性、冻品库存吞吐、储备肉调控、散户随价补栏行为都会扰动价格路径;周期修复是渐进式震荡上行,而非单边趋势行情,企业核心竞争力依托成本护城河,而非价格博弈。
新希望:供给传导存在时差,2027年呈现前低后高结构
新希望的判断重点提示预期差风险,明确提示市场不宜高估上半年行情。其基准情景:上半年商品猪供给压力仍未充分释放,猪价维持弱势磨底;供给收缩的红利集中在下半年兑现,进而带动更强力度的反弹。逻辑支撑:能繁母猪存栏下行传导至商品出栏存在约10个月滞后期,前期高位母猪对应的出栏量将在2027上半年持续释放;叠加春节后季节性消费淡季,上半年供需难有明显缺口,反弹窗口延后至下半年。
小结:三者共识——底部清晰、2027盈利优于2026;分歧本质是对复产弹性、母猪去化的真实兑现力度、季节性供给节奏的假设不同。
二、基本面数据验证:先行指标、成本结构与外生调节变量
1。供给端:能繁母猪是周期核心锚
农业农村部能繁母猪存栏为行业公认先行指标,存栏变动滞后约10个月传导至商品肥猪出栏。本轮母猪去化是本轮上行周期的底层驱动,持续去化意味着2027年商品猪供给边际收缩。但需要区分账面存栏和有效产能:部分场户存在低产、老龄低效母猪,账面存栏偏高、实际供猪能力弱,这也是温氏强调“低效产能淘汰”的核心原因;单纯看存栏绝对值,会高估短期供给。同时,母猪去化存在反向约束:一旦猪价突破盈亏线,散养主体、二次育肥群体存在快速补栏、激活闲置产能的冲动,会压缩上行周期空间。
2。成本端:行业成本分层,决定盈利门槛
行业成本呈现显著分层:
头部一体化自繁自养主体:完全成本区间约14.5–15.5元/公斤;
中小规模自繁场:完全成本15.5–16.5元/公斤;
外购仔猪育肥模式:成本弹性最大,行情低位阶段成本显著高于头部。成本结构决定关键结论:市场热议的13–14元/公斤中枢,仅能让头部企业减亏或小幅盈利,绝大多数中小场仍处于亏损区间;本轮周期修复不是全行业普盈,而是结构性盈利修复,成本分化会进一步加速行业集中度提升。
3。需求与调节变量:难有需求爆发,政策与进口形成天花板
猪肉国内总消费属于弱周期稳态品类,消费增量主要来自腌腊、节假日等季节性脉冲,不存在持续性需求大增基础。外部对冲变量持续存在:中央与地方冻肉储备收放储调节、冷冻猪肉进口、口岸通关节奏,以及二次育肥的“蓄水池效应”。在价格快速上行阶段,上述变量会同步释放供给,压制价格冲高,很难复刻历史上极端高价行情。
三、多情景测算:2027生猪价格合理中枢推演
基于龙头假设叠加基本面约束,设置三种情景,区分全年均价与阶段性价格:
基准情景(匹配新希望前低后高判断,市场一致预期)上半年供给惯性释放,猪价12.0–13.0元/公斤区间震荡磨底;下半年供给收缩兑现,反弹至13.5–14.2元/公斤;全年均价12.9–13.6元/公斤。触发条件:母猪去化按现有节奏推进,复产温和,收储仅在低位托底,无大规模集中投放。
乐观情景(匹配温氏判断,低效产能出化超预期)低效母猪持续加速淘汰,行业复产意愿偏弱,供给收缩贯穿全年;全年价格中枢稳定在13–14元/公斤,下半年阶段性高点可触及14.5元/公斤附近;全年均价13.3–14.0元/公斤。风险约束:一旦价格站稳14元以上,补栏积极性抬升,远期供给压力回升,限制行情高度。
悲观情景(复产超预期,外部供给冲击)小幅反弹刺激散户集中补栏、二次育肥大规模进场,叠加进口冻肉放量;全年维持宽幅震荡,价格中枢12.0–12.8元/公斤,养殖端持续承压,周期磨底周期拉长。
从产业均衡视角看:13.0–13.6元/公斤是2027年概率最高的合理价格中枢区间。该价格区间能够实现:持续倒逼高成本产能出清、头部企业获得合理养殖利润、同时不会触发大规模复产和储备肉投放,属于供需自洽的均衡价格。
四、核心风险清单(利多/利空)
利多因子
能繁母猪有效产能持续去化,低产母猪加速清群;
中小养殖主体现金流持续承压,退出具备刚性;
猪价低位触发收储托底,形成价格底部支撑。
利空因子
价格小幅回暖后,闲置母猪产能快速复产,抵消前期去化成果;
二次育肥集中压栏与集中出栏,放大价格波动;
冻肉进口增加、储备肉集中投放压制上行空间;
消费复苏不及预期,季节性需求脉冲偏弱。
五、结论
三大猪企的交流信息,本质是基于各自产能结构、成本曲线对周期路径的建模判断,共识指向2027年周期向上修复窗口打开,但修复路径存在不确定性。市场需要规避两个极端预期:一是跟随乐观预期博弈单边大涨;二是忽视母猪持续去化的先行信号,持续看空。2027年行情的核心矛盾不是“会不会涨”,而是供给收缩兑现节奏与复产弹性的赛跑。对经营决策而言,相比预判价格点位,更值得跟踪两个高频指标:能繁母猪有效存栏变动、仔猪价格(反映补栏意愿)。在行业成本分层格局下,本轮周期仍是头部企业优先受益的结构性行情,成本管控能力依然是穿越周期的核心壁垒。
一周阅读排行