一片绿,猪价下跌“跌懵了”!中秋在即,生猪购销“双增”,上涨落了空?
九月渐入中下旬,临近中秋,在国内生猪市场。近期,生猪市场延续底部震荡的格局,虽然,需求边际支撑将逐步改善,下游市场备货周期也将到来!但是,由于供应端压力不减,养殖端出栏节奏加快,生猪购销“双增”,猪价再次承压下跌!部分机构担忧,中秋在即,生猪市场旺季不旺,节前上涨或落了空。具体分析如下:
援引机构监测,9月17日,全国外三元生猪报价10.7元/公斤,环比昨日下降0.1元/公斤,猪价“由涨转跌”,生猪均价大幅下移,同比下降近19%。国内南北地区,生猪市场“一片绿”,猪价下跌“跌懵了”!从数据监测了解,金九月份以来,生猪报价累计下降0.39元/公斤,降幅达到3.51%,市场呈现“易跌难涨”的格局!
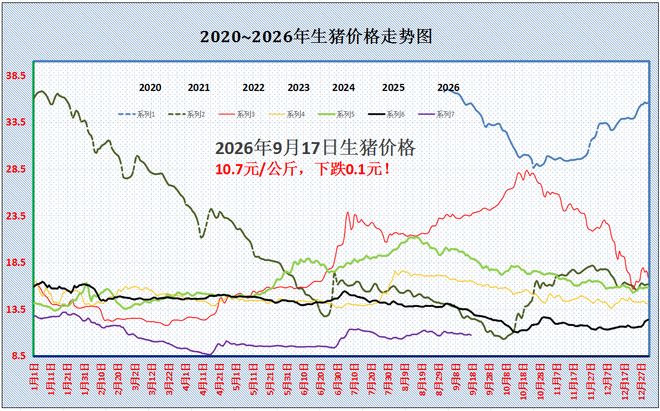
从分区市场来看,全国南北重点监测的7个产区,生猪出栏均价与山西以及云南地区10.7元/公斤一致,南北生猪报价10-12.2元/公斤,大部行情报价跌至10.5-11元/公斤,区域猪价价差有限,生猪市场呈现“南北通降”的局面!
其中,在北方产区,目前,黑龙江报价10.6元/公斤,山西报价10.7元,河北报价10.75元,陕西报价10.2元,甘肃报价10.55元/公斤。北方地区,猪价重心下移,部分低价地区标猪报价逐步回撤至10元/公斤左右。而在南方市场,目前,四川报价10.8元,云南报价10.7元,山东报价10.75元,江浙报价在10.9-11元,河南报价10.75元,湖南报价10.6元,广东报价11.6元!
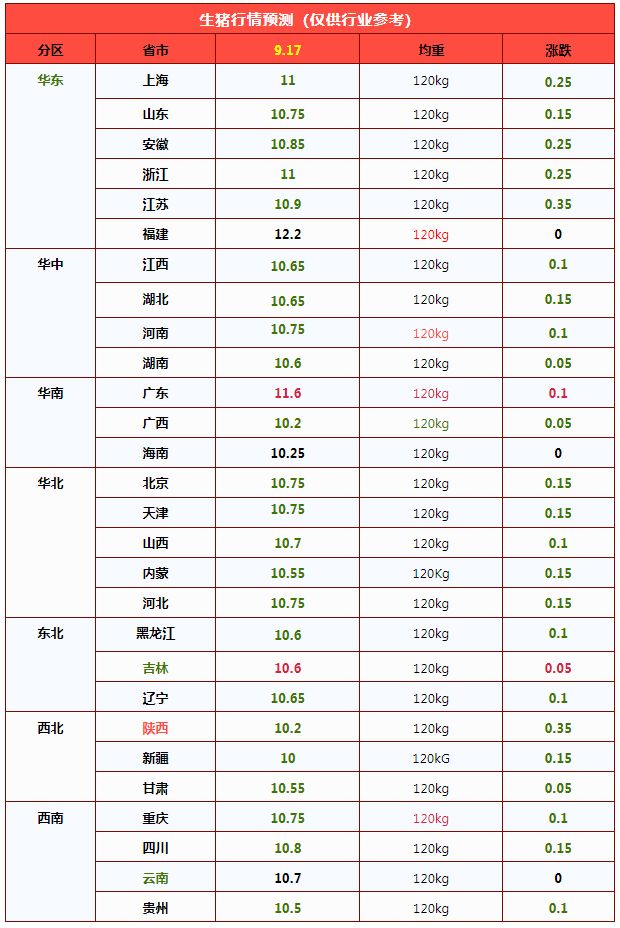
由此来看,9月17日,猪价承压下跌,市场呈现大部偏弱的走势,生猪市场呈现“旺季不旺”的局面!目前,市场供需矛盾集中在需求边际增量有限,而供应压力集中释放,生猪市场面临产销错配的局面!
在消费方面,中秋在即,节日气氛支撑将逐步转强,居民贴秋膘以及下游市场备货需求或逐步改善,市场猪肉购销积极性也将逐步回升!但是,由于市场对于供应前景宽松,且,受国内人口结构变化,饮食习惯调整,建筑行业不景气,多方因素影响下,猪肉购销实质增幅有限。下游商贩仍以减量稳价为主,市场白条购销反馈一般,消费旺季尚未集中兑现!
在供应端,中秋在即,生猪出栏节奏逐步加快,南北地区,集团猪企增量出栏,社会面猪场认卖增多,生猪供应水平宽松!从机构调研,本月集团猪企出栏计划环比增加,且,中秋前日均出栏压力较大,市场挺价信心不足,认卖意愿较高。尤其是,国内生猪育肥长期亏损,猪场资金压力陡增,临近中秋,养殖主体有集中回笼资金的需求,短期内,市场挺价不及预期,出栏意愿偏强!
叠加,国内生猪出栏均重增加,猪肉供应水平改善!且,冷冻猪肉库存高筑,冻品猪肉供应增加,这进一步抑制屠宰场开工表现!
综上所述,受养殖端出栏节奏以及需求跟进变化,生猪市场承压下跌,猪价重心以震荡下跌为主!不过,随着中秋临近,节前下游市场备货周期即将到来,短暂猪价下跌后,市场扛价意愿或将增加,后市生猪市场仍有小幅偏强的机会!重点关注市场购销节奏的变化。
180°大变,猪价“雷霆”下跌,南北又是“绿油油”!
果然,生猪市场,猪价上涨“昙花一现”。此前两日,短暂受集团猪企出栏减量,需求边际支撑略有转强,国内生猪报价回升至10.8元/公斤。然而,临近中秋,生猪市场,多元养殖主体积极出栏,而消费边际缺乏增量,市场旺季不旺,生猪报价“雷霆”下跌,短暂市场或再次陷入“磨底”的局面。如今,传统中秋以及国庆双节在即,生猪市场却“易跌难涨”,那么,中秋前,猪价还能上涨吗?具体分析如下:
援引机构数据,截至9月17日,全国瘦肉型外三元标猪出栏均价在10.7元/公斤,环比昨日下降0.1元,市场承压下跌,猪价再次转弱调整,南北地区又是“绿油油”,猪价延续底部震荡的走势!尤其是,本月以来,猪价“易跌难涨”,供需失衡局面延续,这或将抑制市场看涨双节前景,猪价仍面临“供需错配”的压力!
目前,国内生猪报价低位震荡,养殖亏损压力不减,虽然,临池玉米价格转弱,新作玉米集中上市,国内玉米均价回落至1.12元/斤左右。但是,受临池豆粕行情偏强,生猪报价震荡偏弱,现阶段下,适重商品猪出栏仍面临深度亏损的局面,主流自繁自养亏损平均在100-110元左右!
从各地汇总来看,目前,全国重点监测的南北7个产区,可监测的28个地区,猪价呈现大部下跌的走势,仅有广东以及吉林零星报价上涨0.05-0.1元。南北大部生猪报价下跌0.05-0.35元/公斤,其中,新疆报价10元/公斤最低,福建报价12.2元/公斤最高,南北生猪市场主流报价在10.5-11元/公斤左右!
从需求跟进来看,在国内主流消费地区,北京以及上海市场,北京批发市场白条报价稳定运行,市场购销反馈一般,需求缺乏明显改善的现象。而上海市场白条报价在13.5元/公斤左右,市场购销反馈一般!援引钢联数据目前,国内前三级白条猪肉均价在14.64元/公斤,当前屠宰场毛白价差在-3.94元/公斤,屠宰场加工亏损压力不减,主流屠宰场头均亏损在15-17元左右!
目前,消费需求边际支撑有限,虽然,中秋以及国庆双节临近,但是,下游市场集中备货周期尚未到来!且,近期,受副高再次北抬,华北以及黄淮多地气温升高,居民家庭需求边际缺乏增量,截至目前,样本屠宰场开工率小幅回落至31.78%左右,需求跟进缺乏支撑;
从供应来看,在集团猪企出栏方面,华东以及西北出栏增加,华中出栏减量。从屠宰场采购难易变化来看,东北市场,社会面猪场认卖积极,集团猪企出栏成交价一般,屠企采购顺畅,压价心态偏强。而在华东以及华中地区,养殖端出栏积极,集团猪企有增量卖猪操作,市场情绪偏弱。在华南以及西南地区,受需求边际缺乏支撑,多地高温高湿的环境,白条出货不畅,屠宰场订单尾声,本地规模猪企日均出栏计划完成较差!
目前,生猪认卖意愿偏强,尤其是,受月初集团猪企出栏节奏偏慢,产能滞后压力陡增!而受中秋以及国庆双节临近,主流养殖端节前出栏意愿偏强,部分猪企持续性亏损下,资金压力较大,节前变现意愿偏强,南北生猪流通宽松,屠宰场上猪节奏顺畅,市场供应表现宽松!
由此来看,在供强需弱下,猪价上涨承压,市场恢复下降,短暂猪价或维持震荡走低的局面!后市关注集团猪企出栏节奏以及中秋前下游市场备货表现,主流机构认为,中秋前,猪价上涨空间或不足预期!
生猪市场震荡筑底,四季度上行趋势确立
一、区域非瘟疫情集中爆发,全国养殖防疫风险持续抬升
2026年7月中下旬,华东核心生猪养殖区江西率先启动区域性重度非瘟疫情,本轮疫情呈现爆发时间集中、侵染强度高、扩散速度快的特征。整个8月,赣北主产区疫情持续发酵、未见缓解,区域生猪被动出栏、跨区调运规模大幅攀升。物流调研数据显示,江西区域日均生猪外运车次维持百车级别,省外调运需求旺盛;北方核心屠宰集散区山东临沂市场反馈,江西外调生猪货源计划每日快速满单,直观印证江西阶段性集中出栏、产能批量外溢的行业现状。
进入9月,疫情呈现明显的自北向南扩散态势,逐步蔓延至吉安、抚州等赣中、赣南养殖区域。目前江西规模化养殖集团已普遍出现问题猪被动出栏情况,局部县域疫情承压显著,散户产能去化幅度尤为突出,区域散户养殖产能出清比例超80%,绝大多数中小散户已基本退出生猪养殖市场,行业散户大猪存量保守去化比例超20%。
本轮疫情并非区域性单点风险,已呈现全国多点散发格局。除江西主产区外,山东、河南、山西等北方传统生猪养殖大省相继出现零星非瘟病例,全国养殖端防疫压力全面上升,新一轮全国性产能被动出清周期正式开启,为后续生猪供需格局重塑奠定基础。
二、行情背离解析:重度疫情下猪价弱势运行的核心逻辑
当前生猪市场呈现强疫情、弱涨价、基本面与价格走势背离的特殊行情,打破了行业“疫情驱动供给收缩、带动猪价上行”的传统定价逻辑。重度疫情持续发酵,但现货猪价未同步走强,核心源于三大产业层面关键因素。
1.全体重段猪群受损,存栏结构系统性重构
本轮非瘟疫病区别于传统生猪疫病,无体重段侵染特异性,并非仅对终端出栏大肥猪形成冲击,而是覆盖保育仔猪、2-3月龄中猪、100-200斤育肥猪、出栏大猪全生长周期猪群,造成全阶段存栏量系统性损耗。行业并非出现单一终端出栏供给缺口,而是整体存栏结构崩塌、远期与即期供给同步受损,短期难以形成结构性涨价动力。
2.区域产能外溢,北方屠宰产能承接本地供给压力
江西疫区风险猪源、被动出栏猪源批量跨省调运,主要流向山东等北方大型屠宰集散基地。区域内产能损耗并未转化为本地供给缺口,反而通过跨区调运被全国性屠宰产能完全承接,疫情带来的供给收缩逻辑被彻底弱化,无法支撑现货猪价阶段性走强。
3.主动提前出栏透支短期行情弹性
为规避养殖场疫病集中暴雷、降低养殖亏损风险,国内养殖主体普遍主动压缩育肥周期,大体重生猪提前出栏行为常态化。同时,本年度散户留存大猪存量基数本就处于低位,双重因素叠加直接透支短期猪价上涨弹性,福建、四川此前疫情周期均复刻该“疫情发酵、出栏前置、涨价滞后”的行情特征。
三、短期行情走势:供需博弈下的高频震荡磨底格局
当前生猪市场核心矛盾为集中出栏供给压力与终端季节性备货需求的双向博弈,猪价走出典型的“周中回落、周末反弹”高频宽幅震荡走势,短期单边行情尚未成型。
周中中小散户及规模猪场集中兑现出栏货源,市场生猪供给批量释放,压制现货猪价震荡走弱;周末北方屠宰企业启动阶段性补库备货,终端需求边际回暖,带动猪价小幅回弹。从行业库存和出栏节奏来看,现阶段疫区被动出栏、行业集中出栏的供给压力尚未完全出清,供需两端均无绝对主导力量,市场暂无单边涨跌基础,震荡磨底将成为短期行情主节奏。
需要明确的是,短期阶段性价格波动仅为行业出栏节奏扰动,并未改变中长期供需核心基本面,随着本轮疫情驱动的产能持续出清,猪价底部中枢上移的行情确定性持续提升。
四、中长期行情预判:四大核心逻辑支撑四季度上行行情
本轮市场震荡磨底过程中,行业中长期利好逻辑持续累积,供需拐点逐步临近,四季度猪价震荡上行、中枢抬升的趋势基本确立,核心支撑逻辑落地性极强。
1.季节性消费旺季落地,终端需求形成刚性托底
中秋、国庆双节消费旺季渐进,国内猪肉终端消费将迎来传统季节性复苏。下游经销商、屠宰企业提前启动节前备货周期,终端需求边际持续改善,为生猪市场提供明确的消费托底支撑,是四季度猪价上行的核心需求端动力。
2.头部屠宰产能扩容,行业挺价能力显著增强
本年度国内头部养殖企业屠宰产能大幅扩张,屠宰行业集中度持续提升,大型屠宰企业的货源承接能力、库存调控能力、价格引导能力显著强化。消费旺季背景下,屠宰端挺价、拉价意愿充足,将有效放大猪价反弹空间,助力行情修复上行。
3.仔猪价格低位修复,补栏情绪有望触底回暖
国内仔猪价格长期低位横盘运行,行业二次育肥、新进仔猪补栏积极性持续低迷,仔猪价格存在刚性修复需求。后续随着终端猪价回暖,仔猪价格将同步修复,激活市场补栏情绪,修复远期生猪供给预期,形成“猪价回暖-补栏修复-行情稳步走强”的正向循环。
4.能繁母猪持续去化,中长期供给收缩趋势确立
前期国内能繁母猪存栏量持续有序去化,生猪供给压力随养殖周期逐步后置,行业猪价底部低点持续抬升。叠加本轮全国性多点散发非瘟疫情加速行业低效产能、散户产能出清,国内生猪中长期供给收缩的核心趋势已完全确立,为后续猪价持续上行奠定坚实的供给端基础。
五、行情总结与后市展望
综合来看,短期国内生猪市场仍将延续震荡磨底、宽幅波动的格局,江西及全国阶段性被动出栏、集中出栏的供给压力仍需时间逐步释放。但随着短期出清压力落地,行业供需结构拐点将逐步显现。
四季度生猪市场将迎来产能收缩+消费旺季双重利好共振,短期震荡调整为中长期行情蓄力,震荡后稳步上行将是后市核心主线。整体而言,本轮疫情驱动的产能深度出清将重塑行业供需格局,2026年四季度生猪价格中枢有望持续上移,行业整体进入上行周期。
一周阅读排行