市场评论—关注焦点
玉米
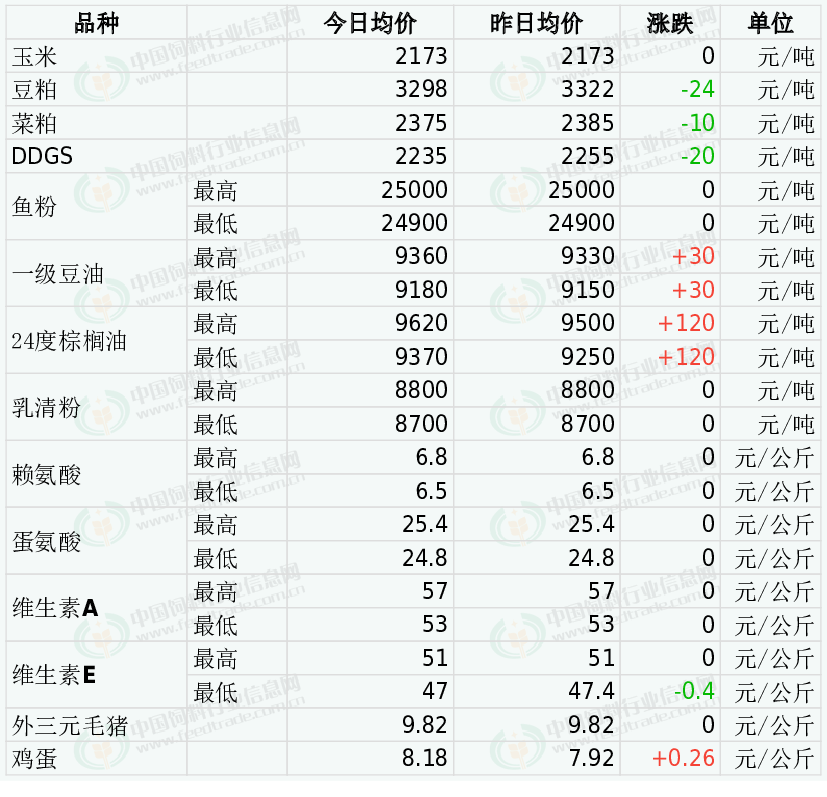
新粮上市压力未散,华北引领反弹、东北涨跌互现。全国秋粮收获已过八成,东北直收粮尚未收尾、潮粮上市量仍大,黑龙江深加工到货车辆较多、多数企业随到货灵活调价;但价格连跌一个月后已跌至部分区域种植成本线附近,叠加前期雨雪阻断物流、基层惜售情绪升温,上量阶段性收缩。山东成为本轮反弹龙头:厂门到货跌破200辆,企业连续三日提价吸量,今晨天力、盛泰、祥瑞、福洋、西王等多数企业继续上调或高报,潍坊、诸城一带报价已回到2200-2240区间。东北报价止跌企稳、局部试探性反弹,但企业库存充足(深加工库存连续三周回升至268万吨),压价心态未根本转变。
DDGS
主流酒精企业装置开机、运行稳定,大厂日产量维持800–1000吨,供应端无明显收紧。需求侧普遍“按需采购、随用随采”,走货一般,成交多伴随“按量议价/一单一议”,个别企业有库存累积迹象,现货议价空间打开,是本周价格承压的主因。
豆粕
今晨油厂出厂价延续上周五惯性统一上调10—20元,华东主流3180—3270元/吨,山东3230—3310元/吨,华北3300—3360元/吨,东北3340—3420元/吨,华南3220—3230元/吨。但上午期货盘面深跌后,现货挺价持续性存疑:一方面全国动态开机率65.93%、华北超80%、山东77.75%、东北78.7%、川渝78%,供应高位,豆粕库存109.6万吨同比偏高12%,“高库存+弱需求”格局未变,下游随用随采、物理库存仅6天左右,上周五37.38万吨的放量成交主要是逢低刚需与贸易商点价,可持续性差,周度日均成交环比骤降21.8%、提货环比降18.9%已印证;另一方面基差全线贴水加深(南通-80、日照/东莞-60、广东-40/-50),油厂挺价与催提并行,现货实际重心仍在下移。
菜粕
今日郑州菜粕期货低开后震荡下跌。加拿大油菜籽期货连续第二周下跌,基准1月期约收低2.34%,创下两个月来最低水平,主要反映大草原油菜籽收获临近尾声,农户加快销售新作,技术面利空触发大量抛盘。菜粕现货小幅下跌,随着加拿大油菜籽集中上市,我国油菜籽、菜籽粕进口预期增加,加上水产养殖逐渐进入淡季,预计近期菜籽粕价格走势偏弱。
鱼粉
外盘方面,厂商没有可售库存,参考价格稳定,其中秘鲁本季超级蒸汽鱼粉预售参考价格为CNF3450美元/吨,实际成交议价。国内进口鱼粉市场,港口鱼粉库存继续下降,且鱼粉到货保持下降,鱼粉市场延续挺价意愿,价格再次站上历史新高,且预计鱼粉强势延续。目前进口日本级鱼粉23900-24000元/吨,秘鲁超级蒸汽鱼粉价格为24900-25000元/吨,成交议价。
油脂
昨天CBOT豆油市场窄幅震荡,涨能依然受限。昨天马来西亚棕榈油市场继续震荡回升,受到相关植物油上涨及原油反弹的提振。国内棕榈油库存同比增幅超过1倍,进口买船依然活跃,棕榈油需求步入淡季且性价比低于豆油,供需双重压力下棕榈油市场跟涨基础不牢。整体来看,国内油脂市场因各自基本面不同而维持差异化行情,受套利资金调仓影响,棕榈油与其他油脂的价差关系得到修正。
乳清粉
近日外盘报价坚挺,中美行运费大幅上涨,抬升国内乳清粉进口成本,8月国内乳清类产品进口量同比降23.5%,减少乳清粉到港量,乳清粉市场货紧挺价。后续需注意到港量等因素。
赖氨酸
2026年8月,我国赖氨酸与赖氨酸盐及酯的出口量为7.3万吨,同比降3%,环比降13.6%。9月15日星湖伊品98%赖氨酸产品上调100元/吨。9月21日金玉锋98%赖氨酸报价6.4元/公斤,80%赖氨酸报价4.4元/公斤,70%赖氨酸报价4元/公斤。近日市场稳中整理。
蛋氨酸
2026年8月国内蛋氨酸进口量为0.98万吨,同比增3.7%,环比降35%。安迪苏南京蛋氨酸工厂计划10月检修。希杰马来西亚工厂8万吨蛋氨酸产线8月底停机后,将不再重启生物蛋氨酸生产,厂区后续计划改造生产其他氨基酸产品。9月22日赢创公告称新加坡蛋氨酸工厂恢复正常生产。市场传闻称内蒙灵圣预计10月底左右出产品。近期部分原料涨幅明显,厂家挺价,新和成固蛋停报,液蛋提价10%,10月14日市场称有工厂报价提至25.5元/公斤,市场稳中偏强运行。
维生素A
欧洲VA1000市场报价15.1-16.3欧元/公斤。据海关数据统计,2026年8月我国VA类产品出口量约464.584吨,环比减少7.00%,同比减少24.56%。10月16日市场称部分厂家停报,市场关注增加。
维生素E
欧洲VE市场报价6.8-7.5欧元/公斤。据海关数据统计,2026年8月我国维生素E及其衍生物出口量约9023.925吨,环比减少6.17%,同比减少17.40%。新和成山东VE工厂计划从8月中旬检修至10月中旬。市场显著回调过后,厂家挺价意愿增加,部分厂家停报或小涨,市场购销好转,低价货源减少。后续需注意新产能投产进度。
外三元毛猪
全国均价为9.82元/公斤,截至9月底,能繁母猪存栏3602万头,同比减少433万头,降幅10.7%。降幅比二季度扩大4.2个百分点,当前存栏水平仅为正常保有量3750万头的96.0%。10月集团猪场出栏计划环比增加,下游消费未出现实质性回暖,且屠宰企业开工率偏低,前期二次育肥致部分供给延后释放,标猪与肥猪价差持续收窄,生猪市场偏弱调整,下跌至低位后养殖户惜售情绪增加。后期需注意标肥价差,头部猪企出栏节奏以及去产能进度等。
鸡蛋
10月中旬老鸡淘汰节奏明显加快,产区库存压力得到进一步缓解,此前多数低价产区蛋价已跌至综合养殖成本线附近,养殖端低价惜售情绪持续增强,市场流通货源不再像此前那样充裕,对蛋价形成直接底部支撑。销区反弹带动产区补涨的态势持续,市场谨慎采购的态势完全扭转,产区出货量维持高位,广东等南方销区到货正常偏多,走货速度保持顺畅,下游贸易商拿货意愿显著提升,产销共振的格局进一步巩固。
一周阅读排行