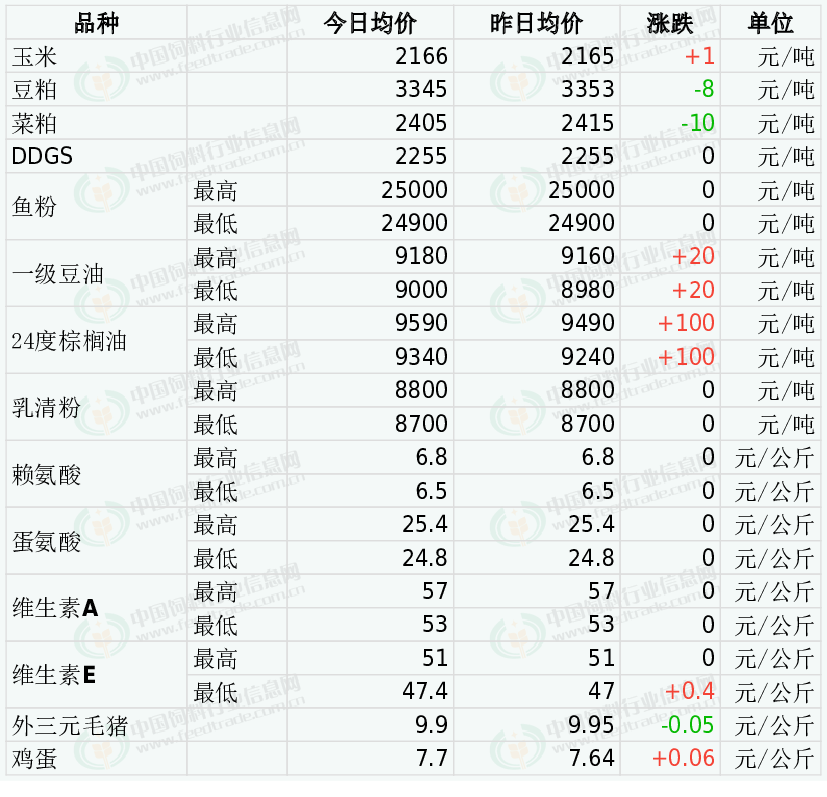
市场评论—关注焦点
玉米
华北雨雪阻断上量,山东部分企业试探性提价。雨雪打断上量带来短期企稳,但供应压力只是后移;转晴后第一波上量是真正考验。中期看储备扩收、小麦替代退出与饲用需求回归有望带动温和回暖,但丰产与进口谷物压制反弹高度。
DDGS
短期缺乏新增利好,预计 DDGS 延续"稳中偏弱、窄幅调整"格局,价格重心或小幅下移但幅度有限。核心跟踪变量为原粮玉米到厂价、豆粕走势(替代品比价)、酒精企业开工率与发运/提货节奏。东北新粮集中上量阶段若叠加豆粕继续走弱,高脂 DDGS 挂牌价存在补跌压力;反之若下游库存去化后集中补库、发运改善,价格有望在低位企稳。
豆粕
现货呈现区域分化是今天最大的看点,"北涨南跌、沿海内弱"。成本端外盘继续创新低,但对国内的边际压制在减弱。
菜粕
今日郑州菜粕期货低开后震荡下跌。加拿大油菜籽期货市场继续下跌,基准期约收低0.8%,触及近两个月来的最低水平。菜粕现货跟盘下跌,随着加拿大油菜籽集中上市,我国油菜籽、菜籽粕进口预期增加,加上水产养殖逐渐进入淡季,预计近期菜籽粕价格走势偏弱。
鱼粉
外盘方面,秘鲁鱼粉厂商不主动报价,报价波动不大,其中秘鲁本季超级蒸汽鱼粉预售参考价格为CNF3450美元/吨,实际成交议价。捕鱼方面,南部捕鱼零捕捞。同时,秘鲁中北部海域没有条件开放B季鳀鱼捕捞。最新消息秘鲁官宣15天白鳀鱼勘探捕捞,未设定配额。国内进口鱼粉市场,国内供给收紧,秘鲁下季捕鱼取消,市场保持强势。
油脂
昨天CBOT豆油市场冲高受阻延续震荡行情,技术卖压偏高。昨天马来西亚棕榈油市场震荡回升,夜盘回吐部分涨幅,市场情绪跟随相关植物油波动。国内棕榈油维持高库存状态,低性价比削弱棕榈油需求,进口买船依然活跃,供需双重压力下棕榈油市场反弹高度依然受限。美豆连续回调,成本端对国内豆油市场有下行驱动,强劲出口有助于缓解库存压力。整体来看,国内油脂市场面临高库存压力,棕榈油市场滞涨恐对整个油脂板块形成拖累。
乳清粉
近日外盘报价坚挺,中美行运费大幅上涨,抬升国内乳清粉进口成本,8月国内乳清类产品进口量同比降23.5%, 减少乳清粉到港量,乳清粉市场货紧挺价。后续需注意到港量等因素。
赖氨酸
2026年8月,我国赖氨酸与赖氨酸盐及酯的出口量为7.3万吨,同比降3%,环比降13.6%。9月15日星湖伊品98%赖氨酸产品上调100元/吨。9月21日金玉锋98%赖氨酸报价6.4元/公斤,80%赖氨酸报价4.4元/公斤,70%赖氨酸报价4元/公斤。近日市场稳中整理。
蛋氨酸
2026年8月国内蛋氨酸进口量为0.98万吨,同比增3.7%,环比降35%.安迪苏南京蛋氨酸工厂计划10月检修。希杰马来西亚工厂8万吨蛋氨酸产线8月底停机后,将不再重启生物蛋氨酸生产,厂区后续计划改造生产其他氨基酸产品。9月22日赢创公告称新加坡蛋氨酸工厂恢复正常生产。市场传闻称内蒙灵圣预计10月底左右出产品。近期部分原料涨幅明显,厂家挺价,新和成固蛋停报,液蛋提价10%,10月14日市场称有工厂报价提至25.5元/公斤,市场稳中偏强运行。
维生素A
欧洲VA1000市场报价15.1-16.3欧元/公斤。据海关数据统计,2026年8月我国VA类产品出口量约464.584吨,环比减少7.00%,同比减少24.56%。10月16日市场称部分厂家停报,市场关注增加。
维生素E
欧洲VE市场报价6.8-7.5欧元/公斤。据海关数据统计,2026年8月我国维生素E及其衍生物出口量约9023.925吨,环比减少6.17%,同比减少17.40%。新和成山东VE工厂计划从8月中旬检修至10月中旬。市场显著回调过后,厂家挺价意愿增加,部分厂家停报或小涨,市场低价货源减少。后续需注意新产能投产进度。
外三元毛猪
全国均价为9.9元/公斤,截至6月底,能繁母猪存栏3780万头,同比减少263万头,降幅6.5%,10月集团猪场出栏计划环比增加,下游消费未出现实质性回暖,且屠宰企业开工率偏低,前期二次育肥致部分供给延后释放,标猪与肥猪价差持续收窄,生猪市场偏弱调整,下跌至低位后养殖户惜售情绪增加。后期需注意标肥价差,头部猪企出栏节奏以及去产能进度等。
鸡蛋
今日全国鸡蛋价格延续节后下行走势,主产区均价普遍跌破3.7元/斤,多数区域报价已明显低于养殖成本线,北方主产区领跌,仅局部零散城市小幅上涨,整体供需宽松格局进一步放大。短期蛋价将在成本线以下维持窄幅震荡偏弱的走势,主产区均价大概率在3.3-3.7元/斤区间内波动,随着亏损面扩大,集中淘鸡带来的产能去化会逐步显现效果,大幅深跌的空间已经非常有限。按照季节性规律,10月下旬大概率是本轮蛋价的阶段性底部,后续随着老鸡淘汰节奏加快,12月腌腊、元旦备货周期启动后蛋价将迎来震荡上行的反弹窗口。
一周阅读排行