2连涨!猪价骤然“升温”,新一轮“猛烈”上涨来了?
截至10月19日,今天,国内生猪市场,猪价结束萎靡不振的局面,外三元标猪短暂触底9.79元/公斤后,在情绪引导下,受出栏节奏的变化以及需求边际的调整,国内生猪市场骤然升温,那么,此番猪价“由跌转涨”,新一轮“猛烈”上涨来了?具体分析如下:
从数据分析,2026年9-10月份,传统“金九银十”月份,上月,生猪报价趋势下降,9月初,标猪报价短暂涨至11.09元/公斤,月内,市场呈现旺季不旺的格局,尤其是,中秋以及国庆双节到来,但是,受养殖端产能滞后压力过大,节前市场备货反馈不佳,供强需弱下,猪价阴跌不止,月末,标猪报价触底9.96元/公斤!虽然,10月初,猪价略有反弹,标猪报价涨至10.25元/公斤,但是,由于需求边际支撑逐步转弱,但是,养殖端出栏压力集中,供需失衡下,猪价滑坡下跌,标猪报价触底9.79元/公斤,相比上月初的峰值,猪价累计下降11.72%!
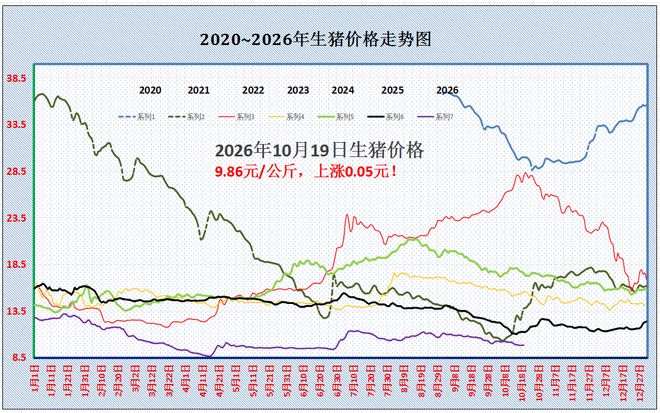
不过,从最新消息了解,最近两日,市场止跌回暖,截至10月19日,全国外三元生猪报价9.86元/公斤,相比前一日上调0.05元,猪价骤然“升温”,南北市场呈现大部偏强的走势,同比去年下降减少至12.12%,市场底部支撑略有转强!
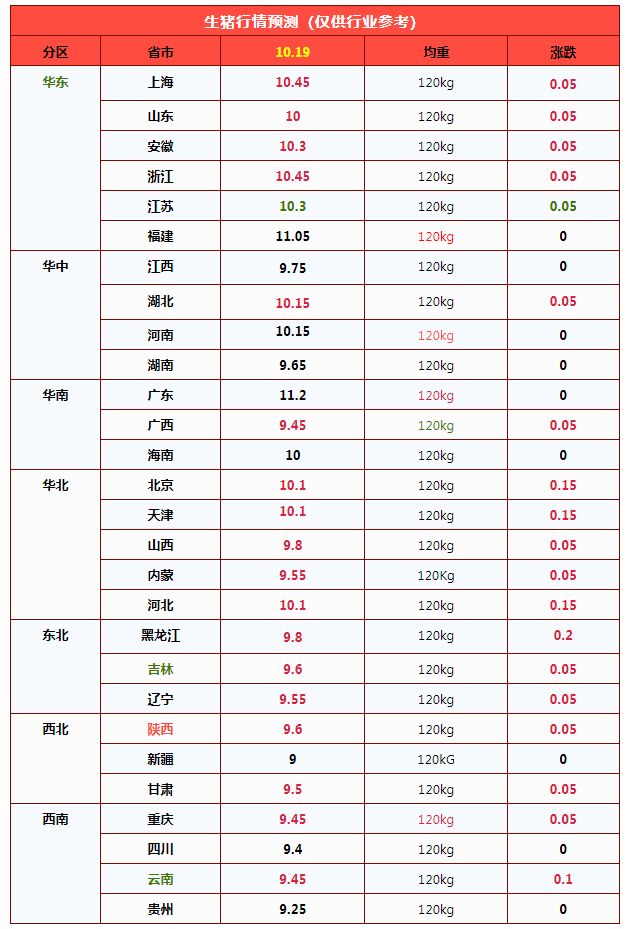
从地区来看,在全国重点监测的28个地区,仅有江苏报价偏弱,南北大部行情偏强,主流标猪报价上调0.05-0.15元/公斤!目前,低价地区,黑吉辽生猪报价在9.55-9.8元/公斤,高价地区,华东江浙报价10.3-10.4元/公斤,市场维持波动上涨的格局!
从需求来看,在国内主流消费城市,上周末,北京以及上海市场,北京地区批发市场白条报价下跌0.1-0.15元,市场购销走货一般,上海市场主流白条平均报价在12.55元/公斤左右,市场购销节奏一般!目前,国内城市猪肉需求跟进一般,主要受人员流动下降,餐饮以及团膳需求降温,消费边际缺乏支撑。不过,由于冷空气活动频繁,北方天气进一步降温,多地气温逐步转凉,这对于鲜品猪肉购销有所支撑,部分农村市场,白条购销积极性有所改善,居民贴秋膘的积极性有所增加!
从供应来看,此前,南北多地,集团猪企呈现一定减量出栏操作,不过,隔夜市场,机构调研西南、西北、华东、华中以及东北多地,规模猪企出栏略有增量!但是,从屠宰场采购难易来看,东北地区,屠宰场上猪节奏顺畅,部分社会面猪场有惜售操作,华东以及华中地区,屠宰场采购难度不大,供需谨慎心态有所增加,部分规模猪企有尝试涨价出栏操作。而在南方市场,西南以及华南地区,集团猪企出栏完成表现一般,供需情绪略有谨慎!
目前,生猪供需呈现“不温不火”的格局,短暂猪价或呈现“僵持”震荡的走势,不过,猪价或难有再降的空间,市场底部支撑或逐步夯实!毕竟,10月即将进入下旬,养殖端出栏压力或将逐步减轻,市场存在扛价心态,部分产区,二育仍有逢低补栏标猪的预期,且,气温进一步转凉,季节性猪肉需求或将逐步改善,市场看涨情绪或将逐步修复,理论来看,10月末,猪价或维持缓慢回升的趋势,但是,上涨空间或将受供应压力限制!
枯木逢春,猪价“翘尾”翻红!接下来“补偿”性上涨?
时光荏苒,10月即将进入下旬,近期,国内生猪市场,猪价呈现“萎靡不振”的格局,月初,在国庆假期因素支撑下,短暂猪价触底反弹,标猪均价从上月末9.96元/公斤攀升至10.25元/公斤。可惜,节日期间,需求边际支撑有限,且,节日气氛逐步消退,养殖端上月出栏计划完成欠佳,阶段性增量出栏明显!在供需变化下,生猪市场承压下跌,市场延续惯性回落的走势!此前,标猪均价跌至9.79元/公斤,猪价刷新下半年以来新低,养殖亏损压力陡增,上周,机构调研样本以上猪企自繁自养头均亏损近220元/头,部分散户猪场亏损或达到500元,市场呈现旺季不旺的局面!
不过,最近两日,生猪市场“枯木逢春”,猪价呈现“翘尾”翻红的走势,猪价重心也缓慢回升!援引机构监测,截至10月19日,全国外三元瘦肉型生猪出栏均价在9.86元/公斤,相比前一日上调0.05元,猪价止跌回暖,标猪均价震荡走高,国内南北地区,猪价上涨范围逐步增加,市场情绪也逐步改善!
从地区来看,国内重点监测的南北7个产区,可监测的共计28个省市,全国生猪出栏均价与山西以及黑龙江报价9.8元/公斤相近,全国生猪报价在9-11.2元/公斤,其中,华中以及华南报价以横盘为主,零星偏强。而在华东、西南、东北、华北以及西北市场报价偏强运行!
在传统产销市场,目前,北方地区,东北、华北以及西北,生猪主流报价在9.45-10.1元/公斤,河北以及京津报价涨超10元/公斤,黑吉辽报价在9.55-9.8元/公斤。在南方市场,西南、华南、华东以及华中地区,生猪主流报价在9.25-10.45元/公斤(广东以及福建除外),其中,川渝市场报价9.4-9.45元,山东以及安徽报价10-10.3元,江浙报价10.3-10.45元,河南报价10.15元,两广报价9.45-11.2元/公斤!
由此来看,10月19日,猪价止跌回暖,价格重心稳固回升,南北市场呈现大部“翻红”的走势,市场情绪有所改善,支撑猪价上涨的逻辑,个人分析如下:
一方面,在供应端,众所周知,10月生猪出栏“不降反增”,机构调研规模猪企出栏计划环比增幅1.91%!但是,近期,受标猪均价下移,养殖端集中出栏增量后,市场情绪有所变化,社会面以及规模猪企抵触低价给猪心态升温,集团猪企减量出栏,社会面猪场跟风惜售,生猪流通节奏有所减慢,供应压力略有减轻,市场呈现适度缩量拉涨的操作!
另一方面,在需求端,国庆节后,需求惯性回落,消费边际支撑不足,屠宰场开工率低位徘徊,尤其是,国内冻品猪肉高库存,冷冻猪肉陆续出货,进一步限制市场白条购销,对猪价产生压力!不过,近日,随着南北地区气温逐步转凉,居民贴秋膘的需求或缓慢回升,市场对于消费前景预期有所改善,部分下游市场存在一定逢低二育的操作,这改善了市场信心!
由此分析,受阶段性供需变化,在集团猪企尝试缩量拉涨以及需求边际预期回暖,部分市场二育增多,猪价呈现止跌反弹的走势!理论来看,10月下旬,猪价或有补偿性上涨的预期,但是,考虑到月内集团猪企出栏计划偏多,且,猪肉消费实际或难有明显提升,市场或延续“看涨不看高”的格局,重点关注市场出栏节奏的变化!
增量不增收!上市猪企三季报透视:产能去化冲刺,四季度行情等待传导
10月上旬,A股生猪养殖板块集中披露9月生猪销售简报,2026年前三季度经营轮廓落地。行业呈现极具周期特征的矛盾现象:牧原、正邦、天邦、立华等头部上市猪企商品猪销量同比普遍抬升,但营业收入全线同比下滑。在猪价下行周期,养殖行业正上演典型的“量增价跌、增量不增收”,出栏规模扩张无法对冲猪价下行带来的营收侵蚀,头部猪企进入“卖得越多,亏损压力越大”的阶段。
一、行业共性:前三季度销量普增,营收同比承压
从累计销售数据看,增量不增收是2026年前三季度生猪养殖板块最核心特征。
牧原股份:前三季度商品猪累计出栏5873万头,同比+ 2.45%;营收768.17亿元,同比- 25.72%。
正邦科技:生猪销量同比+ 41.48%,营收同比仍下滑约5.3%。
两家企业出栏增速差异巨大,但均未能实现营收正增长。9月单月数据进一步验证这一逻辑:牧原9月出栏642.3万头,同比+ 15.24%,营收85.2亿元,同比- 6.01%,商品猪销售均价10.36元/公斤,同比大幅下跌19.57%。天邦食品9月出栏50.34万头,营收4.62亿元,出栏均价9.97元/公斤;大北农肥猪营收3.54亿元,同比- 28.34%。
现货端数据同步走弱:卓创资讯9月全国外三元生猪均价10.74元/公斤,环比- 0.91%,同比- 17.41%;统计全国出栏均价10.67元/公斤,环比- 0.74%,同比- 17.99%。月度猪价中枢持续下移,现货行情震荡偏弱。
底层逻辑:营收=出栏量 × 出栏均价。周期下行阶段,猪价跌幅覆盖甚至超过出栏增量,直接造成营收负增长。
二、边际变化:三季度头均收入环比修复,但持续性存疑
虽然同比数据仍然惨淡,但单季度结构出现重要边际改善。选取6家上市猪企测算,头均销售收入呈现二季度见底、三季度回升的“先降后升”走势。
牧原:Q1头均收入1393元,Q2 1213元,Q3 1326元;Q3环比+ 9.31%
温氏:Q1头均收入1443元,Q2 1202元,Q3 1348元;Q3环比+ 12.12%
正邦、天邦、巨星农牧、立华股份走势一致,样本企业Q3头均收入环比增幅区间0.55%~14.48%。本轮修复的核心驱动来自商品猪售价回暖:牧原Q2月度猪价多低于10元/公斤,Q3回升至10元/公斤上方;温氏毛猪均价由9.27~9.70元/公斤抬升至10.75~10.86元/公斤。
但头均收入回升≠趋势性上涨。9月价格已经显现乏力:温氏毛猪均价环比- 1.01%,立华- 1.17%;牧原9月均价较8月小幅上涨0.58%,但仍低于7月水平。 供给端扰动是主因:9月中上旬南方局部猪病推动养殖端主动加速出栏;下旬养殖主体为完成月度出栏目标,再次加大出栏节奏,市场供给持续释放。 需求端有局部回暖,但不足以扭转格局:9月样本屠宰企业日均屠宰量18.52万头,环比+ 8.75%,开工率环比提升2.67个百分点。但中秋前置备货不及预期,叠加出栏均重抬升0.51%至124.59公斤,大猪供给增加,压制现货价格。
三、结构分化:出栏节奏+产品结构,决定企业营收弹性
头均收入修复之后,企业总营收表现由两大变量决定:出栏规模变动、产品结构(商品猪/仔猪占比)。6家样本猪企Q3经营分化:
牧原、温氏:牧原Q3出栏环比微降0.68%,温氏出栏环比+ 2.83%;依靠头均收入修复,营收分别环比+ 8.56%、+15.29%。
巨星农牧:出栏环比- 12.46%,但头均收入大幅提升14.48%,营收微增0.22%。
正邦、天邦:出栏环比大幅收缩14.62%、11.91%,头均收入提升幅度偏弱(0.55%、4.82%),无法对冲减量影响,营收环比分别下滑14.16%、7.67%。
仔猪与商品猪价格错位,是本轮结构分化的关键变量。金新农案例:9月商品猪出栏环比- 50.18%,仔猪占比抬升至73.84%,总营收下滑44.16%,头均收入环比下降26.67%。 天邦食品反向操作:主动压缩仔猪出栏,9月仔猪销量环比- 55.50%,仔猪占比由33.29%降至18.32%,头均收入环比提升15.97%。
现货数据印证仔猪端悲观预期:9月7公斤仔猪均价142.3元/头,环比下跌19.84%,跌幅远大于商品猪。仔猪价格深度回调,直接反映养殖场补栏意愿偏弱,远期生猪产能扩张动力不足。
四、产能去化进入冲刺阶段:牧原母猪存栏跌破300万头
销售月报披露头部企业能繁母猪调减进展,是周期研究的核心观测指标。牧原能繁母猪存栏:Q1末312.9万头,Q2末311.3万头,Q3末297.4万头;Q2净减1.6万头,Q3单季净减少13.9万头,环比降幅4.47%,存栏规模回落至300万头以下。对比2025年9月末330.5万头,同比下降约10.02%。
一个关键认知:母猪存栏下行不等于当期生猪供给立刻收缩。牧原母猪持续去化背景下,前三季度商品猪出栏依然同比+ 2.45%,Q3单季出栏同比+ 6.27%。当期出栏由存量母猪繁殖效率、仔猪留存、育肥计划共同决定,产能去化的传导存在时滞。
本次母猪调减,有行业人士解读为响应全国生猪产能调控政策。当前全国能繁母猪存栏3780万头,距离3750万头调控目标仅相差0.8%,行业产能去化已经进入收尾冲刺区间。产能去化是未来猪价反转的底层前提,但兑现需要时间传导。
五、后市推演:10月承压,11月存在阶段性修复窗口
卓创资讯邹莹吉对四季度行情给出判断:
10月:供给充裕,价格承压。春季投苗基数偏高,可出栏生猪规模充足;消费处于淡旺季切换空档,终端需求环比回落,预计10月外三元均价约10.07元/公斤。若猪价下行至低位区间,二次育肥或出现边际补栏,带来短暂支撑。
11月:阶段性转机可期。随着腌腊需求逐步启动,大猪需求回暖,带动标猪价格;养殖户存在压栏等待冬至前后出栏的行为,短期市场供给收缩,11月猪价具备上行机会。
同样预判10月猪价先抑后扬,月度均价较9月小幅下移。综合来看,四季度生猪价格大概率维持区间震荡,趋势性牛市行情仍要等待产能去化效应进一步向下游传导。
结语
2026年前三季度,生猪养殖行业处于周期磨底阶段:出栏放量但猪价下行压制营收,头部企业主动调减母猪产能,行业进入产能去化尾声。短期维度,10月现货压力仍存,11月有望迎来季节性行情;中长期看,行情反转的核心锚点依然是能繁母猪持续出清后的供给收缩。 周期底部,企业分化将持续放大:出栏节奏管理、产品结构调整、成本控制能力,决定猪企穿越下行周期的韧性。
千亿冻肉供应链深度解析:底层架构、现实瓶颈与产业演进方向
2025年国内冷冻肉类市场规模突破3820亿元,长期维持6.3%左右的复合增速。冻品肉类供应链串联养殖屠宰、精深加工、低温仓储、冷链干线、终端分销与全链条溯源监管,是国内民生肉品保供、物价调节、餐饮及食品加工产业赖以生存的基础设施。
相较于普通生鲜供应链,冷冻肉类对全程温控、履约时效、批次溯源、加工标准化具备刚性约束。一套合规、高效、智能化的低温供应链体系,既是肉品企业构筑护城河的核心资产,也是我国肉类产业高质量转型的底层命脉。
一、全链路解构:冻品肉类垂直闭环供应链体系
冻品肉类属于典型垂直型低温供应链,遵循上游原料供给—中游加工仓储枢纽—下游多渠道终端分销的闭环运行逻辑,依靠- 18℃全程冷链维持产品理化特性,实现从牧场到餐桌的全链路管控,各环节标准化水平直接决定成品品质、损耗率与市场信用。
(一)上游原料端:多基地分散布局,构建“国内自给+进口补充”双供给底盘
上游以畜禽规模化养殖、活体收购、原料集采为核心,决定供应链供给稳定性与原料合规底线。头部冻肉企业已摆脱单一产地采购模式,搭建3+N原料供应网络:依托华东、华中、西南、东北四大核心畜禽产区,设立三大主力供应基地叠加N个应急备用基地,通过产地分散化对冲区域性疫病、自然灾害、产能周期波动带来的供给冲击,平滑全年原料供给。
供给结构呈现国内自主生产+口岸进口补充的二元格局:国内规模化养殖与定点屠宰企业保障猪肉、禽肉、基础牛羊肉供给;天津港、青岛港、上海港等核心口岸进口海外牛羊肉与冷冻禽产品,填补国内高端肉品原料缺口。所有原料入场前强制完成动物检疫、疫病筛查、资质核验,在源头阻断不合格肉品流入流通体系。
(二)中游加工仓储:标准化冷加工实现原料价值转化,冷链仓储分层布局
中游是供应链价值枢纽,承接上游原料输出,向下游输出商品化冻品,涵盖屠宰预冷、排酸、低温分割、精深加工、恒温仓储、标准化包装等工序,是初级活体原料转化为标准化商品食材的关键环节。行业遵循“集中屠宰、品牌经营、冷链流通、冷鲜上市”政策导向,标准化加工体系已在头部企业全面落地。
畜禽屠宰完成后,先开展预冷排酸处理,消除肉品僵直带来的口感缺陷;随后转入- 18℃低温车间进行精细分割修整,由传统大宗整货贸易模式转向牛排、肉卷、肋排、切块等小包装标准化产品,适配餐饮、商超、预制菜、电商等差异化终端需求。加工成品进入专业低温冷库存储,依靠动态库存周转策略控制货龄,成熟企业不会长期积压库存,存放周期超过半年货品实施折价流转机制,兼顾食材品质与经济价值。
仓储网络形成综合冷链园区+专业冻品库+城市前置仓三层架构。京津冀、长三角、珠三角核心消费城市群依托大型冷链园区形成区域低温集散中心;前置仓模式普及,推动传统远期期货式贸易向准现货交易转型,缩短交付链路,提升终端订单响应能力。
(三)下游流通终端:多渠道并行,B端为核心消费底盘
下游依托全程低温物流完成全国调拨与终端履约,形成大宗批发与新零售渠道融合的分销体系。传统通路以大宗分销为主,货品自口岸/中心冷库流向区域二批商、农贸市场、团餐配送商,服务中小餐饮与社区商超批量采购。
消费迭代催生新型渠道:连锁商超、社区生鲜、直播电商、中央厨房、预制菜企业成为增量核心。当前冻肉需求结构呈现对半格局:约50%冻肉供给食品加工厂,用于卤制品、烧烤串、预制菜肴等深加工;另外50%经多级分销直达酒店餐饮、门店及家庭消费端。依靠- 18℃冷藏运输、专线冷链车辆、实时在线温控监控,降低跨区域流通干耗与变质损耗,支撑全国范围内肉品资源调度。
(四)全链条溯源监管:批次化追溯,建立食品安全责任闭环
冻品肉类纳入常态化市场监管框架,溯源体系穿透养殖、屠宰、加工、仓储、运输、销售全部环节。每一批次产品绑定唯一溯源标识,可调取产地信息、检疫证明、加工时点、仓储温度记录、流通路径、销售主体等数据,实现来源可查、去向可追、责任可究,从机制层面遏制走私冻品、变质肉、不合规产品进入市场流通。
二、行业发展现状:规模稳步扩容,产业由粗放转向集约化
国内冻品肉类供应链已经告别野蛮生长阶段,进入规模化、标准化、品牌化、智能化升级周期,整体特征概括为:市场扩容、结构优化、渠道变革、集中度抬升。
市场维度:赛道景气度稳定,冷冻肉是冷链食品核心板块。餐饮连锁标准化、家庭便捷消费、预制菜产业扩张持续拉动需求,2025年冷鲜及冷冻肉市场占比持续提升。标准化冻肉凭借成本优势、储存便利性、品质稳定等特点,在B端市场具备不可替代竞争力。
业态维度:商业模式重构,从过去“大进大出”的现货批发模式,升级为养殖+进口+加工+仓储+电商直发全链条运营模式。大宗散货贸易占比持续回落,小包装、半成品、预制化冻肉占比提升,匹配多元化场景需求。
竞争维度:行业集中度持续上行。头部企业凭借全链整合能力、规模成本优势、全国冷链网络抢占市场份额;中小贸易商逐步退出同质化大宗赛道,转向细分品类专营、区域配送、定制化服务,行业恶性价格竞争得到缓解。政策层面依托《“十四五”冷链物流发展规划》持续完善肉类冷链基础设施,推进行业标准落地。
三、产业核心约束:四大短板制约供应链提质增效
尽管行业长期向好,但结构性短板依然突出,集中体现在标准化、数字化、成本、抗风险四个维度。
标准化分层显著:龙头企业实现全流程标准化管控,但大量中小加工、流通主体加工规范不足、包装规格混乱、温控波动,部分短途仓储与运输环节存在冷链断链风险,带来产品品质不均、货损偏高,拖累行业整体口碑。
数字化鸿沟明显:大型冷链园区与头部企业已搭建温控、库存、物流、溯源一体化数字平台;中小从业者仍沿用人工台账、线下调度,信息孤岛问题突出,库存积压、调货滞后、供需错配频发,供应链协同效率不足。
综合冷链成本刚性高企:冻品全链路低温环境需要持续能耗投入,冷库建设租赁、冷链车辆购置运维资本开支大;分拣、仓储、核验人力成本持续上行,挤压行业盈利空间,中小经营主体盈利承压。
供应链韧性不足:头部企业依托多基地布局分散风险,但绝大多数中小商户货源、渠道单一,面对原料涨价、口岸管控、极端天气、区域性疫病冲击时,极易出现断供、价格剧烈波动、库存减值风险。
四、产业演进趋势:一体化、智能化、精细化、品牌化
伴随冷链基建完善、数字技术落地、消费需求升级,冻品肉类供应链将迎来结构性变革,四大主线清晰:
全产业链一体化整合提速:行业逐步打通上下游信息壁垒。头部企业持续向上游养殖、中游加工仓储、下游终端配送延伸,构建一体化管控体系,压缩中间流通层级,降低货损与交易成本,提升供给稳定性。
数字化与智慧冷链普及:物联网、AI温控、大数据深度嵌入业务流程,实现冷库自动恒温、车辆温度实时监控、库存预警、智能派单调度、全链路数字化溯源,对冲人工管控漏洞,实现降本增效。智慧交易市场、线上现货平台加速落地,推动行业由线下传统贸易向数字化现货交易转型。
产品与服务精细化:大宗原冻品占比逐步下降,高端分割肉、定制半成品、预制肉制品、品牌冻品成为增长主力。企业面向连锁餐饮、团餐、家庭消费、食品加工等细分场景开发定制产品与配送方案;城市前置仓网络持续加密,实现就近备货、短履约周期交付。
合规能力与品牌价值成为核心壁垒:监管持续收紧,不合规小作坊、无资质流通主体加速出清,行业准入门槛抬升。消费者食品安全意识提升,品牌冻肉凭借稳定品质、完整溯源体系、标准化服务构建差异化优势,品牌化将成为长期竞争主线。
五、结语
冻品肉类冷链供应链,表面是低温仓储物流业态,底层是保障国内肉品供给安全、支撑食品工业发展的民生基础设施。上游多源供给筑牢安全底座,中游标准化加工完成价值增值,下游多渠道网络触达多元消费场景。这条千亿赛道的每一轮升级,都在重塑国内肉品流通格局。未来,随着冷链基础设施补短板、产业数字化渗透、行业标准统一落地,冻品肉类供应链将完成对传统粗放模式的替代,建成高效、智能、合规的现代化产业体系,持续为民生食材安全、餐饮产业升级提供底层支撑。
仔猪深度破位,成本线失守!猪周期底部,为何价跌却无补栏动力
一、行情复盘:仔猪快速杀跌,价格大幅击穿繁育成本
生猪市场持续处于周期底部区间,仔猪板块行情加速下探,跌势显著。农业农村部数据:10月第一周全国仔猪平均价格19.51元/公斤,环比下跌1.3%,同比大幅下滑28.4%。按15斤仔猪测算,单头购买成本已不足150元。二元母猪价格同步下行,龙头企业主动启动产能去化,但市场外购补栏意愿并未随仔猪降价回暖。
卓创监测样本数据显示,7kg断奶仔猪在7月冲高至258.57元/头,形成本轮阶段性高点,随后开启持续单边下行。截至10月9日,7kg仔猪均价回落至105.24元/头,累计跌幅59.4%,价格近乎腰斩;10月14日继续低位磨底,全国主流成交102–108元/头,部分区域劣质苗跌破百元关口。
从繁育端成本核算,行业7kg断奶仔猪综合成本区间260–280元/头。当前市场售价已显著低于繁育场盈亏平衡线,繁育企业每出栏一头仔猪即面临亏损。行业内出现被动抛售仔猪、主动压缩繁育计划的行为,产能端压力持续释放。
与历史猪周期特征不同:本轮行情呈现价越跌,补栏越保守的特征。即便仔猪价格已经进入历史相对低位,牧原等头部企业持续淘汰低效母猪、推进产能调减,中小场与散户外购育肥补栏热情依旧低迷,现货成交清淡,大量养殖户选择空栏观望,拒绝低位接苗。
二、供给底层逻辑:前期能繁基数偏高,仔猪供给仍充裕
仔猪上市量由5个月前的能繁母猪存栏水平决定。卓创196家样本企业监测,对应9月仔猪出栏的前期能繁母猪存栏环比仅小幅下滑0.92%。 产能虽已进入缓慢去化通道,但去化幅度偏弱,前期累积的能繁基数仍处在高位,支撑仔猪上市货源保持充裕,供给端压制短期难以快速缓解。
三、补栏意愿低迷的三大核心约束
1.育肥端持续亏损,补栏本质是远期价格博弈
当前标猪育肥环节仍处于亏损状态,是抑制外购补栏最核心因素。外购仔猪进场后,还将持续产生饲料、人工、防疫、折旧等固定成本。当前自繁自养模式头均亏损约200元,外购仔猪育肥同样难以盈利。 养殖户决策逻辑,并非看当下仔猪有多便宜,而是评估5个月后肥猪售价能否覆盖全部育肥成本。远期盈利预期偏弱,直接压制新增补栏动作。
2.出栏窗口落在消费淡季,亏损记忆压制风险偏好
当前时点补栏,育肥周期5–6个月,出栏窗口对应2027年2–3月,属于春节后传统消费淡季。行业已经连续十余个月处于亏损区间,养殖端对该时间节点盈利预期普遍偏空。 叠加2026年3–5月猪价深度下行,外购育肥群体出现大面积实质性亏损,近距离的亏损经验显著降低散户风险承受能力,不愿再次入场博弈。
3.秋冬疫病风险抬升,盈利安全垫几乎消失
秋冬季节北方疫病进入高发阶段。外购仔猪大多涉及跨区域调运,保育期成活率波动、疫病感染风险显著上升。当前养殖几乎没有盈利安全垫,一旦发生损耗,养殖户将同时承受猪价下行亏损+死淘损耗亏损双重冲击,风险收益比失衡。
结构差异:大型养殖主体以自繁自养为主,基本不存在外购仔猪育肥的业务。自有仔猪内部转化育肥;行情上行阶段,还可通过外售仔猪变现。同时母猪群体生产效率持续提升,单位母猪提供断奶仔猪数量增加,进一步放大仔猪供给潜力。
四、后市研判与行业风险提示
短期生猪、仔猪市场大概率维持低位震荡,不具备快速反转基础。四季度虽有中秋、国庆、年末腌腊备货带来季节性消费增量,但前期压栏大猪存量、冻品库存持续形成供给对冲,猪价大概率呈现先抑后扬、震荡磨底格局,难以走出持续性单边上涨行情。
行业警示:警惕仔猪低价抄底陷阱 本轮周期磨底时间偏长,远期价格不确定性高。养殖场户应当理性评估自身资金储备、圈舍硬件、生物安全体系能力,坚持种群按需更新,拒绝赌行情式盲目扩产。
自繁自养场:持续优化母猪结构,淘汰低效个体,筑牢生物安全防线;
外购育肥场:保持审慎,正视低价仔猪背后的周期风险。
周期底部比拼的不是抄底的勇气,而是现金流韧性、生物安全管控能力与精细化养殖管理水平。
一周阅读排行