跌猛了!猪价下跌“绿油油”,新一轮“降价潮”来了?
10月即将过半,国内生猪市场,国庆节后,供需基本面难以改善,市场延续“易跌难涨”的格局。尤其是,供应端压力依然较大,而需求方面缺乏有效支撑,产销维持过剩的局面,猪价重心破位下跌!虽然,市场底部支撑存在,但是,持续“阴跌”的走势,养殖压力进一步增加,那么,猪价前景如何,新一轮“降价潮”来了?分析如下:
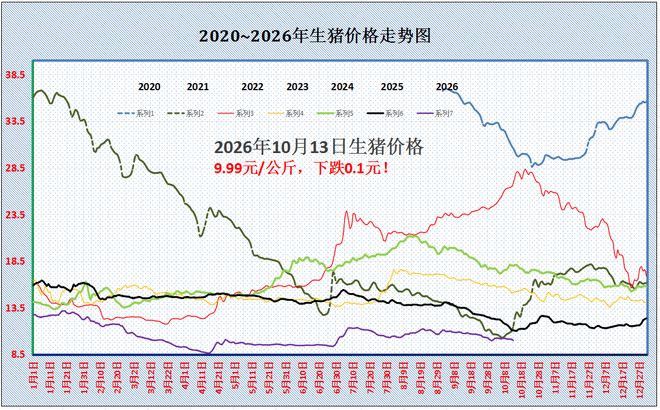
援引机构数据,10月13日,全国生猪市场,瘦肉型标猪出栏均价9.99元/公斤,相比昨日下降0.1元,猪价重心破位下跌,均价跌破10元/公斤,国内南北地区,猪价“跌猛了”,市场又是下跌“绿油油”!相比月初高点10.25元/公斤,下降0.26元,猪价即将跌回上月末的水平!
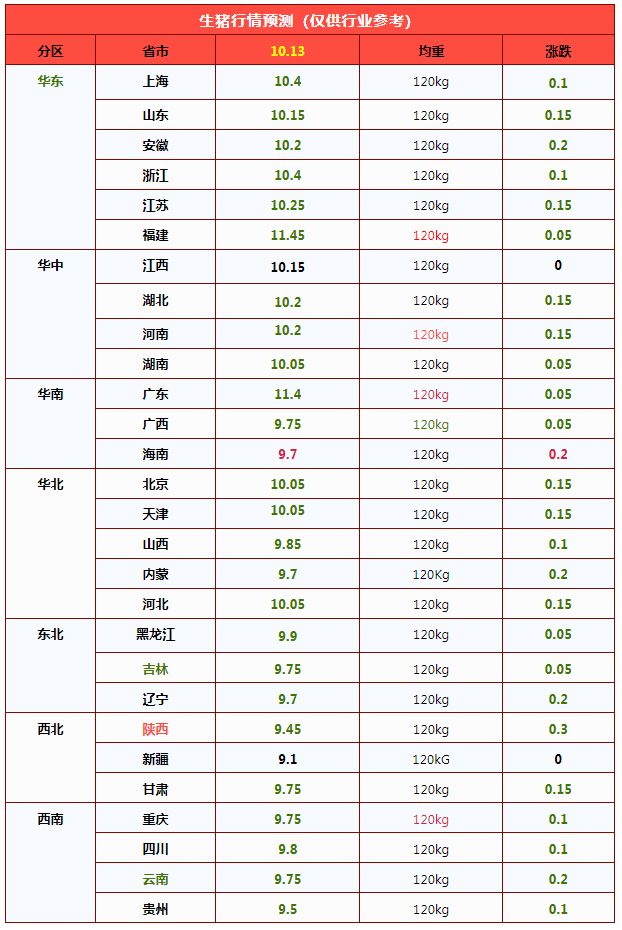
从地区反馈分析,全国重点数据监测的南北7个产区,可监测的近28个地区,生猪出栏平均价与河北、湖南等地10.05元/公斤相近,生猪南北市场报价9.1-11.45元/公斤,新疆最低、福建最高。南北大部行情回落至9.7-10.4元/公斤。继东北、西北以及西南地区,猪价跌破10元/公斤后,华北报价也将全面跌破10元/公斤,高价地区,华东报价重心回落,主流报价也跌至10.15-10.4元/公斤左右!
目前,猪价承压下跌,生猪均价再次破位下降,此番猪价跌势反扑,且,降价幅度走扩,关键在于市场产销维持失衡的局面!
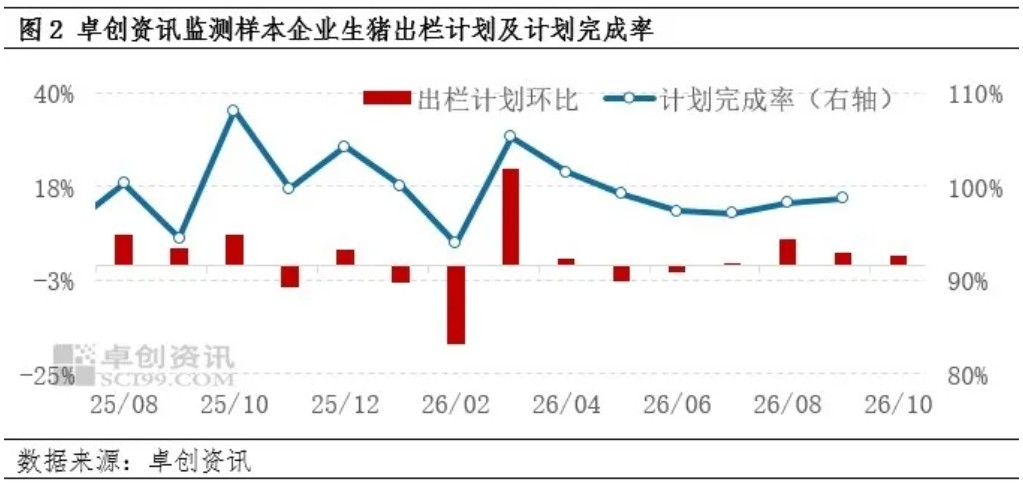
在供应端,此前,援引机构监测,10月份国内样本173家规模以上猪企,本月实际出栏计划1508.18万头,相比9月增加1.91%!集团猪企出栏计划增多,上旬受国庆假期影响,规模猪企出栏偏慢,本月中下旬日均出栏计划偏多!且,由于生猪价格底部运行,生猪育肥头均亏损深度增加,养殖端长期出栏亏损下,资金困难,变现需求增加,这进一步提振市场认卖心态,社会面以及规模猪企出栏情绪偏强!
尤其是,近期,气温大幅波动,生猪育肥面临猪病风险增加,而生猪出栏体重攀升,猪肉供应前景充裕,市场标肥价差收窄,养殖端看涨中大猪前景信心减退,压栏增重风险存在,市场认卖意愿偏强!
在需求端,进入10月份,国庆小长假,需求边际短暂改善,但是,国庆节后,消费市场回归正常!由于市场替代品供应充足,居民饮食清淡且倾向健康,猪肉消费占比回落,禽肉以及水产、牛羊肉需求替代增多,鲜品猪肉购销冷清,下游市场缺乏明显补货需求,屠宰场订单缩水,日均屠宰量提升乏力!
叠加,受生猪出栏体重攀升,肥猪市场支撑略有转弱,国内市场二育情绪谨慎,入场信心一般,主流二育以观望为主!
由此分析,在供需调整下,国内猪价承压下跌,短暂市场或维持偏弱的走势!不过,个人认为,随着标猪报价跌破10元/公斤,猪价再降的空间或将有限,市场或有二育现象,养殖端也存在扛价心态,重点关注市场购销变化!
猪价跌回“原价”,破位下跌!接下来“地板线”是多少?
时光荏苒,10月即将过半,国内生猪市场,近期,猪价承压下跌,市场“跌惨”,国内标猪均价再次破位下跌,生猪均价跌破5元/斤,二师兄跌回“原价”,生猪均价接近9月末的低值!尤其是,生猪市场看跌情绪偏强,市场基本面偏弱,短期内,猪价或震荡走低,均价重心或继续下移。那么,接下来,二师兄的“地板线”是多少?具体分析如下:
据机构数据分析,截至10月13日,外三元生猪出栏均价9.99元/公斤,环比昨日下降0.1元,猪价接近9月末9.96元/公斤的低值,市场呈现“超预期”下跌的走势,同比去年下降9.6%,南北地区,市场延续萎靡不振的格局。其中,高价地区,华东市场,江浙以及山东等地,生猪报价跌至10.15-10.4元/公斤左右,而在低价地区,东北、西北以及西南地区,生猪报价普遍回落至9.6-10元/公斤左右,猪价重心降入“4元时代”!
目前,猪价承压下跌,市场基本面偏空,看跌以及看稳情绪偏强,市场缺乏看涨的信心,短期内,猪价重心或持续走低!支撑下跌的逻辑分析如下:
其一,消费市场,目前,猪肉消费萎靡,国庆节后,需求惯性回落,尤其是,人员流动减少,城市消费集中度下降,团膳需求降温。而内销市场,居民家庭需求跟进一般,受饮食习惯的变化,猪肉消费替代增多,截至目前,样本屠企开工率在30.14%左右,消费支撑不足!
其二,供应市场,目前,供应端格局宽松!一方面,生猪出栏计划偏多,10月份,集团猪企出栏水平进一步增加!其中,卓创数据监测,10月份样本猪企计划出栏环比增加2.45%。产能仍处于集中释放阶段,且,上月受节日影响,集团猪企出栏偏慢,中下旬日均出栏压力较大,养殖端认卖积极性较高!
其三,猪场疫病风险加大!近期,生猪市场养殖风险陡增,尤其是,随着季节转变,南北多地气温大幅波动,生猪育肥面临应激风险陡增,此前,华中多地猪场出现疫病频繁现象,这也抑制市场看涨信心,阶段性,市场恐慌出栏情绪不减!
其四,生猪出栏均重攀升!从机构监测,上周,国内生猪育肥出栏平均体重在123.91公斤,环比前一周增加0.13公斤,生猪出栏体重继续增加,市场存栏格局变化!尤其是,中大猪存栏水平修复,单位商品猪提供猪肉能力充足,且,市场冷冻猪肉高水平下,养殖端看涨后市信心减退,进一步加剧了养殖端回笼资金变现出栏的情绪;
其五、市场抄底情绪偏弱!目前,四季度伊始,虽然,市场对于南方腌腊前景存在看涨信心,季节性需求也将转向旺季,但是,由于生猪供应以及猪肉供应前景充裕,且,肥猪存栏占比水平也逐步增加,阶段性二育信心不足,入场缺乏集中度,对于标猪需求承接略显偏弱!
由此分析,在供需多方压力下,近期,猪价承压下跌,生猪均价跌破10元/公斤!个人认为,接下来,猪价重心或继续回撤,地板线或出现在9.8元/公斤上下!二育逢低入场以及养殖端缩量拉涨支撑转强,理论来看,中下旬后,猪价或有修复上涨的机会!
供给增加、消费转弱叠加冻品抛压,10月猪价或继续磨底
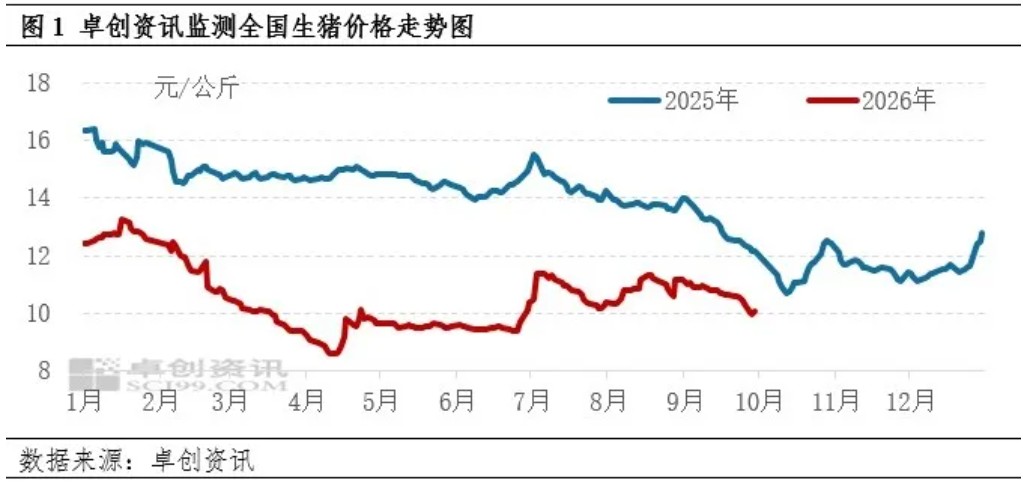
据卓创资讯统计,9月生猪均价环比下滑1.05%,市场供大于求拖累猪价震荡下行。进入10月,样本养殖企业出栏计划环比增加2.45%,9月未完成出栏的积压猪源集中释放,叠加生猪交易均重逐步抬升,供给压力进一步加大。双节备货红利消退,终端需求短期回落,同时冻品库容率仍处高位,存在潜在出库压力。多重利空共振,预计10月猪价继续承压,需关注疫病、出栏节奏与冻品投放等变量。
9月供大于求格局显现,猪价震荡承压下行
据卓创资讯统计,9月猪价呈现逐步下滑走势,均值为10.68元/公斤,环比下滑1.05%。双节备货虽然利好生猪需求,但供应端整体充沛,供应大于需求的局面使得猪价承压下滑。进入10月样本生猪出栏计划环比呈现增加趋势,并且失去双节备货支撑需求端将呈现短暂下行,再考虑到目前冻品库容率处于高位,10月猪价或将继续承压。
10月养殖端计划出栏量环比抬升
供给端增量是压制10月猪价的核心因素,出栏增量来自规模场顺延出栏。9月生猪需求表现不及市场预期,不少规模养殖企业原定9月出栏计划未能如期完成,据卓创资讯统计9月生猪计划完成率为98.74%,部分标猪出栏节奏向后顺延。9月积压猪源将在10月集中释放,导致10月份生猪计划量环比增幅2.45%。前期行业存在压栏行为,市场中大猪存量较多,三季度生猪交易均重连续增加,相较于出栏头数的增加,高出栏均重带来更大的猪肉供给增量,进一步放大市场供应压力。
双节备货红利消退,10月生猪需求短期回落
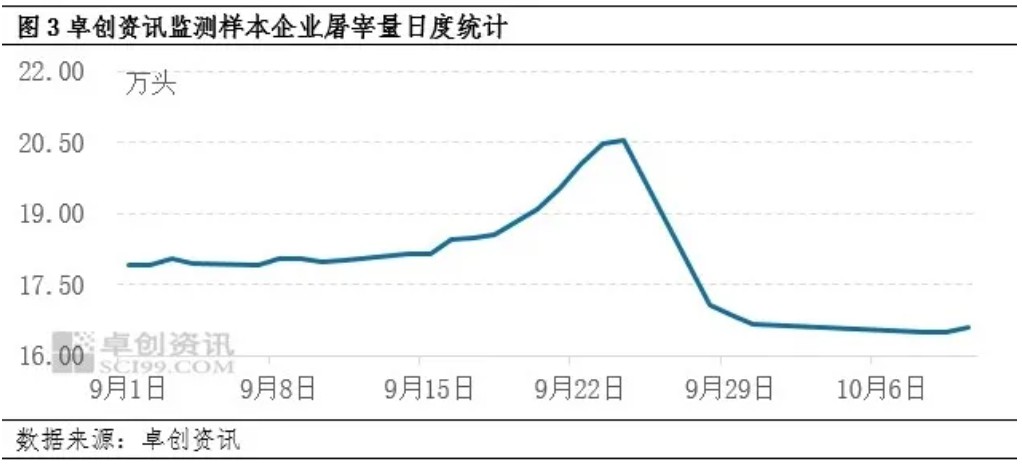
需求端,双节备货落幕,生猪需求阶段性回落,难以形成有力支撑。中秋、国庆双节前,屠宰企业、商超、餐饮渠道集中前置备货,带动9月下旬屠宰开工率阶段性抬升,属于提前透支消费需求。双节过后,旅游餐饮消费红利消退,居民集中采购鲜肉的行为减少,终端消费回归常态水平。据卓创资讯统计节前备货高峰期屠宰企业日均屠宰量为20.34万头,节后日均屠宰量为16.53万头,环比下滑18.73%。屠宰企业订单下滑,普遍采取以销定产模式,采购心态谨慎,对生猪价格形成直接压制。
高位冻品库存构成隐形供给压力
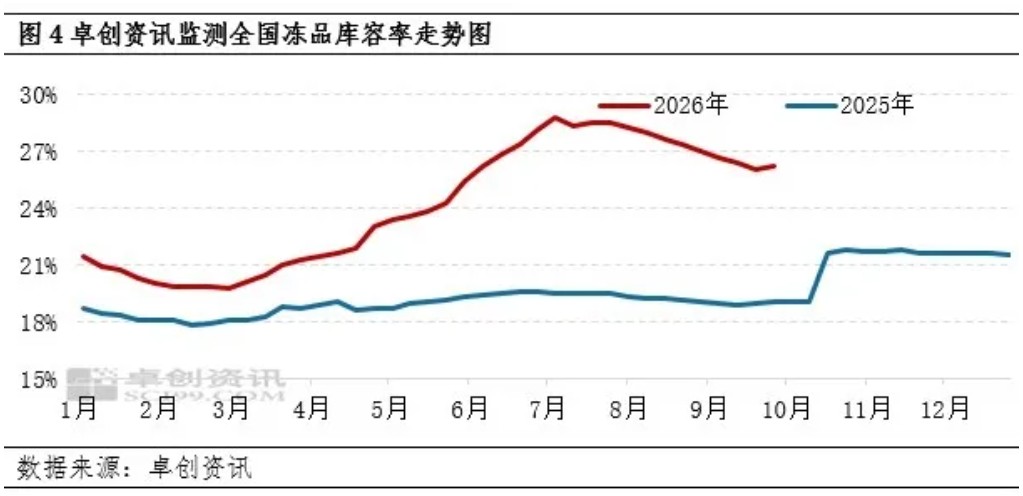
除现货供需外,高位冻品库存也是一大利空因素。三季度的冻品库容率呈现持续下滑的态势,但同比往年仍处于相对高位。前期冻品入库占用大量资金,随着库存存放时间拉长,仓储成本持续累积。在资金周转压力之下,冻品贸易商存在出库诉求。冻品出库将分流鲜肉需求,挤占鲜肉消费空间,进一步拖累生猪现货价格。并且冻品出库存在不确定性,若现货出现小幅反弹,贸易商出库意愿将明显提升,将压制猪价反弹空间。
10月行情总结与中长期展望
综合来看,10月生猪市场利空因素占据主导,供给增量、节后消费回落叠加冻品潜在出库,共同压制猪价。后续重点关注三大变量:局部猪病扩散程度、规模场实际出栏节奏、冻肉集中出库规模。卓创资讯预计10月均值或为10.07元/公斤,预计环比跌幅为6.28%。(增加明确的价格预测结论,可以是高低点,可以是均价以及同环比变化等)
中长期来看,行业产能去化仍在持续,但产能收缩传导至生猪供给存在滞后效应,10月供给端难现趋势性缩减,四季度行情整体以温和反弹为主,预计价格区间在10.0-10.6元/公斤区间内运行,趋势性上涨拐点仍需等待产能去化效果进一步兑现。
猪周期大揭秘:底部震荡、产能博弈与盈利曙光
近期一份市场研报判断,10.6元/公斤或将成为本轮生猪价格底部,下跌空间有限。但猪周期底部从来不是一个固定价格点位,而是一段震荡区间;底部,只有走过去之后,我们才能确认。
历时长达42个月的漫长下行周期,正在重塑整个生猪产业。这场洗牌冲击的不只是猪价,更是企业债务结构、现金流安全,彻底终结过去“赌周期赚暴利”的经营模式。
一、超长磨底的现实代价:亏损蔓延,风险逐层向外传导
2026上半年国内25家上市生猪养殖企业全部陷入亏损,行业普遍进入“出栏一头亏损一头”的艰难阶段,经营性现金流持续净流出,不少企业只能依靠举债、变卖资产续命。
补充:据券商汇总测算,25家上市猪企上半年合计亏损超150亿元。
头部上市猪企半年报核心亏损数据:
牧原股份:上半年亏损60.78亿元,上市以来首次半年报经营性现金流转负;出栏量3174.7万头,出栏成本抬升,单头亏损约191元。
温氏股份:亏损43.66亿元,生猪板块为亏损主力,养鸡业务对冲约12亿元损失;生猪出栏1149.2万头,单头生猪亏损约380元。
新希望:亏损17.02亿元,生猪出栏478.6万头,单头亏损约355元。
天邦食品:亏损15.43亿元,生猪出栏250.8万头,单头亏损高达615元。
行业风险沿着三层链条逐步暴露:
大型上市猪企债务压力陡增天邦食品资产负债率攀升至91.22%,刷新历史新高,高于2023年ST阶段水平。短期债务77.67亿元,账面货币资金仅1.55亿元,短债规模是账面现金的50倍,净资产距离资不抵债不足9个百分点。9月原重整联合体两家产业投资人退出,合计7.4亿元产业资金落空,仅剩财务投资人。财务资金只能填补账面亏损,产业运营修复必须依靠产业方资源。留给企业重整受理的时间窗口十分紧张,若11月9日前无法拿到法院重整受理文书,公司将触发退市风险警示。
补充:Wind统计,25家上市猪企2026年6月末整体资产负债率均值68.3%,较2025年末提升4.1个百分点,行业整体杠杆持续上行。
风险传导至企业经营者个人曾经全国种猪销售第一的天兆猪业及其法定代表人被法院列入预拘留名单,涉案标的795万元。对于一家拥有数十座标准化猪场的老牌种猪企业,这笔金额并不算巨大,但直观反映企业现金流已经枯竭。企业两次IPO冲击失败,叠加猪周期下行,扩张期建设的猪场变成沉重包袱。预拘留属于司法层面最后警示,意味着行业风险已经从企业负债,传导到经营者个人。
大量中小养殖主体静默退出市场产能去化最大群体,是没有财报披露、缺少曝光的中小养殖场。养殖户主动淘汰能繁母猪、变卖设备、直接清栏离场。2026上半年国内生猪养殖新增注册企业同比下滑53.5%,新进场参与者大幅萎缩,侧面印证尾部主体持续出清。
补充:企查查数据,2026上半年生猪养殖相关企业注销数量同比增加27.2%,“一增一减”印证尾部主体加速出清。
二、本轮周期特殊悖论:能繁母猪回落,猪肉供给不降反升
对比历史猪周期,本轮出现非常反直觉的产业现象:二季度末全国能繁母猪存栏3780万头,同比下降6.5%,基本贴近国家3750万头保供基准线。但2026上半年全国生猪出栏3.72亿头,同比增长1.7%;猪肉产量3119万吨,同比提升3.3%。
母猪数量在减少,市场猪肉供给反而增加,核心驱动来自养殖生产效率持续迭代。行业PSY(每头母猪年提供断奶仔猪)均值已经突破23头,头部规模化企业稳定24头以上,标杆猪场可达29~32头,全行业生产效率年均提升约3%。
补充:2018年行业平均PSY仅17头,规模化推进+育种升级,8年提升幅度超35%,这是本轮周期供给韧性远超历史的底层原因。
核心指标:净去化率=能繁母猪存栏降幅?养殖效率增幅单纯看母猪存栏降幅无法判断真实供给收缩,必须扣除效率提升带来的增量。
2025年:能繁母猪全年下降2.6%,养殖效率提升3%,净去化率-0.4%,实际供给小幅增加,这也是过去几年市场反复盼涨价、行情屡屡落空的根本原因;
2026年:能繁母猪同比下滑6.5%,超过效率提升幅度,净去化率3.5%,迎来本轮第一次实质性产能收缩。
按MSY(每头母猪年提供出栏商品猪)20头测算,当前3780万头能繁母猪理论对应年出栏7.56亿头,与机构预测2026全年7.39亿头出栏规模互相印证。产业普遍共识:3500万头能繁母猪是行业盈利均衡线,对应年出栏7亿头;当前距离目标还需要出清280万头母猪,对应5600万头出栏缺口,这是未来驱动猪价走强的核心变量。
三、8月产能加速去化:幅度可观,但去化质量存隐患
2026年8月迎来本年度力度最强的一轮产能调减。钢联、卓创、涌益咨询统计:当月能繁母猪环比降幅1.7%~2.94%。单月去化规模,已经超过2025年全年总和。本轮去化主力不再是散户,而是大型规模化集团:牧原推进能繁母猪压减,计划9月底压至300万头以内;温氏调减20万头母猪,同时终止9个生猪募投项目,收缩扩张节奏。
市场三个硬核信号证明产能去化真实落地:①淘汰母猪价格持续走低,淘汰母猪折扣率从年初77%以上回落至8月64.67%,部分地区跌破60%,大量淘汰母猪集中流入市场;淘汰母猪均价最低至6.8元/公斤。②多地出现带胎母猪批量淘汰现象,头部企业主动清理低效种群,优化猪群结构;③仔猪市场行情低迷,7公斤仔猪价格同比腰斩,8月7kg仔猪均价235元/头,去年同期470元/头;仔猪饲料产量连续四个月同比下滑,市场补栏意愿低迷。
但要区分去化幅度与去化质量。8月这一轮产能收缩,更多是持续亏损压力之下的被动缩减,并非企业长期主动战略收缩。最大风险点在于:一旦猪价出现阶段性反弹,现金流稍有修复,被压减的产能就存在快速复产补栏的冲动。回顾历史周期,多次出现行情刚刚启动,补栏快速跟进直接压制上涨行情。评判去化质量两大标尺:企业是否长期优化种群结构;价格小幅回暖后,复产冲动能否被克制。
四、区分三类周期拐点:季节性反弹≠行业盈利,更不等于稳态景气
市场大量观点分歧,根源是混淆价格反弹、行业扭亏、稳态盈利三个完全不同的时间窗口。1、价格拐点:2026四季度,属于季节性反弹,并非周期反转四季度多重利好叠加:秋冬腌腊消费带动需求回暖,前期能繁母猪产能调减开始逐步传导,叠加头部企业产能压降目标落地。市场机构普遍预期四季度猪价有望回升至12~13.5元/公斤。
补充:历史规律,国内腌腊季一般拉动猪肉需求环比提升15%-20%,但属于短期脉冲需求,无法改变全年供需大格局。
但该上涨属于旺季驱动,不代表周期反转;消费旺季结束,如果产能去化不能延续,价格依然存在回落压力。同时提醒产业,大型机构预测模型同样存在偏差,例如此前机构预判2026下半年猪价可达15元/公斤,现实行情和预期差距明显,看待机构给出的精确价格预测需要理性甄别。
2、盈利拐点:2027年二季度,行业整体性扭亏窗口生猪产能传导存在固定时间周期:能繁母猪的变动,需要经历4个月繁殖+6个月育肥合计10个月,才完整反映到肥猪出栏量。2026年8月启动的加速产能出清,向后顺延10个月,时间窗口落在2027年二季度。多家券商测算,届时生猪出栏有望同比明显收缩,价格中枢抬升。行业平均完全成本维持12元/公斤附近,即便价格来到12.5~13元/公斤,行业整体仅仅实现微利,头均盈利不足100元,距离高利润仍有距离。部分机构提示,2026年末-2027年初持续亏损,或将触发尾部企业最后一轮集中出清,完成之后行业盈利体系才能够修复。
3、稳态盈利拐点:锚定能繁母猪3500万头3750万头是国家保供安全线,不是养殖赚钱的阈值。只有能繁母猪向3500万头靠拢,行业才能进入供需紧平衡,获得持续性合理利润。当前3780万头距离目标尚有7.4%的下降空间。
维持8月高强度去化速度:2.5个月即可完成;
回到2025年低速磨底状态:行业回暖遥遥无期。产能去化的速度,直接决定周期复苏节奏。
五、不同成本主体,复苏时间窗口完全分化
行业不存在统一的复苏时间表,企业自身完全成本水平,决定脱离亏损泥潭的时点。1、低成本头部企业(完全成本≤11.5元/公斤)2026四季度旺季有望实现单月盈利,季度层面大幅减亏接近盈亏平衡;2027年进入常态化盈利。
备注:11.5元/公斤是头部标杆场线水平;牧原综合完全成本约11.7元/公斤,行业平均成本高于12元/公斤,散户普遍处于12~14元/公斤区间,不能把头部成本当成全行业标准。补充:外购育肥散户成本结构中,仔猪成本占比可达50%以上,仔猪高价阶段入场主体成本上限更高。
2、中等规模自繁自养场(完全成本11.8~12.5元/公斤)四季度旺季只能短暂保本、小幅微利;稳定扭亏窗口落在2027上半年。
3、高成本中小场外购育肥主体2026年内很难实现稳定盈利。现金流薄弱主体会持续被市场淘汰,尾部出清延续至2027年初。这类主体首要任务不是等待涨价,而是测算自身现金流还可以支撑运营多久。
补充:调研数据,外购育肥主体现金储备普遍仅能支撑3~6个月持续亏损,扛过本轮磨底难度极大。
六、如何识别真正的周期反转,三大核心验证信号
短期几天的涨价不代表周期反转,需要多重信号共振确认:信号一:能繁母猪存栏持续跌破3750万头,稳步向3500万头靠近;需要连续月度数据,拒绝单月波动干扰。信号二:新生仔猪数量连续下滑,肥猪出栏量出现实质性同比收缩;代表产能去化真正传导至供给端,目前尚未出现。信号三:猪价持续站稳行业平均完全成本之上,养殖端形成稳定正向现金流,短期脉冲上涨不计入。
辅助跟踪指标:屠宰企业开工率、冻品库容率、集团猪场出栏计划完成率、二次育肥栏舍利用率。
补充参考阈值:屠宰开工率稳定高于60%、冻品库容回落至25%以下,是需求端改善的重要参考;二次育肥栏舍利用率超过40%,往往会阶段性放大短期供给压力。至少两项指标明确好转,代表行情修复;三项以上同步改善,才可讨论周期反转。
七、结语
历经42个月磨底之后,生猪行业旧时代已经落幕。最终穿越周期活下来的企业,不一定是规模体量最大的,而是成本可控、现金流充裕、经营稳健的市场参与者。盲目扩产、押注周期暴利的路径已经被彻底堵死,未来行业大概率进入波动收窄、磨底周期拉长、平均利润变薄的新格局。
四季度更多是季节性修复行情,2027年才有望迎来行业盈利修复,3500万头能繁母猪才是真正的景气终点线。对于产业从业者,与其耗费精力猜测价格底部点位,不如优先盘点自身现金流安全,在周期来临之前,把成本压缩至生存安全线以内。
一周阅读排行