涨不停,猪价上涨“高歌猛进”!10月二师兄“破6”在即?
时光荏苒,10月伊始,国庆小长假收官在即,在国内畜禽养殖方面,近期,市场呈现底部拉锯的走势!据悉,在过去的三季度,猪价底部僵持,市场受供需双向压力限制,尤其是,三季度消费市场仍处于淡季,肉类需求冷清,且,养殖端受前期母猪存栏高位运行,产能处于集中释放阶段。且,受前期市场看涨一致性心态,造成养殖端前期压栏以及惜售现象增多,部分地区,存在提前二育入场的现象,这进一步加剧了传统“金九”月份,供应端的压力!在产销失衡下,猪价呈现萎靡不振的局面,生猪市场月内下跌近10.2%,标猪报价触底9.96元/公斤,猪价再次跌破5元/斤的水平!
不过,进入10月份,国庆假期间,生猪市场呈现底部震荡的格局!月初,受集团猪企减量出栏,生猪市场支撑较强,标猪报价短暂回升至10.25元/公斤,但是,随着集团猪企增量出栏,猪价再次转弱调整,好在最近两日,市场恢复上涨,虽然,反弹幅度有限,但是,这也提振了市场信心!
援引机构数据,截至10月7日,全国外三元瘦肉型标猪价格出栏均价在10.21元/公斤,环比昨日上涨0.01元,猪价以温和偏强为主,国内市场南北地区,市场以横盘为主!目前,看涨以及看跌情绪并存,猪价处于僵持阶段,但是,主流观点认为,生猪市场趋势仍以波动上涨为主!
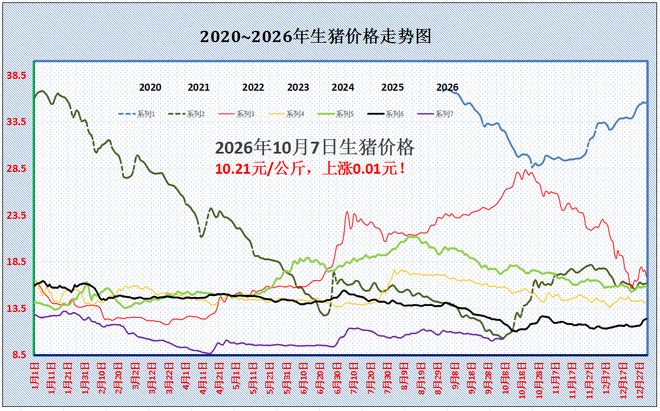
从分区来看,在全国重点监测的南北7个产区,可监测的28个省市,生猪出栏均价与湖南以及山西等地水平一致,南北生猪报价在9.25-11.8元/公斤,生猪报价大部徘徊在10-10.8元/公斤左右!
目前,在北方产区,黑吉辽生猪报价在9.95-10.3元/公斤,山西以及河北报价在10.2-10.35元/公斤,陕甘地区报价10.05-10.1元/公斤。在南方市场,目前,川渝报价在9.85元/公斤,山东以及安徽报价在10.5-10.65元,江浙地区报价在10.7元,河南报价在10.4元,湖南报价10.2元,两广地区报价在9.8-11.6元/公斤!
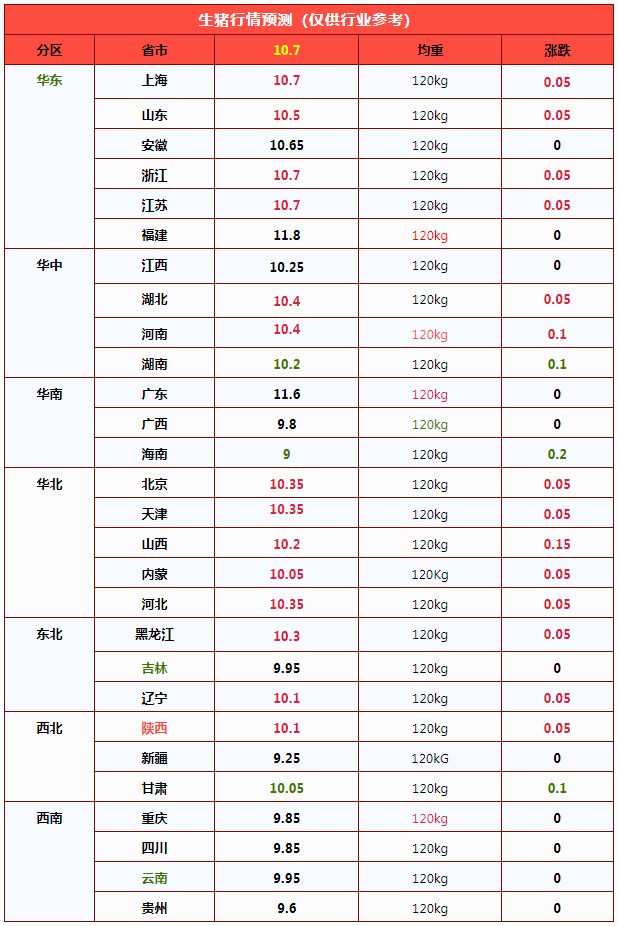
由此来看,10月7日,猪价呈现小幅回暖的局面,市场供需反馈平平,市场缺乏明显单边调整的预期,价格或将在震荡中偏强调整!
在供应端,按照前期母猪存栏变化,理论,10月份商品猪供应环比小幅增加,且,上月需求边际支撑不足,养殖端出栏计划完成较差,部分产能或滞后出栏,本月供应压力或小幅增加!但是,由于中秋以及国庆前,养殖端积极淘汰母猪,且,中大猪出栏集中,本月生猪出栏天数增加,日均出栏压力或环比下降!
尤其是,进入四季度,季节性需求旺季逐步兑现,肉类需求前景信心逐步修复,这或将刺激养殖端挺价心态,月内,实际出栏压力或不及预期,部分猪企存在缩量拉涨的机会!
在需求端,进入四季度,国庆小长假,受人员流动增多,旅游餐饮消费升温,猪肉需求或小幅回暖!但是,节后消费需求或惯性回落,且,居民饮食结构变化,市场替代品供应充足,虽然,天气转凉,居民贴秋膘的需求回暖,但是,消费边际整体恢复或较为缓慢,市场仍面临旺季不旺的风险!
由此来看,在多空博弈下,目前,猪价以僵持偏强为主,虽然,市场仍看涨10月份猪价前景,但是,主流观点认为,由于供应端压力存在,月内猪价或难以呈现“破6”的走势,生猪报价或横盘在10-11元/公斤,市场呈现窄幅拉锯的走势!
持续回暖!猪价上涨“拦不住”,集团减量、二育入场,接下来“飘红”到月底?
涨了,涨了,二师兄持续回暖!今天,2026年10月7日,国庆小长假进入最后1天。假期间,生猪市场受出栏节奏的变化,市场维持窄幅涨跌调整的局面,不过,猪价重心缓慢回升!援引机构监测,上月末,标猪报价跌至9.96元/公斤,月内,生猪市场震荡上涨,目前,标猪报价在10.21元/公斤。不过,猪价上涨存在压栏,短暂市场或呈现“僵持”的局面,但是,中长期市场看涨信心不减,猪价季节性上涨通道或将开启!
从最新数据显示,10月7日,外三元瘦肉型标猪出栏均价在10.21元/公斤,环比昨日上调0.01元,猪价稳固回升,同比下降减少至14.06%。按照临池玉米1.0846元/斤计算,目前,猪粮比4.71:1,生猪过度下降一级预警,养殖亏损深度不减,生猪市场仍需用时间换空间,养殖扭亏为盈仍将静待需求进一步改善!
从地区反馈分析,目前,全国重点监测的南北7个产区,可监测的28个省市,市场维持稳中偏强的走势!仅有海南、湖南以及甘肃零星地区报价下跌,而在东北、华北、华东、华中等地,猪价以小幅偏强为主!福建报价11.8元/公斤,价格最高,海南报价9元/公斤,价格最低。南北生猪大部报价在9.8-10.7元/公斤左右,区域价差相对有限,产销市场仍面临一定倒挂的局面。尤其是,西南地区,生猪市场萎靡,川渝以及云贵报价在9.6-9.95元/公斤,均价不足5元/斤……
从需求反馈分析,在消费市场,昨日,国内主流消费城市,北京和上海市场,北京地区白条报价上涨0.1-0.2元,猪肉购销反馈一般,上海市场白条报价13.2元/公斤左右,市场供应宽松,出货表现一般!
据悉,目前,消费市场多空并存,一方面,节日气氛减退,国庆小长假即将收官,各地进入返程高峰,餐饮以及旅游消费转弱,猪肉购销需求惯性回落;另一方面,节后,学生开学,工厂复工,猪肉消费集中度恢复,食堂采购恢复,部分市场存在一定补货需求!因此,目前,猪肉购销反馈一般,而内销市场,近日,需求边际支撑有限,尤其是,居民饮食习惯变化,市场替代消费增加,短期内,消费市场或难有明显提升空间,需求回暖依然缓慢!
从供应方面分析,目前,养殖端出栏节奏分歧,集团猪企出栏减量,社会面猪场有一定认卖心态,但是,生猪出栏整体一般!从屠宰场采购难易分析,目前,东北市场,生猪购销正常,屠宰场上猪反馈平平,猪价或维持横盘震荡走势;华东以及华中地区,养殖端出栏情绪尚可,但是,屠宰场采购难度略有增加,上猪节奏略有减慢。在南方市场,集团猪企出栏计划完成尚可,本地需求跟进略有回升,市场存在一定看涨信心!
据悉,进入10月份,生猪供应趋势宽松,本月商品猪供应能力充足,集团猪企月度出栏计划环比或略有增加!但是,受出栏时间增加,日均出栏压力或略有减轻!且,受情绪引导,市场看涨后市信心或将转强,部分集团猪企仍有缩量拉涨操作,同时,由于标猪价格较低,市场看涨肥猪前景,本月二次育肥现象或逢低入场,对于市场需求支撑或略有增加!
由此分析,在供需博弈下,目前,猪价以盘整震荡为主,后市关注市场购销节奏的变化,尤其是,集团猪企出栏节奏的变化!理论来看,本月生猪供需宽松,价格或维持窄幅震荡的走势,但是,受看涨情绪影响,月内,猪价有望震荡走高,但是,市场反弹幅度或将受限,重点关注购销节奏的变化!
猪周期旺季承压,产能去化存惯性,拐点尚在筑底阶段
一、行情复盘:传统消费旺季,生猪价格延续弱势
农业农村部监测数据显示,9月第4周全国生猪均价11.36元/公斤,环比-1.0%,同比-16.0%;9月第3周定点屠宰企业生猪收购价12.08元/公斤,同比同样下行16%。进入10月,生猪现货持续在10元/公斤附近震荡,中秋国庆消费旺季并未带动猪价出现趋势性上行。
从屠宰端验证,开源证券统计:截至9月24日,生猪日屠宰量自15.98万头提升至17.35万头,节前备货拉动屠宰需求抬升,但需求增量完全被供给增量覆盖,屠宰放量的同时猪价继续走弱。
本轮旺季不旺的核心矛盾非常清晰:供给释放速度大于季节性消费修复速度。集团场计划性集中出栏、散户与二次育肥主体猪源集中兑现,叠加前期压栏的大体重生猪集中流入市场,多重供给叠加压制现货价格。
二、核心悖论:能繁母猪存栏回落,为何商品猪供给依旧充裕?
市场当前最大的疑问:能繁母猪已经进入去化通道,市场猪肉供给为何没有同步收缩?答案在于养殖生产效率提升带来的供给惯性。
卓创资讯监测:截至8月底全国能繁母猪存栏较年初下降5.53%;但测算2026年国内生猪出栏总量仍有望达到7.39亿头,同比2025年增长2.78%。
规模化普及、育种迭代、精细化管理持续抬升PSY水平,母猪存栏总量下行,单头母猪年提供断奶仔猪数量提升,使得能繁母猪去化传导至商品猪出栏存在明显时滞。这也是本轮猪周期和历史周期最大差异:传统周期里母猪降则供给快速收缩;而本轮,产能去化已经发生,但供给端的惯性仍在持续释放。
前期产能出清主要集中在高成本、低效率散户与中小场。随着行业亏损持续扩大,部分头部规模企业也开始调整产能。后续周期走向的核心观测点,不再仅仅是低效产能退出,而是高效产能是否持续出清,以及产能收缩能否有效传导至商品猪供给端。
三、政策调控:产能目标下调,常态化精准调控落地
政策端同步推进产能优化。今年5月农业农村部将全国能繁母猪正常保有量目标下调至3750万头左右,推行生猪产能常态化精准调控。保有量目标下调本身,意味着行业整体产能进入结构性优化阶段。
但市场需要厘清一个关键逻辑:能繁母猪产能去化≠猪价立刻反转。产能传导链条长,从母猪减少→仔猪供给下滑→商品猪出栏回落,周期传导需要时间。当前仔猪价格持续走弱、养殖亏损扩大、二次育肥意愿回落,说明行业仍处在消化前期过剩产能的阶段。只要供给压力没有实质性出清,单纯季节性消费回暖很难驱动猪价趋势反转。
四、拐点观测框架:不要只盯猪价,重点跟踪五大先行指标
判断猪周期底部,现货猪价属于滞后指标,需要持续跟踪一组前置指标:
能繁母猪存栏是否持续、深度去化;
仔猪价格是否止跌企稳;
生猪出栏体重持续回落(大肥出清);
二次育肥持续降温,新增压栏意愿不足;
养殖端亏损逐步收窄。
卓创资讯预测:2027年国内生猪出栏量或将回落至7.21亿头,较2026年下降2.49%,月度供需比有望逐步改善。牧原、温氏、新希望等头部企业的产业判断,同样将产能去化作为决定中长期猪价行情的核心变量。
综合来看:行业已经进入产能去化关键窗口期,周期拐点正在酝酿,但当前属于筑底阶段,尚未迎来供需反转。
五、产业启示:企业比拼穿越周期能力,警惕季节性反弹误判
对于生猪养殖主体,底部阶段的核心竞争要素转向成本管控、现金流管理、产能弹性调节,考验企业穿越周期的韧性。
对于投资者与产业观察者,最大风险是把节日带动的短期季节性反弹,误判为周期性反转。双节旺季是绝佳观察窗口:消费端的改善相对容易验证,真正决定后续行情的核心,是供给端能否实质性收缩。
猪周期见底,本质是能繁母猪数量的下行,最终落地为商品猪出栏量的减少。拐点正在路上,但供需格局真正逆转,仍需时间验证。
一周阅读排行