到 2036 年,蛋粉销售额将攀升至 9.22 亿美元(约62亿元人民币),其中全蛋粉和膳食补充剂将引领全球需求。
↓
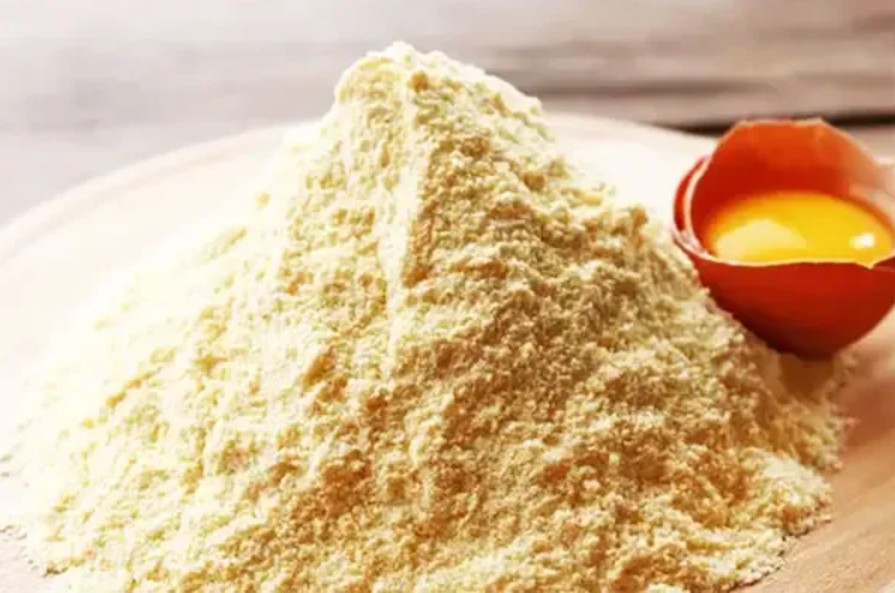
2026年全球蛋粉市场规模为5.786亿美元,预计到2036年将达到9.221亿美元,年复合增长率达4.8%。随着食品加工厂用保质期长的干蛋粉替代带壳鸡蛋和液态鸡蛋,降低成本并简化储存,市场需求不断增长。据Future Market Insights的一份报告显示,这种转变正在重塑全球烘焙、面条、酱料和营养品行业。
产品类型趋势
预计到2026年,全蛋粉将占据62.4%的市场份额,这反映出其在烘焙、干粉混合料和即食食品等领域的广泛应用。买家更倾向于使用一种能够替代蛋壳、液态蛋白和液态蛋黄的粉末,从而简化审批和储存流程。一些公司强调,全蛋粉在复水后能够恢复到天然鸡蛋的营养平衡状态,这巩固了其在餐饮服务和零售渠道中的地位。
蛋清粉和蛋黄粉仍然很重要,但用途较为狭窄。蛋清粉常用于膳食补充剂和运动营养品,而蛋黄粉则用于制作蛋黄酱和特色酱料。
最终用途应用
到2026年,膳食补充剂的需求量将占总需求量的22.4%,成为多元化消费群体中占比最大的单一类别。补充剂品牌在干粉混合物、能量棒和奶昔中使用蛋清蛋白,提供了一种不含乳制品的动物蛋白选择,且剂量固定。Bouwhuis Enthoven和Rembrandt Foods等公司销售专为运动营养定制的高蛋白分离物,进一步巩固了蛋粉在该领域的地位。
烘焙食品、糖果、面条和蛋黄酱加起来消耗的粉末总量更多,但由于蛋白质需求集中,补充剂仍然是市场份额最大的类别。
区域增长
各国增长率各不相同:
日本:复合年增长率最快,达到 5.8%,这得益于智能畜牧技术举措和丘比等加工商的强劲需求。
德国:年复合增长率 5.4%,主要得益于散养和有机鸡蛋产量的增长。
美国:年复合增长率 4.5%,这得益于庞大的消费基数和不断下降的生鸡蛋价格。
英国:复合年增长率为 3.9%,液态蛋占据主导地位,但干蛋产品正在崛起。
韩国:年复合增长率最低,为 3.5%,正在从禽流感疫情的影响中恢复。
市场驱动因素和挑战
蛋粉市场受益于几个显而易见的驱动因素。常温保存的特性减少了冷藏需求,并最大限度地降低了计量误差,使蛋粉更适用于大型食品加工厂。出口运输也更青睐干粉形式,因为蛋粉比液态蛋更便于运输,并且能与干粉混合物无缝融合。这些优势持续推动加工商采用蛋粉。
然而,挑战依然存在。禽流感疫情可能导致生鸡蛋供应紧张,造成生产和价格波动。此外,更换供应商并非易事。食品公司必须重新评估配方并进行微生物检测,这会增加成本并延缓过渡进程。这些障碍限制了灵活性,并可能延误扩张计划。
与此同时,新的机遇也随之涌现。具有增强的打发、粘合和乳化性能的功能性等级产品正日益受到青睐,为加工商在各种应用中提供更可靠的性能。出口认证和技术支持也带来了增长机遇,尤其是在亚洲和中东地区,这些地区对高品质蛋白质原料的需求持续增长。
一周阅读排行