3涨13跌!猪价下跌“180°大变”,接下来否极泰来?
时光荏苒,10月过半,今天,2026年10月15日,农历九月初六,在国内畜禽养殖方面,生猪市场猪价萎靡不振,市场重心维持震荡走低的格局!目前,产销市场仍面临失衡的局面,一边供应格局宽松,集团猪企出栏压力不减,一边,消费支撑回撤,需求边际承压,屠宰场开工率不断萎缩,消费承接不足。在供需博弈白热化的局面下,市场呈现超预期下跌的走势!此前,标猪报价跌破5元/斤,价格重心继续回落,目前,市场延续波动走低的格局,但是,猪价下跌“180°大变”,生猪市场或迎来转机,接下来二师兄或否极泰来!具体分析如下:
截至10月15日,全国外三元瘦肉型生猪出栏均价在9.83元/公斤,环比昨日下降0.03元,同比下降11%,按照临池玉米报价在1.09元/斤计算,当前国内猪粮比在4.5左右,生猪育肥亏损深度增加!从机构分析,目前,国内样本头部以上猪企出栏完全成本在11.5-12.5元/公斤,主流生猪育肥头部猪企亏损或超200元,而散户猪场自繁自养头均亏损或超450元/头!
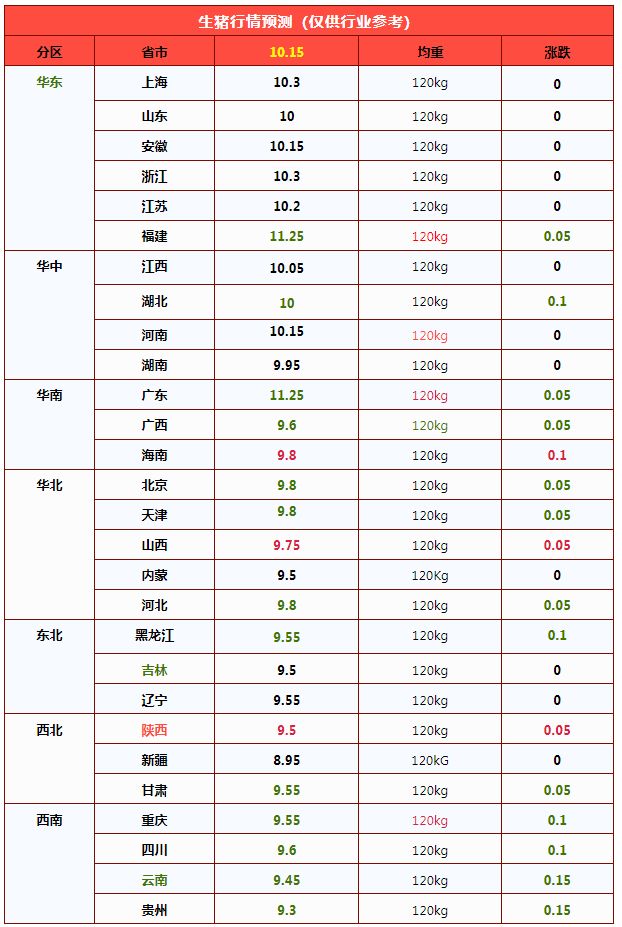
从地区来看,汇总数据监测的南北7个生猪产区,共计可监测的28个省市区中,生猪市场以大稳小动为主,其中,汇总猪价涨跌呈现“3涨13跌”的格局,大部行情偏稳!其中,上涨方面,海南、山西以及陕西上调0.05-0.1元/公斤;下跌方面,福建、湖北、两广、京津、河北、黑龙江、甘肃、川渝以及云贵地区报价下跌0.05-0.15元/公斤。生猪市场大部偏稳运行,市场情绪略显分歧,看涨以及看跌情绪并存,市场或缺乏进一步下降的空间,价格存在止跌上涨的机会!
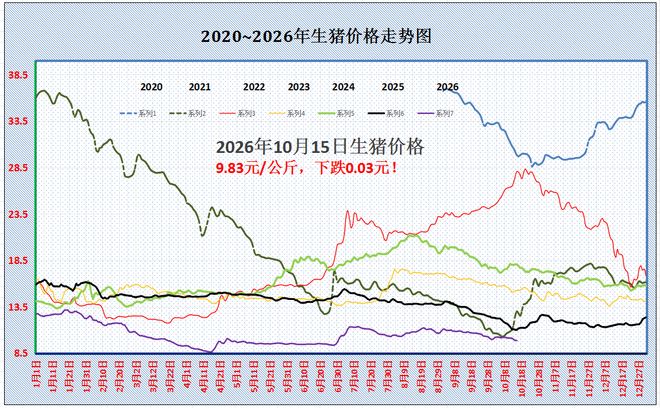
此前,生猪市场滑坡走低,月内,猪价短暂涨至10.25元/公斤后逐步降下来,尤其是,国庆后,猪价降幅走扩,破位下跌,标猪触底9.83元/公斤!支撑猪价下跌的逻辑,个人认为,随着国庆假期结束,消费需求边际支撑转弱,需求呈现惯性下降的局面。且,内销市场居民家庭需求回暖乏力,而城市人员流动减少,团膳需求降温,需求支撑转弱!
但是,供应端,由于月初集团猪企出栏缓慢,节日影响规模猪企正常出栏!但是,受上月机构调研规模以上猪企出栏计划完成度在99.01%,本月出栏叠加压力陡增,数据监测本月集团猪企出栏增加1.91%,且,受上旬出栏偏慢,中旬以来,各环节出栏意愿偏强。尤其是,生猪育肥亏损深度加剧,养殖端资金回笼需求增加,各环节被动出栏情绪高涨,加剧了阶段性供应过剩的压力!
由此,在供需基本面偏空下,近期,猪价承压走低!然而,此番猪价跌破5元/斤后,市场底部支撑或逐步夯实,生猪市场有望否极泰来!
一方面,生猪均价偏低,这或将刺激养殖端挺价心态,社会面以及集团猪企认卖情绪或将减退,市场抵触降价心态或将转强,生猪流通或将缩量,南北地区,屠宰场上猪节奏或将放缓,采购难度或逐步增多!
另一方面,需求边际支撑或将改善,气温进一步转凉,北方内销市场农村集市猪肉购销或将改善,而受标猪成本偏低,南北市场二育积极性或将改善,生猪市场底部支撑或将夯实!
综上所述,在供需博弈下,猪价震荡下行,但是,受猪价重心回落,市场情绪或逐步改善,后市关注集团猪企出栏以及二育情绪的变化,希望,猪价早日迎来季节性上涨的拐点!但是,主流观点认为,虽然,10月中下旬,市场走势或逐步改善,但是,供应端压力不减,猪价后市上涨或不及预期!
跌跌不休!猪价下跌“跌猛了”,物极必反?
10月过半,国内生猪市场,本月中上旬,由于需求边际惯性回落,供应压力高位释放,且,冷库猪肉高库存,多方压力引导下,生猪市场延续震荡走低的局面,市场季节性上涨拐点难以兑现,养殖户忍受钝刀割肉的局面,生猪市场仍处于阶段性的“寒冬”!不过,随着10月过半,天气逐步转凉,生猪均价跌破10元/公斤后继续走低,养殖端情绪略有转强,市场存在尝试挺价操作,此番猪价再降或后劲不足,市场有望呈现“物极必反”的局面!
援引机构数据,10月15日,全国外三元瘦肉型生猪价格出栏均价在9.83元/公斤,环比昨日下降0.03元,猪价下跌“跌猛了”,标猪均价降入“4元时代”,养殖亏损深度进一步增加,主流头部以上猪企出栏亏损超200元/头,猪价同比下降超11%!
从地区来看,10月15日,南北市场,重点关注的28个地区,生猪出栏均价与河北、京津等地9.8元/公斤相近,全国南北市场生猪出栏报价徘徊在8.95-11.25元/公斤,其中,新疆报价最低,广东以及福建报价最高!在传统产销市场,目前,黑吉辽地区报价9.5-9.55元/公斤,山西以及河北报价9.75-9.8元/公斤,陕甘报价9.5-9.55元;在川渝地区报价9.55元,山东以及安徽报价10-10.15元,江浙报价10.2-10.3元,河南报价10.15元,广东报价11.25元/公斤!
从分区来看,10月15日,国内南北地区,猪价以稳中偏弱为主,市场看跌以及看稳的情绪偏强,但是,看涨的情绪略有升温,短暂猪价或有筑底的态势!
据悉,近期,猪价重心下移,市场呈现超预期下跌的格局,主要受供需呈现双向压力!
一方面,生猪供应格局宽松!由于国内商品猪出栏受10个月前母猪存栏影响,去年末母猪存栏3961万头,环比增加4万头,本月出栏计划理论增加!且,上月,受母猪加速淘汰,市场二育冷清,节前屠企备货较差,集团猪企出栏计划完成不佳,本月出栏计划增多!样本规模以上猪企出栏计划增幅在1.91%,钢联数据显示,10月生猪供应压力依然较大!
且,受养殖亏损深度加剧,主流生猪育肥资金压力增加,养殖端变现需求增加,出栏意愿偏强。而生猪出栏体重增加,抑制标肥价差走扩,进一步限制市场看涨心态,加快产能出栏的节奏;
另一方面,消费支撑转弱!由于节日气氛消退,需求边际支撑转弱,下游市场白条购销需求冷清,屠宰场缺乏订单增量,且,南北市场二育积极性不高,生猪市场标猪需求承接不足,屠宰场以销定产下,采购难度一般,压价心态偏强!
由此分析,在供需过剩下,猪价萎靡不振,不过,随着标猪均价跌至9.83元/公斤后,市场情绪有所变化,养殖端出栏积极性减退,社会面猪场有惜售挺价意愿,叠加,天气逐步转凉,季节性需求或逐步改善,猪价底部支撑或将夯实!后市猪价有望恢复上涨,重点关注集团猪企出栏以及二育情绪的变化!
能繁母猪去化节奏分化,周期兑现时点延后
导语:2026年国内能繁母猪存栏延续2025年下半年开启的调减通道,上半年产能出清节奏偏平缓;8月在头部集团场集中减产带动下,单月环比降幅创下年内峰值,三季度样本口径累计去化4.42%,较上半年抬升0.87个百分点。进入9月,产能调减再度放缓,行业主体行为分化加剧。四季度母猪存栏仍维持下行趋势,但多重约束压制去化力度,本轮产能去化周期大概率延续至2027年一季度,商品猪供给收缩效应预计在2027年二季度之后逐步兑现。
一、产能调减:季度节奏加速,8月为阶段性高点,主体行为显著分化
2026年全国能繁母猪存栏持续处于调减区间,但月度节奏呈现明显波动特征。上半年行业去化偏温和,8月头部猪企集中淘汰低效母猪,拉动样本产能单月环比大幅下行;9月调减幅度快速收窄,产能去化压力由大型集团向中小养殖场转移。
根据钢联农产品208家监测样本企业数据:8月样本能繁母猪存栏环比下降2.94%,其中123家规模场环比降幅3.01%,是年内单月最大降幅。产能调控政策落地叠加行业深度亏损,头部企业阶段性加快产能出清,同步带动淘汰母猪成交价格快速走低。9月样本能繁母猪存栏环比降幅收窄至0.86%,规模企业回落至0.8%;中小场受区域性疫病风险、资金链紧张等因素拖累,存栏环比回落幅度扩大至2.37%,产能去化压力向中小主体转移。
从季度维度对比:208家样本企业上半年累计产能去化3.55%,官方口径同期累计降幅约4.58%;三季度样本累计去化4.42%,较上半年提升0.87个百分点,年内样本口径累计调减接近8个百分点,产能去化节奏三季度明显提速。
二、深度长周期亏损,构成产能出化的核心底层逻辑
本轮能繁母猪持续去化,是产能调控政策+行业持续性亏损双轮驱动,其中长达一年的行业亏损是核心驱动力。自2025年10月起生猪养殖行业进入亏损区间,截至2026年10月亏损周期已持续满一年。
2026年全年口径:自繁自养模式平均亏损171.4元/头,近期单日亏损扩大至214.6元/头;外购仔猪育肥全年平均亏损163.2元/头,当前亏损133.6元/头。 即便成本管控能力领先的头部集团,生猪完全成本区间普遍维持11.5–12.6元/公斤;三季度全国生猪均价仅10.7元/公斤,头部企业每公斤亏损0.8–1.9元,企业现金流持续承压,资产负债率上行。
不同养殖主体基于自身资源禀赋,产能调整策略出现结构性分化:
大型集团猪企:养殖体系成熟、现金流储备相对充足,产能调整节奏可控,以渐进式淘汰低效产能为主,不会一次性硬出清;
中型养殖场:一边淘汰低PSY老旧母猪,一边补栏高效后备母猪,存在四季度存栏止跌甚至小幅转正的可能性;
中小散户:决策机制灵活,存在典型周期性操作:四季度补充能繁母猪,次年一季度产仔后集中淘汰,短期产能弹性大。
三、四季度产能推演:延续去化,但幅度受限,多空力量博弈加剧
综合基本面、政策、疫病、季节性消费等变量判断:四季度能繁母猪存栏仍保持下行趋势,但很难复刻8月的高强度去化,月均环比降幅大概率维持1%以内。
利多(驱动产能继续去化)
育肥端与仔猪持续亏损:仔猪价格自7月中旬258.6元/头回落至10月初105.2元/头,跌幅接近60%。仔猪报价大幅缩水,直接反映养殖端远期盈利预期悲观,倒逼母猪场压缩产能;
产能调控政策持续落地:二季度末全国能繁母猪存栏3780万头,已经靠近调控目标区间,政策持续引导产能回归绿色合理区间,近期再度召开产能调控座谈会,四季度减量导向明确;
季节性疫病风险抬升:四季度气温走低,北方非洲猪瘟防控难度增加,被动产能淘汰风险上升。
利空(约束产能去化幅度)
种群效率对冲存栏下滑:中型场“汰旧补新”,持续更换高生产性能后备母猪,PSY提升,存栏下降带来的供给收缩被生产效率提升部分抵消,部分中型场四季度存栏有望止跌回升;
季节性消费旺季修复预期:11月南方腌腊开启,12月冬至、元旦备货,屠宰量环比预计增长6%–8%,市场博弈猪价“先抑后扬”,阶段性改善养殖信心,放缓主动淘汰节奏;
远期盈利预期支撑:市场普遍预期2027年行业迎来盈利修复。在现金流尚未击穿极限的前提下,行业难以出现大面积集中清栏。
四、周期深层矛盾总结与时间窗口预判
本轮猪周期的核心矛盾:产能存栏去化的效果,被种群生产效率提升持续稀释;行业亏损压力,被头部企业低成本优势缓冲;市场自发产能调节,与动态产能调控政策持续博弈。
能繁母猪存栏下行是亏损、政策、季节性风险共振的结果。在无重大烈性疫病等黑天鹅冲击情景假设下:
四季度能繁母猪月均环比降幅大概率≤1%;
本轮产能去化周期预计在2027年一季度见底;
母猪产能的收缩传导存在滞后效应,商品猪供给实质性收缩,要等到2027年二季度之后才会逐步体现。
一周阅读排行