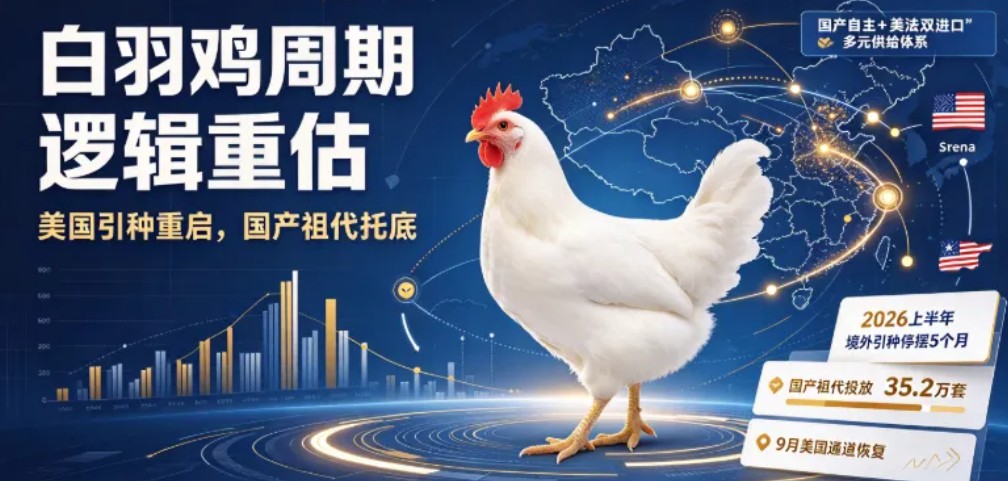
2026年,国内白羽祖代鸡供给正在发生深刻变化。上半年长达 5 个月境外引种全面停摆,市场一度博弈种源紧缺、鸡价长周期上行;但两大变量改写原有周期剧本:国产祖代大规模投放对冲进口缺口,时隔多年美国 AA + 祖代引种通道在 9 月正式落地,国内白羽祖代从单一依赖法国进口,迈入国产自主 + 美法双进口渠道的多元供给新阶段,白羽鸡周期判断框架需要重新审视。
一、境外引种:美国通道重启,供给迎来超预期拐点
今年海外引种最大的惊喜,就是美国 AA + 祖代雏鸡重新进入国内市场。在此之前,法国是我国白羽祖代唯一进口来源,9 月起美国引种落地,形成 “法国为主、美国补充” 全新进口格局。
美国渠道落地批次
-
9 月 5–15 日:吉林德翔,AA+,2 万套 -
10 月 3 日:哈尔滨鹏达,AA+,1 万套
从品种结构来看,今年进口分化明显:AA + 占进口总量大头;罗斯 308 由北京大风、河北飞龙引进;利丰品种主要落地益生股份、河北三兴。
6 月至 10 月上旬头部企业祖代雏入境落地排名
-
江苏京海|AA+|7.05 万套 -
益生股份|利丰|7.00 万套 -
北京大风|罗斯 308|3.75 万套 -
诸城外贸|AA+|3.25 万套 -
河北飞龙|AA+、罗斯 308|3.20 万套 -
吉林兴华|AA+|2.90 万套
口径说明:统计为海关入境海外祖代雏,不含国内自繁祖代,不等于祖代场存栏。
截至 10 月 10 日,海外祖代雏累计落地 39.4 万套。复盘全年节奏:1–5 月境外引种完全停摆,市场担忧种源断供;6 月法国通道恢复,9 月美国渠道重启。1–5 月缺口,全部依靠国产祖代(圣泽 901、广明 2 号、科宝等)投放 35.2 万套托住供给。6 月 11 日–10 月 7 日海外落地祖代合计 4.2 万套,引种主体均为国内头部种禽企业。
二、全国祖代更新总量:国产自繁撑起大盘,全年更新接近 105 万套
祖代更新总量,是预判白羽鸡中长期产能最核心指标,统计范围包含国产白羽祖代、海外品种国内自繁祖代、海外直接进口祖代雏。
|
|
|
|
|---|---|---|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
| 合计 | ≈105.08 |
|
统计提示:9 月、10 月上旬数据为行业调研估算,后续协会正式月报发布后总量存在小幅修正空间。境外引种量仅统计海关入境雏,不等同祖代更新总量。
不难看出,虽然上半年海外进口断档,但国内自繁祖代持续放量,祖代更新总量没有出现市场担心的断崖式下滑,这也是本轮周期最大的 “预期差”。
三、周期逻辑彻底改写:旧的 “断档强周期” 思路不再适用
过去市场的经典推演:海外引种断档→祖代供给收缩→14 个月后传导至商品代,2027 年迎来白羽鸡大行情。 但今年两个核心变量打破这套逻辑:
-
国产祖代强力对冲缺口
上半年海外 5 个月零引种,国产祖代投放 35.2 万套,祖代存栏维持高位,商品代供给没有快速收缩,直接削弱周期上行弹性。 -
美国引种通道打开,中长期供给硬约束缓解
美法双进口渠道并行,叠加国产祖代持续放量,祖代供给宽松周期拉长,远期毛鸡、鸡价的上行空间被压制。
白羽鸡产能传导时序(行业通用参数)
-
祖代雏投放 → 父母代苗产出:约 7 个月,影响父母代种鸡、父母代苗价格 -
祖代雏投放 → 商品代毛鸡出栏:约 14 个月,传导至商品鸡苗、毛鸡、冻品价格
理论上,2026 上半年进口缺口会滞后传导至 2027 年,但国产祖代大规模投放,大幅稀释缺口带来的涨价弹性,不要简单线性外推行情。
四、产业链长期格局:种源自主化落地,抗风险能力大幅提升
这一轮变化,不只是短期引种数据波动,更是国内白羽鸡种源体系的结构性升级。 过去国内祖代高度依赖单一海外来源,一旦引种受阻,全产业链都面临种源风险。 现在形成国产自主 + 美国 + 法国多源进口的供给体系:国产祖代(圣泽 901、广明 2 号)持续放量打底,美法渠道作为补充,种源安全保障能力显著增强,单一国家引种停摆带来的系统性风险大幅降低。
五、后续产业跟踪四大核心要点
周期逻辑已经改变,后续看行情不能只盯着旧故事,重点跟踪这 4 项指标: ✅ 9 月官方祖代更新数据落地,验证调研估算数据偏差
✅ 美国引种持续性、月度落地节奏,判断新增供给释放速度
✅ 国产祖代生产性能稳定性、持续扩产投放能力,这是供给基本盘
✅ 父母代存栏、商品代鸡苗、毛鸡价格的滞后传导反馈
结语
2026 年是白羽祖代供给格局的转折之年。上半年海外引种断档催生市场对种源紧缺的强预期,国产祖代放量稳住产业基本盘;9 月美国引种通道重启,进一步重塑市场对中长期供给的判断。
白羽肉鸡周期已经告别简单的 “进口断档就大涨” 时代。国产种源崛起叠加多渠道海外引种,供给约束边际弱化,未来行情弹性,需要持续跟踪祖代→父母代→商品代的产能传导节奏,切忌简单线性推演周期高点。
风险提示:部分数据为行业调研估算值,存在修正可能;引种受检疫、通关影响存在不确定性;本文仅产业信息复盘,不构成投资建议!
一周阅读排行