猪价大降3.25%,二师兄“旺季不旺”!中秋将至,季节性“爆发”上涨来了?
时值九月,序属三秋,进入“金秋”九月。在国内畜禽养殖方面,生猪市场,近期,二师兄的表现“旺季不旺”,虽然,上月末,受开学季支撑,国内猪价短暂涨至11.09元/公斤。但是,9月以来,生猪市场“趋势偏弱”,生猪均价也逐步下移,此前,标猪报价降至10.73元/公斤,猪价基本回吐8月末的涨幅,阶段性,猪价大降3.25%,养殖亏损压力不减,生猪育肥头均价在100元左右,部分散户猪场头均亏损压力依然较大。
据悉,此番猪价震荡下行,9月中上旬,猪价呈现“旺季不旺”的走势!支撑猪价下跌的逻辑,分析如下:
其一,受仔猪价格走弱,国内7公斤仔猪报价大幅下跌,养殖母猪亏损幅度增加,带动生猪产能去化节奏加快。8月规模猪企母猪产能去化环比增加2.9%,9月上旬,母猪产能集中去化,市场低价母猪冲击市场,限制生猪购销的表现;
其二,需求跟进不佳!9月中上旬,虽然,学校集中开学,食堂采购逐步常态化,但是,由于家庭需求边际缺乏支撑,白条购销反馈一般,猪肉购销缺乏明显增量,市场对于猪源承接略显不足;
其三,养殖端商品猪供应压力较大,集团猪企出栏计划环比增加,规模猪企日均出栏计划完成较差,认卖意愿偏强,主流养殖主体有回笼资金的需求,生猪流通宽松!
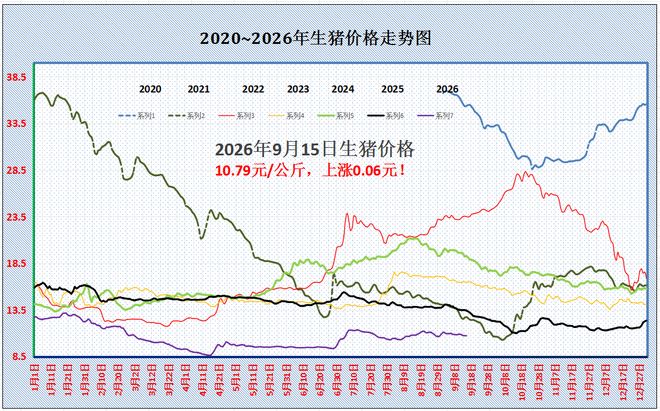
然而,此番猪价下跌“告一段落”,生猪市场恢复上涨!截至9月15日,援引机构监测,国内生猪出栏报价在10.79元/公斤,环比昨日上涨0.06元,猪价涨势反扑,中秋临近,季节性猪价上涨或启动,短时间内,猪价不乏爆发性上涨的可能!但是,整体来看,猪价仍受供应宽松的基本面抑制,中秋前,猪价上涨空间或有限!
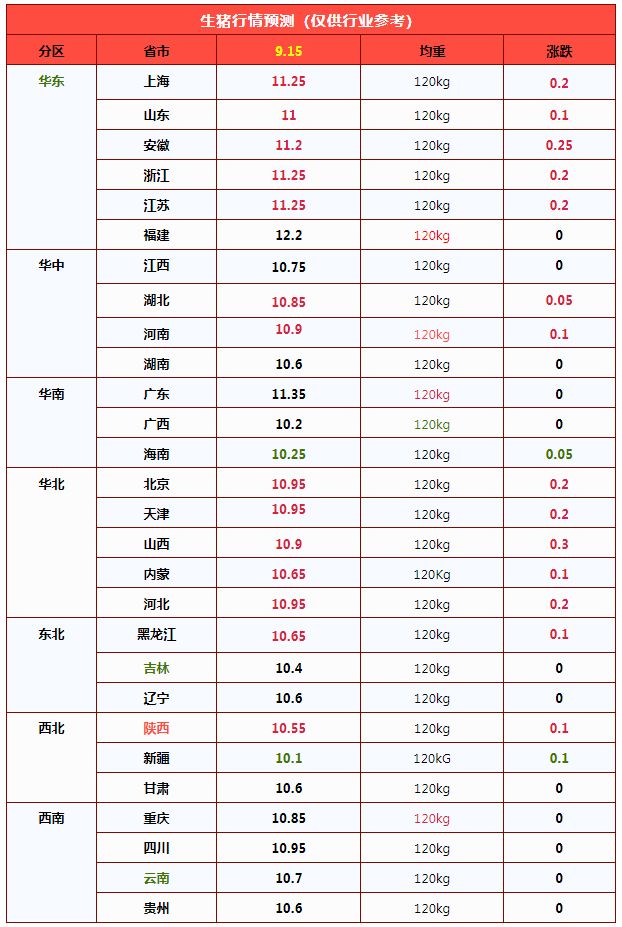
从地区反馈分析,在全国重点监测的南北7个产区,目前,北方地区,黑吉辽报价在10.4-10.65元/公斤,华北地区,山西以及河北报价10.9-10.95元/公斤,西北陕甘报价10.55-10.6元/公斤。南方市场,西南川渝报价企稳10.85-10.95元,而在华东山东以及安徽报价11-11.2元,江浙报价11.25元,华中河南报价10.9元,湖南报价10.6元,华南两广报价10.2-11.35元/公斤!
目前,国内猪价“由跌转涨”,生猪均价缓慢上移,短期内,猪价或迎来修复式上涨的局面!
毕竟,中秋在即,节日气氛也将逐步转浓。近期,内销市场农村集市猪肉购销需求逐步回升,各地商超以及批发市场促销现象增多,猪肉购销积极性有所转强!且,临近中秋,各地存在集中备货需求,屠宰场开工率有望持续拉升,市场对于猪源承接能力或将明显提升!
而供应端,受猪价重心下移,市场抵触降价心态转强。尤其是,临近双节,市场看涨预期下,惜售压栏意愿升温,社会面猪场扛价情绪转强,生猪出栏压力减轻,南北多地屠宰场反馈上猪节奏略有放缓,采购难度有所增加!
由此分析,在情绪支撑下,受需求边际逐步改善,供应压力或将逐步减轻,市场缩量拉涨意愿转强,短暂猪价或震荡走高!不过,对于中秋前猪价反弹的高点,市场存在较大的分歧,主流观点认为,由于月内集团猪企出栏计划偏多,日均出栏压力较大,这或将抑制旺季反弹的高度,后市关注市场购销节奏的变化。
火力全开,猪价旺季“上涨”兑现?
时光荏苒,9月过半,在国内生猪方面,此前,月内猪价单边下降,生猪报价承压下跌,均价触底10.73元/公斤,月内猪价累计下降超3%!
支撑猪价下跌的逻辑,个人认为,月初,受仔猪行情持续低迷,养殖母猪亏损加剧,这带动生猪市场母猪加快淘汰,市场低价淘汰母猪供应猛增,对标猪市场供需产生冲击。月初,集团猪企出栏计划完成较差,出栏节奏偏慢,进入中旬,随着母猪淘汰逐步收尾,但是,标猪受出栏缓慢,供应压力陡增,集团猪企增量出栏,而需求边际支撑有限,多方因素下,猪价承压下跌!
然而,随着中秋临近,消费边际支撑逐步转强,且,供应端养殖端认卖情绪减退,市场多空博弈下,猪价止跌反弹!截至9月15日,全国外三元瘦肉型标猪报价在10.79元/公斤,环比昨日上涨0.06元,生猪市场火力全开,旺季上涨拐点到来!不过,目前,生猪报价仍处于低位,养殖亏损基本面尚未扭转,市场仍需以时间换空间。
从分区了解,目前,国内重点监测的28个地区,生猪出栏均价与江西地区10.75元/公斤相近,南北生猪报价10.1-12.2元/公斤,生猪大部报价在10.4-11.25元/公斤。其中,华东、华中、华北报价大部偏强,其余地区生猪报价以盘整为主,市场情绪也逐步改善!
目前,猪价止跌回暖,南北地区,生猪报价上涨范围逐步增加,此番猪价逆势反弹,季节性猪价上涨拐点或将到来!
从供应来看,9月过半,本月生猪供应基本面宽松,尤其是,前期母猪效率提升,PSY数据处于高位,虽然,10个月前母猪存栏环比下降,但是,规模猪企出栏计划环比增加,且,日均出栏增加近4.7%。从数据监测了解,受月初淘汰低效母猪增加,集团猪企出栏计划完成缓慢,因此,中下旬供应端压力依然较大。尤其是,近期气温下降,带动生猪育肥增重节奏加快,生猪出栏均重增加,进一步提升猪肉供应水平。
不过,随着中秋以及国庆双节临近,9月即将进入中下旬,养殖端恐慌心态有所减退,市场看涨信心有所转强!受情绪引导,规模猪企有控量挺价的操作,社会面以及集团猪企出栏节奏放缓,供应端压力有所减轻,部分养殖主体有待价而沽的心态。
在需求端,目前,消费需求缓慢回升!尤其是,农历八月初五到来,距离中秋假期逐步临近,消费边际缓慢回升,内销市场居民礼品猪肉需求增加,各地商超促销力度逐步增多,鲜品白条购销积极性改善,屠宰场订单量也逐步回升,样本屠企开工率增加至32.13%,需求支撑进一步转强!叠加,部分地区,二次育肥仍有低价补栏标猪的现象,这也截留部分屠宰场适重猪源,增加屠企顺利收猪的难度。
由此分析,在供需变化下,生猪市场止跌回暖,猪价季节性上涨序幕或将开启,短期内猪价或维持震荡走高的局面!但是,考虑到生猪供应端压力存在,猪价重心上移,临近过节市场避险情绪或将升,猪价仍面临冲高回撤的风险,后市关注集团猪企出栏节奏的变化。
生猪行业深度复盘:产能过剩叠加消费迭代,品质升级已成行业生存底线
国内生猪产业正经历结构性深度调整,行业彻底告别过去“周期暴涨暴跌、普养普赚”的粗放发展时代。当前产业核心矛盾已从传统的供需短期失衡、周期波动问题,转变为产能结构性过剩与消费结构迭代升级的双向错配。在产能高位承压、消费替代加剧、多重外部力量倒逼的背景下,猪肉品质升级不再是企业差异化竞争的加分项,而是全行业存续发展的核心底线。
一、产能结构性过剩:行业陷入“增产不增收”恶性循环产能过剩是当前生猪产业最核心的基本面特征,行业供给端已进入系统性、持续性饱和阶段。根据农业农村部产业调控导向,国内能繁母猪合理保有量目标已精准调整至3750万头左右,这一数值是匹配国内猪肉刚性消费需求、实现供需动态平衡的最优产能阈值。
从行业实际运行情况来看,前期规模化养殖快速扩张、中小散户产能持续出清滞后,行业整体产能长期处于合理阈值之上,形成总量过剩、结构失衡的供给格局。充足的母猪存栏基数,持续释放稳定的生猪出栏产能,市场猪肉供给量常年处于高位,直接导致市场供需关系彻底反转,由阶段性紧平衡转向持续性供大于求。
供需失衡直接压制生猪市场价格,行业长期处于低价震荡区间。在此格局下,生猪养殖行业经典的“增产增收”逻辑彻底失效,取而代之的是“增产不增收、增量不增效”的恶性循环。多数养殖企业、养殖场户陷入被动经营:产能越高、出栏量越大,亏损缺口反而持续扩大,行业整体盈利空间被持续压缩,低效产能、同质化产能的生存压力急剧攀升。
二、消费端结构性迭代:猪肉消费红利消退,品质替代需求凸显相较于供给端的显性产能过剩,消费端的结构性变革,是重塑生猪产业长期发展逻辑的核心隐性变量,也是行业最容易被忽视的核心危机。整体肉类消费市场并未出现明显萎缩,居民肉类消费总量保持稳定增长,但肉类消费结构正在发生不可逆的替代迭代。
数据显示,国内猪肉在居民肉类消费中的核心占比已从过往的62%回落至58%,四个百分点的下滑背后,是禽肉、牛羊肉消费的持续扩容与份额抢占。从消费底层逻辑来看,替代效应的持续强化,并非消费者彻底摒弃猪肉消费,而是大众消费需求完成升级迭代。
随着居民健康饮食意识、品质消费认知、饮食多元化需求持续提升,消费者对肉类的选择标准从“满足饱腹需求”转向“追求品质、口感、安全与健康”。当前市场核心痛点已然清晰:大众并非拒绝猪肉,而是拒绝低品质、同质化、口感差、安全无保障的普通猪肉。
传统粗放养殖模式产出的猪肉,存在肉质粗糙、风味缺失、脂肪含量过高、兽药残留风险等诸多问题,已无法匹配中高端消费需求。而禽肉的低脂高蛋白、牛羊肉的高品质口感,精准承接了升级后的消费需求。这意味着,生猪行业的竞争不再是简单的产能竞争、价格竞争,而是品质维度的结构性竞争,低端猪肉产品正在被市场加速出清。
三、三重力量共振:品质升级从“可选赛道”变为“生存刚需”
产能过剩的外部压力、消费迭代的内部需求,叠加政策引导与技术赋能,四大维度形成合力,彻底改写生猪行业的竞争规则。政策、市场、技术三重力量深度汇聚、双向赋能,让猪肉品质升级摆脱了“企业自主选择”的行业附加属性,成为全行业不得不落地的生存命题。
政策端:顶层设计倒逼产业提质增效
近年来,农业农村部门持续优化生猪产业调控逻辑,从过往“保产能、保供给”的兜底式调控,转向“调结构、提品质、促升级”的精细化调控。通过产能阈值管控、养殖标准升级、食品安全监管、种业振兴扶持等系列政策,持续淘汰落后低效产能,引导行业摒弃粗放式扩产思维,倒逼养殖主体聚焦品种改良、标准化养殖、肉质提升、安全生产等核心环节,为行业品质升级划定硬性标准、明确发展方向。
种业改良、精准营养、智能化养殖、标准化屠宰、冷链保鲜等现代农业技术的成熟普及,为猪肉品质升级提供了坚实的技术支撑。从源头的良种选育优化肉质基因,到养殖环节的科学饲喂提升肉质口感,再到加工环节的精细化处理保障产品品质,全产业链技术体系的完善,让规模化、标准化、高品质养殖从行业难题,变为可落地、可复制、可量产的常规模式,彻底解决了品质升级的技术壁垒。
四、行业破局核心:以品质重构产业核心竞争力纵观当前生猪产业格局,产能过剩是长期常态,消费替代是长期趋势,低价内卷是粗放产能的必然结局。行业已然告别“靠规模取胜、靠周期赚钱”的时代,品质化、品牌化、高端化是未来产业突破周期、实现可持续发展的唯一路径。
一周阅读排行