三季度817小白鸡行情不及预期,步入10月后市场交投依旧偏弱。月内毛鸡理论供应增多,但下游需求承压,小白鸡均价下滑。根据前期孵化企业出苗量结合养殖周期推算,11月毛鸡供应量有所收缩,供应端压力缓解,但需求端无利好因素支撑,毛鸡走货阻力仍存,卓创资讯预计11月毛鸡均价延续下行。
10月毛鸡价格环比走低
10月817小白鸡(规格3.0-3.5斤)价格环比下滑。月内市场呈现先跌后涨走势,中上旬市场鸡源供应量增多,国庆假期后冰鲜需求回落,毛鸡走货承压,鸡价频频走低;进入下旬市场供应量短暂收紧,企业采购难度上升,供应面支撑下毛鸡价格止跌回暖。整体来看本月毛鸡出栏量增多,虽下旬市场供应阶段性缩减,但全月供应压力突出,而终端需求跟进乏力,叠加老母鸡、生猪及快大类黄羽肉鸡等主要替代品价格均环比走低,对817小白鸡行情进一步压制,截至10月21日,10月817小白鸡均价3.41元/斤,环比下跌8.09%,同比下跌3.94%。
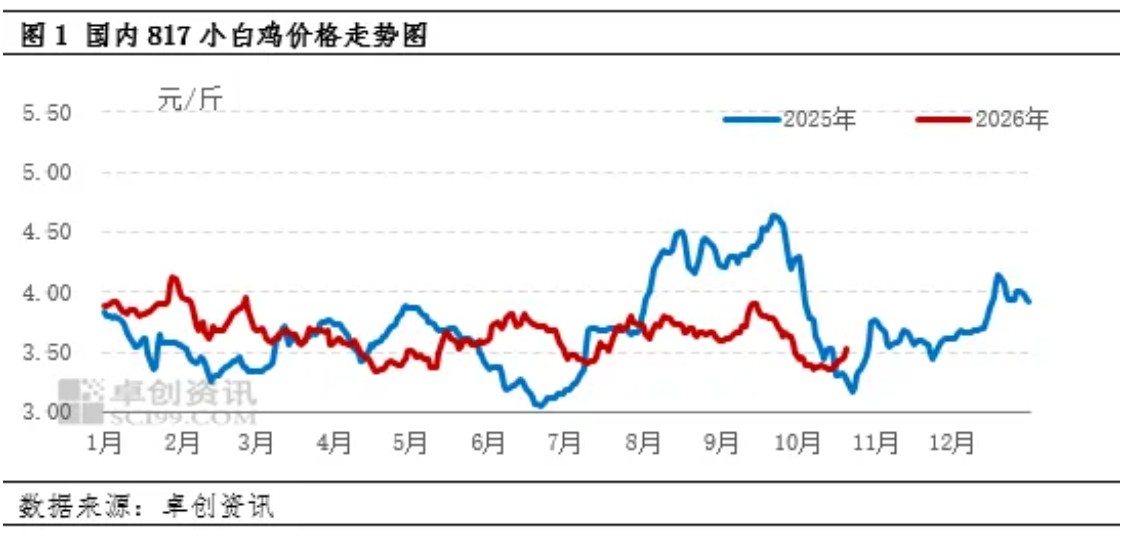
毛鸡供应增多,利空市场
10月毛鸡出栏量增多,对月内毛鸡行情形成明显利空。进入8月后,中大型孵化企业产能有所提升,8月下旬至9月上半月孵化端出苗量渐增,养殖周期传导后本月毛鸡供应增加,与此同时9月下旬开始毛鸡价格频频下探,部分养殖户存在短期压栏惜售操作,进入10月后部分压栏毛鸡集中出栏,进一步放大市场供应压力,多因素共同影响下,本月毛鸡出栏量增多。根据卓创资讯监测数据推算,10月817小白鸡样本企业出栏总量为6300.00万只,环比增加10.66%,毛鸡出栏明显增多,屠宰企业及经销商采购难度下降,对毛鸡行情存有较强利空影响。
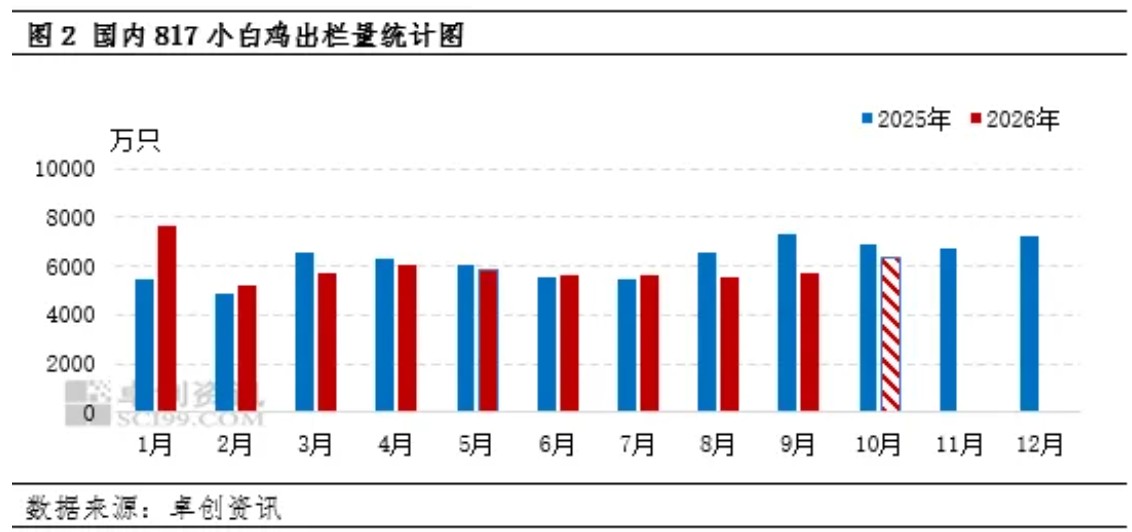
企业采购量增幅有限
企业采购量是市场需求变化的核心参考指标,10月样本屠宰企业采购量环比增多,但其增幅或不及供应增幅。月内毛鸡整体供应增多,市场鸡源充足,而假期后下游终端及农贸消费后劲不足,叠加前期屠宰企业冻品库存压力偏高,企业收购节奏谨慎,经销商多坚持随用随采,主动囤货积极性较差;同时月内817小白鸡主要替代品价格环比下滑,对小白鸡终端消费以及屠宰企业开工积极性均有压制,截至目前,10月青脚麻鸡、老母鸡以及生猪月均价分别环比相对10.50%、3.97%、6.94%。卓创资讯预计,10月小白鸡样本企业采购量在2920万只左右,环比增长2.10%,需求面环比增多,但其增幅明显不及供应,市场整体呈现供大于求的态势运行。
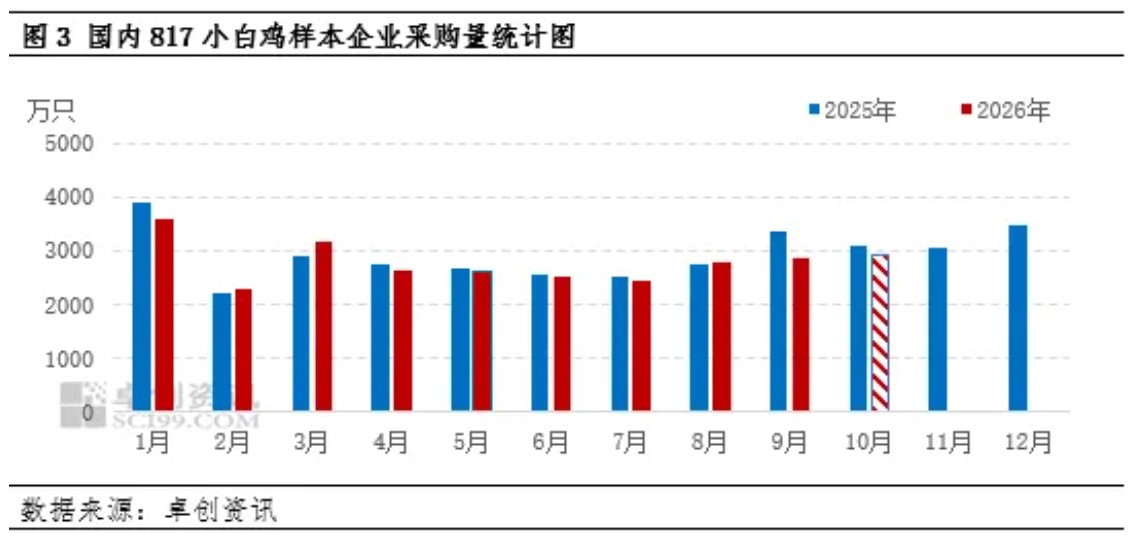
11月毛鸡价格或延续弱势
11月毛鸡价格预期环比走低。供应面来看,9月下旬至10月中上旬,毛鸡行情持续下行,养殖盈利不佳,养殖端补栏心态谨慎,结合卓创资讯监测的样本企业出苗量推算,11月毛鸡供应总量环比回落,预期降幅在3.00%左右,毛鸡供应降幅有限,而市场走货节奏偏慢,养殖端议价能力较弱。从需求面来看,11月处传统消费淡季,无节日或特殊节点拉动终端消费,而距离元旦、年底腌腊备货还有一定周期;同时当前企业库存偏高,下游优先消化库存为主,新货采购心态谨慎;此外当前替代品价格多处于低位水平运行,对小白鸡终端需求形成压制。综合来看11月市场供需双降,需求面较强利空影响下预计毛鸡均价延续下滑走势。
综上所述,10月毛鸡市场呈现供强需弱格局,毛鸡价格环比走低;11月市场鸡源虽存减少预期,但需求面表现难言乐观,届时毛鸡市场或延续弱势,月度均价仍存在下行压力。
一周阅读排行