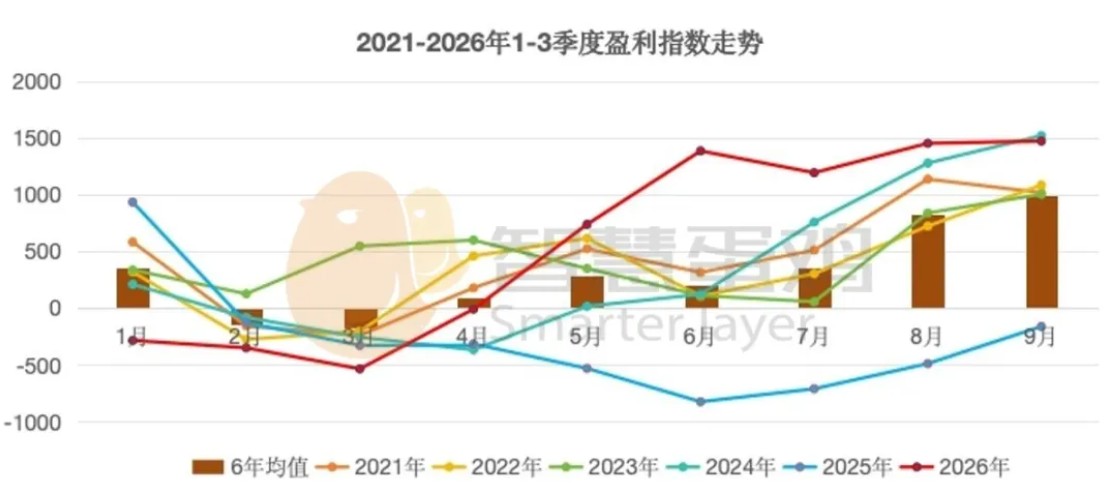
2026年1-3季度,国内蛋鸡市场行情剧烈震荡,整体呈现从深度亏损到高位盈利的反转特征。 数据显示,1-3季度蛋鸡养殖单月最低盈利跌至 -535 点(3月),行业陷入深度亏损状态;单月最高盈利攀升至 1472 点(9 月),盈利峰值创 2021年以来同期新高;1-9月均值盈利 562 点,较 2025 年同期均值(-284 点)实现由亏转盈的逆转。
本报告通过梳理前三季度市场运行数据,从供给、成本、需求、行业周期等维度分析行情大幅波动的核心成因,并结合存栏结构、补栏节奏、季节性消费规律,对 2026 年第 4 季度及 2026年蛋鸡市场整体走势进行研判,为全产业链生产经营、市场决策提供参考依据。
第一部分:蛋鸡市场现状分析
一、蛋价指数分析
1、蛋价指数同比分析
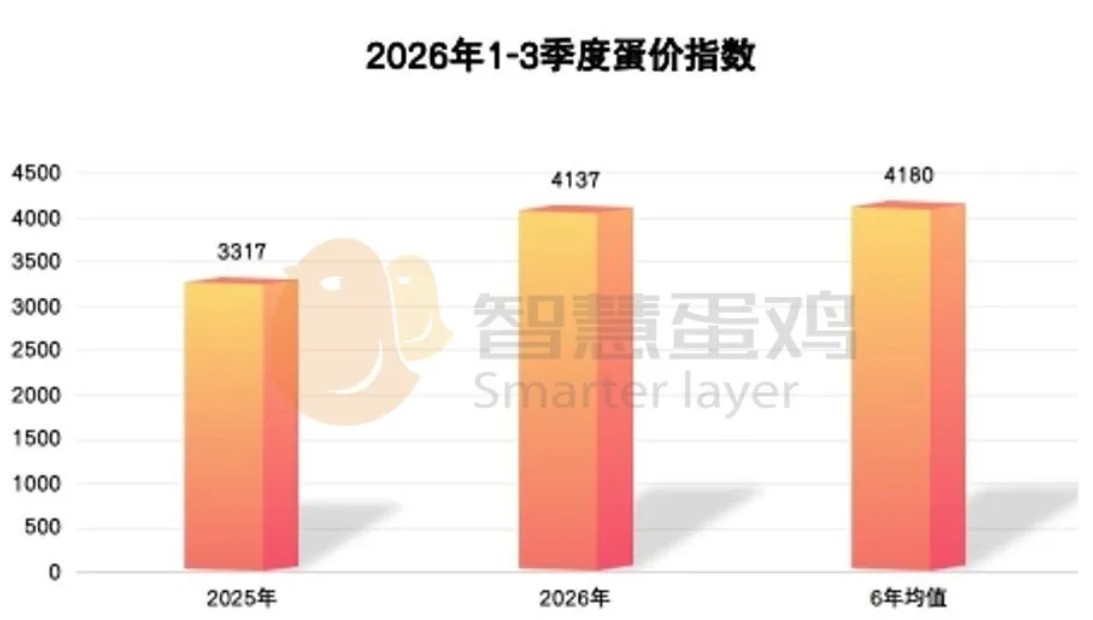
2026年1-3季度,全国平均蛋价指数为4137点,较去年同期的3317点,上涨820点,涨幅为24.7%;较近6年同期蛋价指数均值4180点,下降了43点,降幅为1.0%。从同比变化看,蛋价水平较去年同期有明显修复,已基本回归至近六年历史均值区间。
2、蛋价指数定位分析
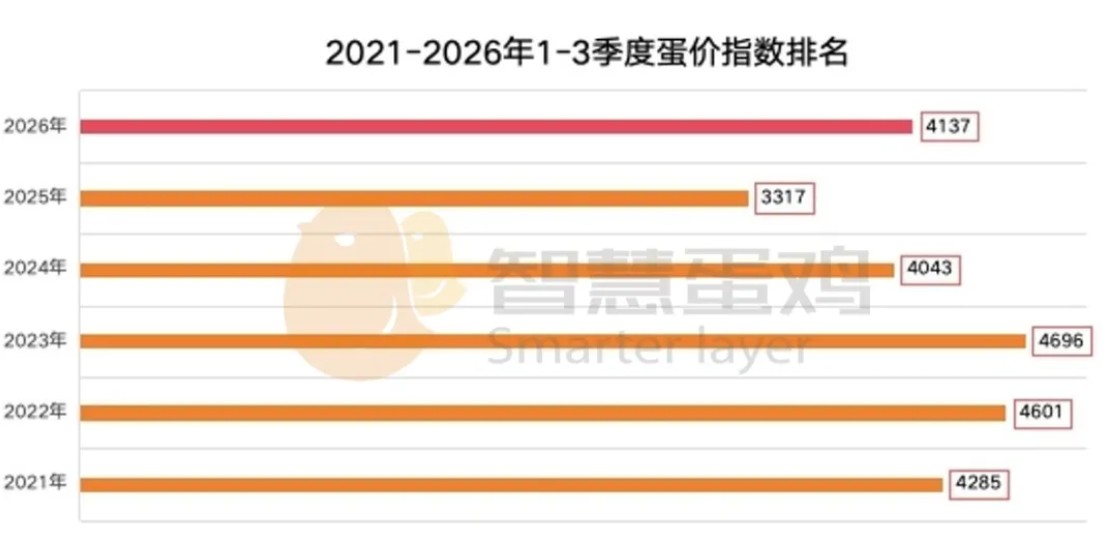
与近六年1-3季度蛋价指数比较,2026年1-3季度蛋价指数属于低位区间,位于近六年第三低位。这一排位反映出,虽一季度表现低迷,但二季度和三季度的持续走强拉升了整体均值,使年度均值水平接近近六年同期。
3、蛋价指数历史规律分析
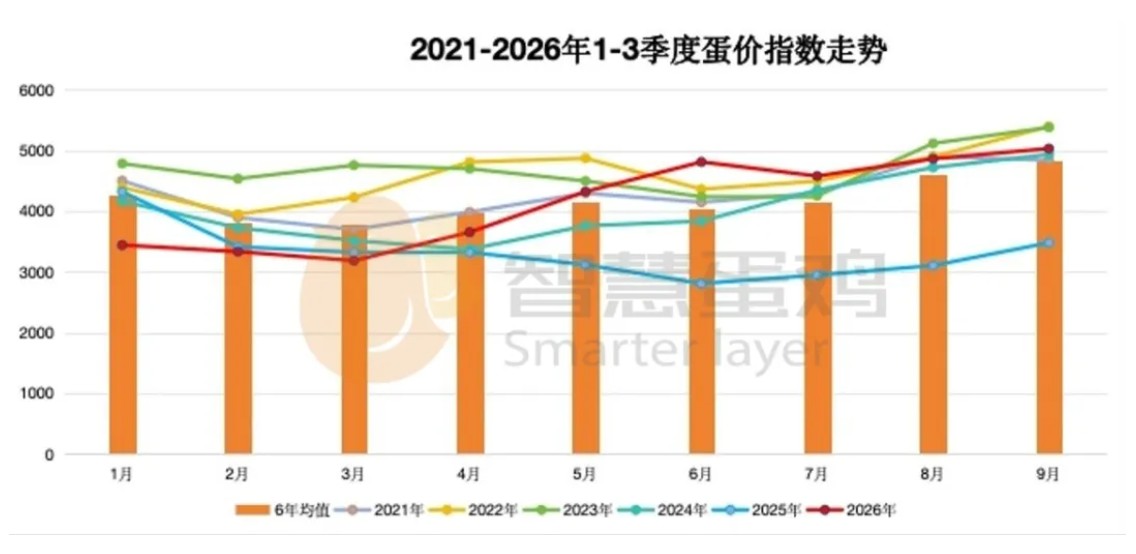
2026年1-3季度蛋价指数走势,与近六年同期月度蛋价指数走势基本相符,但2026年2季度蛋价上涨超出预期,打破二季度蛋价最低的历史规律。三季度在节日备货与供给偏紧共同作用下,蛋价维持高位运行。
二、成本指数分析
1、成本指数同比分析
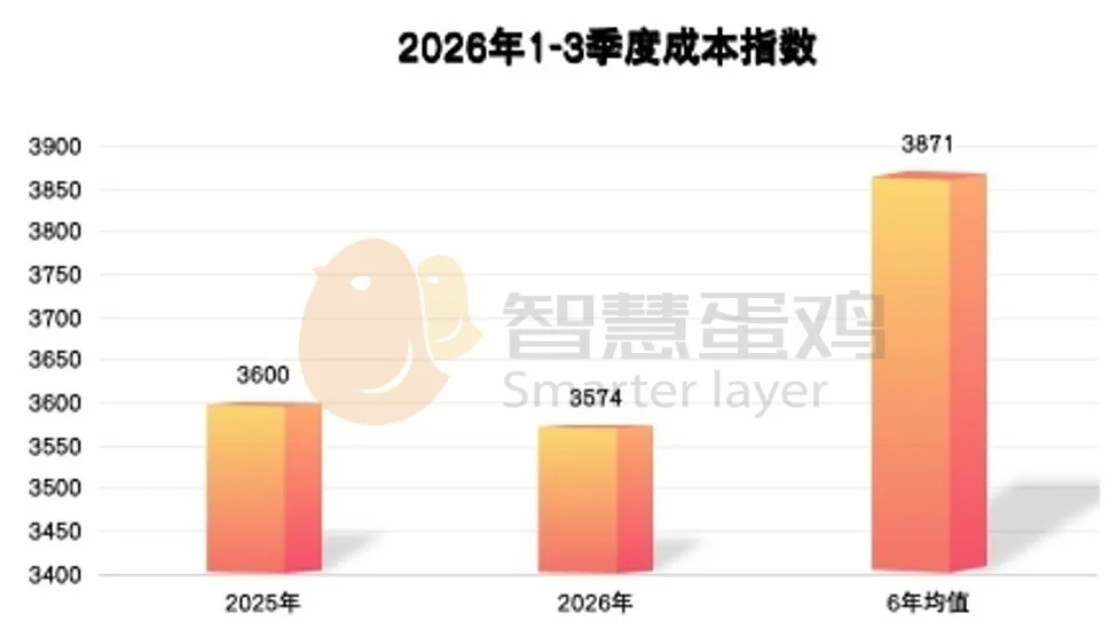
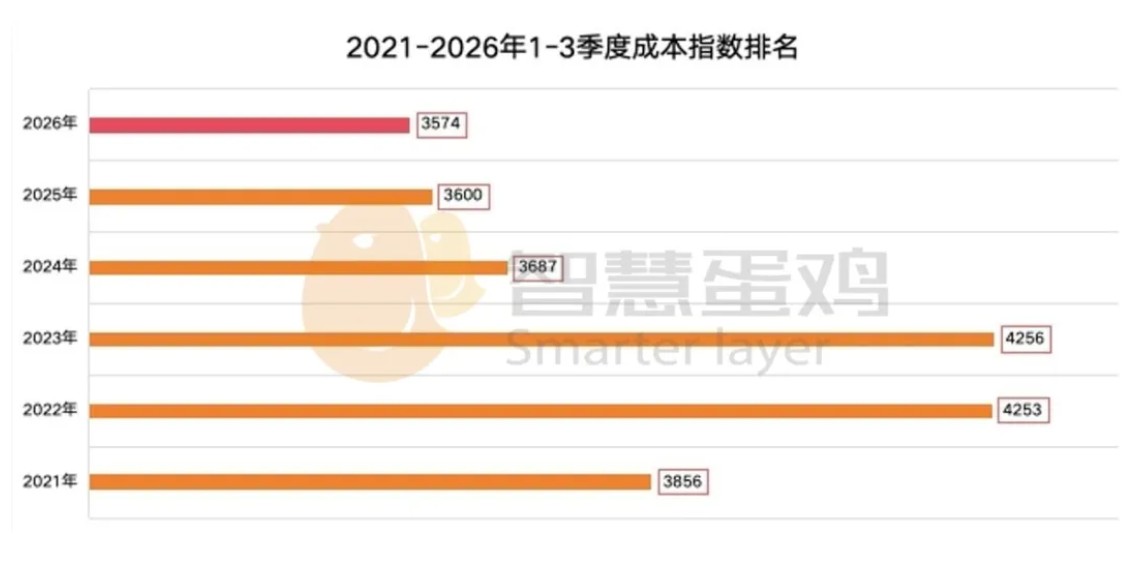
2026年1-3季度,全国平均成本指数为3574点,较去年同期的3600点,下降26点,降幅为0.7%;较近6年同期成本指数均值3871点,下降297点,降幅为7.7%。成本端连续低位运行,且较近六年均值明显回落,为蛋鸡养殖行业盈利反转创造了极为有利的条件。
2、成本指数定位分析
与近六年1-3季度成本指数比较,2026年1-3季度成本指数属低位水平,位于近六年最低位。
3、成本指数历史规律分析
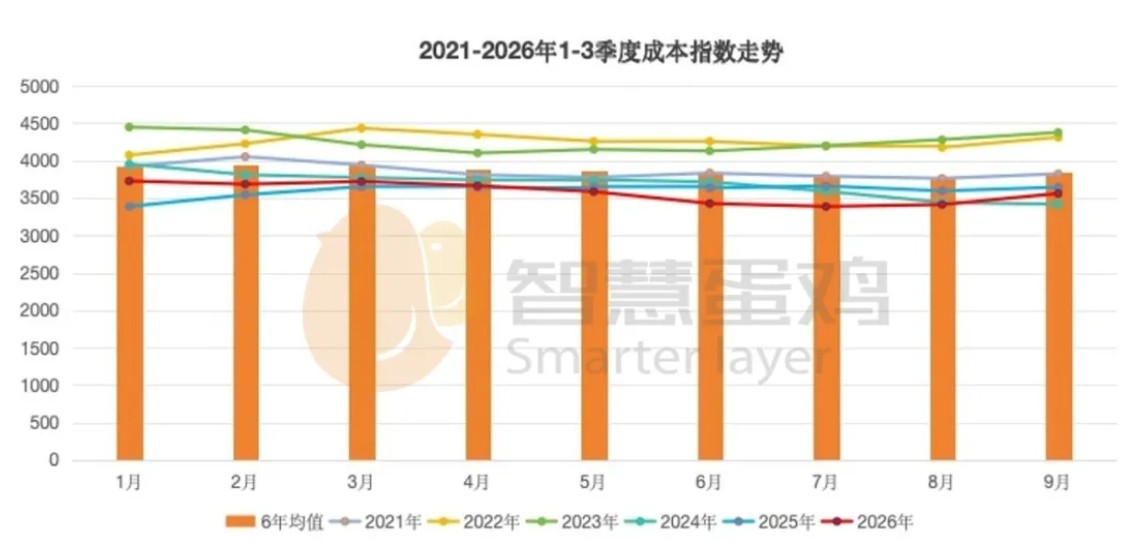
2026年1-3季度,成本指数整体呈现先降后涨走势,1-2季度持续小幅震荡下行,三季度小幅震荡上涨,各月成本指数均显著低于近六年同期均值。
三、盈利指数分析
1、盈利指数同比分析
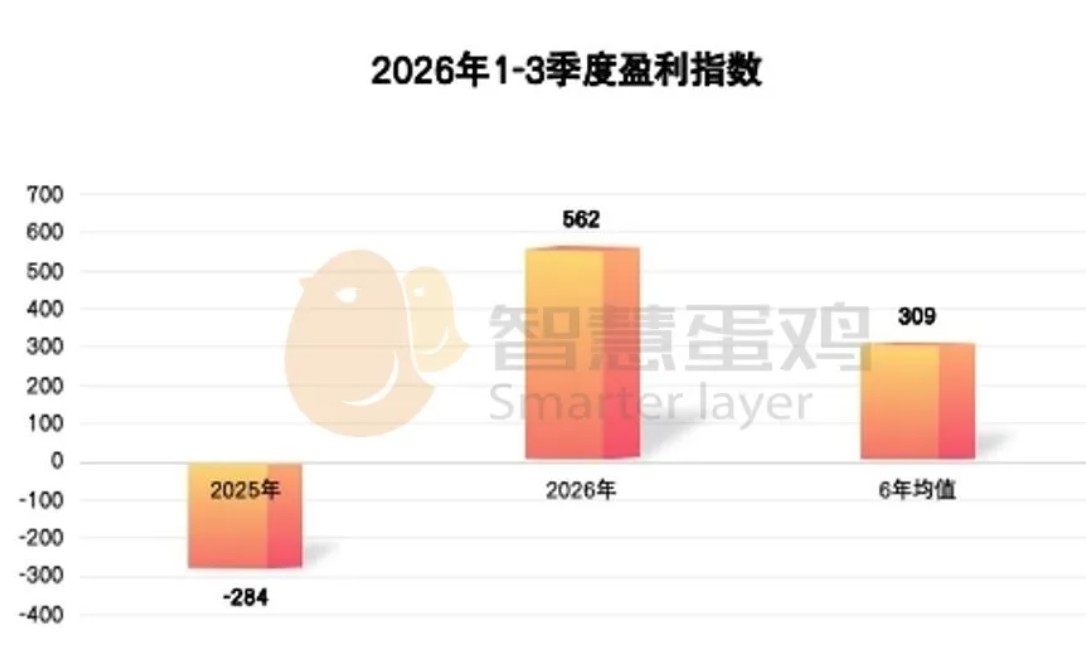
2026年1-3季度,全国平均盈利指数为562点,较去年同期的-284点,上涨了846点,涨幅为297.9%;较近6年同期盈利指数均值309点,上涨了253点,涨幅为81.8%。从 2025 年全年深亏到 2026 年前三季度大幅盈利,盈利反转幅度极为显著,行业平均盈利水平已显著超越历史同期均值。
2、盈利指数定位分析
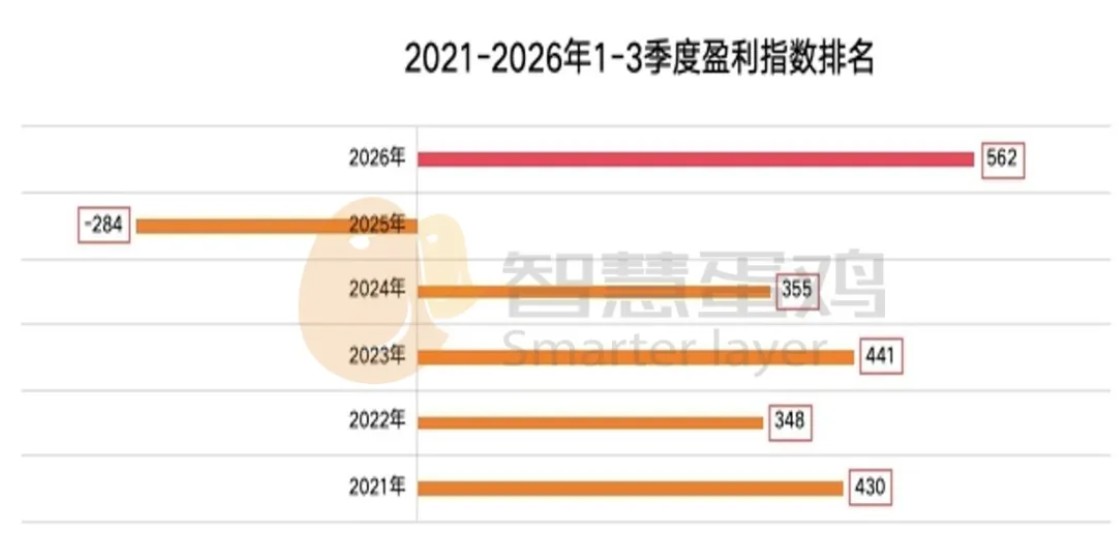
与近六年1-3季度度盈利指数比较,2026年1-3季度度盈利指数属于高位水平,位于近六年最高位。
3、盈利指数历史规律分析
2026年1-3季度盈利指数整体变化趋势,与近六年同期月度盈利指数均值比较,趋势大体一致。但二季度的反弹超出预期,叠加三季度的持续高位,使得盈利水平超近六年同期。
第二部分:蛋鸡市场成因分析
正常情况下,我国蛋鸡市场主要受行业周期(影响供给) 与季节周期(影响需求) 双重驱动,同时受饲料原料价格、替代品市场、宏观经济及政策环境等外部因素影响。
一、供给端分析
2026年1-3季度,全国在产商品代蛋鸡月均存栏(理论值)11.26亿只,较去年同期的11.63亿只,下降了0.37亿只,降幅为3.19%,较近六年同期月均存栏10.47亿只,上涨了0.79亿只,涨幅为7.58%。从同比看,存栏有所去化;从近六年同期看,仍处于历史较高位水平,但已较 2025 年 9 月峰值(12.26 亿只)累计去化超过 1 亿只。
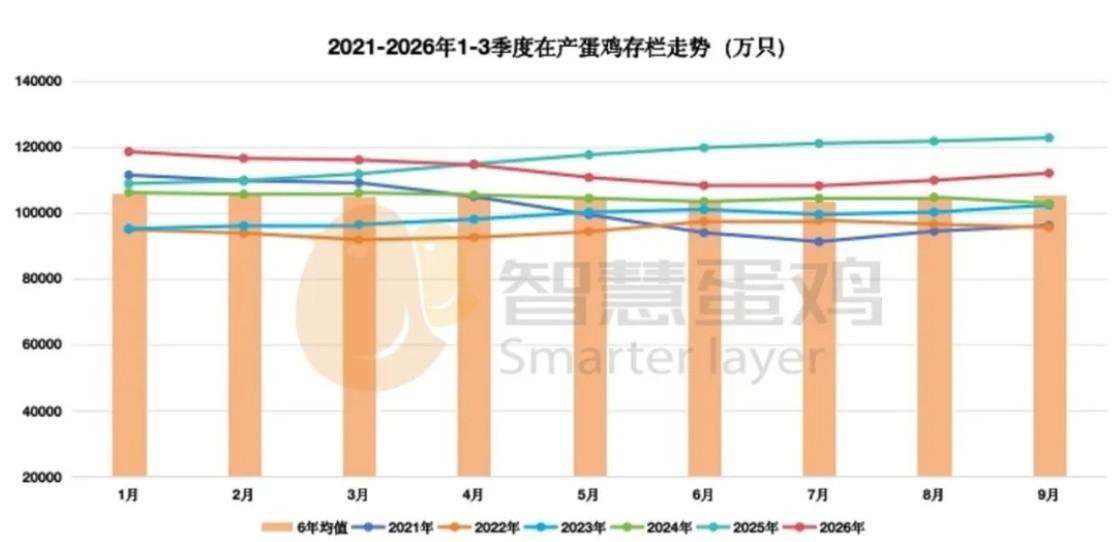
从月度走势来看,1-3季度在产蛋鸡存栏整体呈现下降趋势。二季度下降较为明显,三季度受盈利水平持续高位,老鸡延养增加,及2026年一季度商雏更新量有所恢复,新开产量增加的双重影响,在产蛋鸡存栏小幅上涨。
二、消费端分析
受消费习惯及节假日的影响,我国鲜蛋消费具有明显的淡旺季,历史数据显示,1-2季度是鲜蛋消费淡季,而3-4季度是鲜蛋消费旺季。
2026 年蛋价季节性消费规律呈现新的特征。春节后 2-3 月市场进入传统消费淡季,叠加节前透支效应,1-3 月蛋价持续走低,3 月达年内最低。4 月起,清明、五一、端午备货与供给紧张形成共振,推动蛋价 6 月冲至上半年高点 。7-9 月进入传统旺季,中秋、国庆"双节"备货、消费节点叠加,蛋价指数持续走高,创 2022 年以来同期新高,季节性消费需求与行业周期去化形成强力共振。
三、其他因素分析
1、各环节库存处于历史低位
市场反馈显示,2026年1-3季度,生产与流通环节的库存水平极低。养殖端即产即销,市场几乎没有缓冲库存,削弱了市场的缓冲能力,使得价格对细微的供需变动高度敏感,放大了价格波动弹性。一季度深度亏损期,贸易商和加工企业普遍维持低库存运营;2-3季度蛋价快速反弹过程中,各环节补货意愿强烈但供给端跟不上,进一步推升蛋价。
2、原料价格对市场的影响
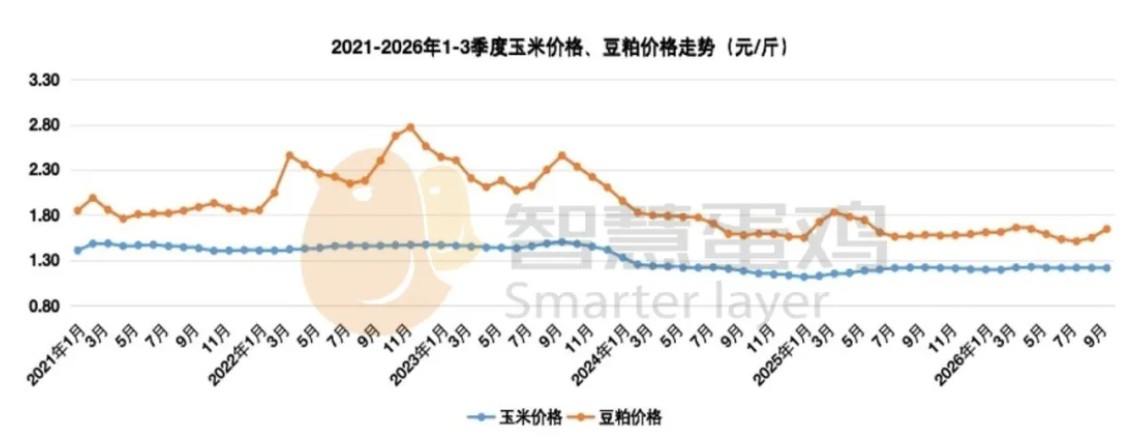
2026 年 1-3 季度,玉米、豆粕市场供应充裕,价格持续走低。玉米方面,国内秋收上市后市场流通量充足,叠加进口玉米到港稳定,价格维持稳中偏弱走势;豆粕方面,受国际大豆供需宽松及国内养殖端需求阶段性走弱影响,价格低位震荡调整。原料价格回落直接传导至饲料成本,进而使得1-3季度的成本指数均值创2021年以来同期最低,为盈利反转提供了核心支撑。
第三部分:后期蛋鸡市场预测
一、供给端判断
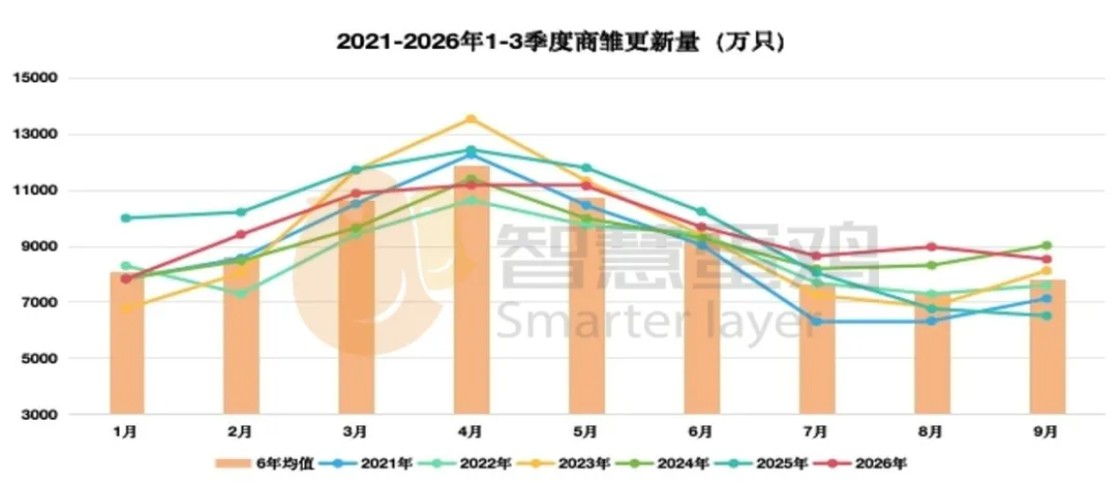
蛋鸡行业周期是由前期商雏补栏数量和后期在产蛋鸡存栏水平所决定的。2026年1-3季度,全国商雏月均补栏量 9567 万只,较去年同期的 9727 万只,减少 160 万只,降幅为 1.65%;较近六年同期的 9149 万只,增加 418 万只,增幅为 4.57%。商雏月均补栏量绝对水平低于去年同期但高于近六年均值,位于近六年第二高位。
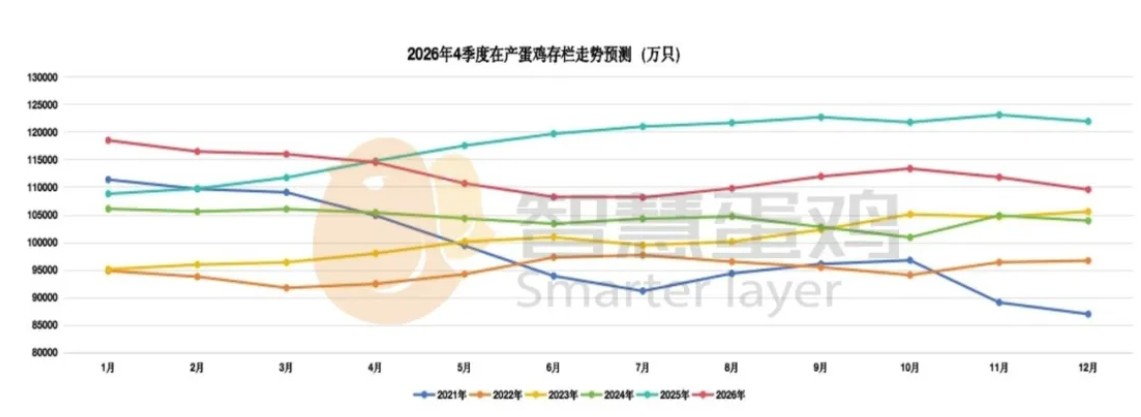
利用蛋鸡市场分析模型可以得出后期在产蛋鸡存栏(理论值):四季度随着2026年4—6月补栏鸡群逐步开产,新开产产能逐步释放;按照四季度老鸡淘汰日龄在540天推导,预计四季度月均在产蛋鸡存栏约在11.15亿只,较第三季度环比增加1617万只,增幅为1.5%;较去年同期减少10687万只,降幅为8.7%;较近六年同期增加6772万只,增幅为6.5%,为近六年同期存栏第二高位。四季度鲜蛋供给充足,对蛋价支撑作用较弱。
二、需求端判断
四季度双节备货结束后,鸡蛋消费进入季节性回落阶段,终端走货放缓,蛋价缺乏持续上涨动力,或出现高位回调。
三、饲料成本影响
饲料成本方面,四季度玉米进入秋收上市周期,市场流通量充足,玉米价格大概率维持稳中偏弱走势;豆粕市场供需相对平稳,价格无大幅冲高基础,整体养殖综合成本将维持合理区间,低位成本环境有助于养殖端在四季度持续积累利润。同时仍需要留意极端天气、粮食流通变化、国际大豆市场异动等潜在风险,可能带来原料阶段性反弹,会对养殖利润形成挤压。
四、综合趋势判断
根据鲜蛋供给水平和鲜蛋的季节性消费需求特点,参照蛋鸡市场历史规律,四季度蛋价大概率从三季度高位震荡回调,或将在盈亏平衡点上下震荡。2026年全年盈利水平0.4-0.5元/斤,呈现中年或中年偏强特征。虽然全年周期整体偏强,但依然存在阶段性盈亏切换风险,养殖户仍需理性看待行情波动,合理安排补栏与淘汰节奏。
以上数据和分析,仅供参考。
一周阅读排行