跌不停,猪价下跌“无休止”!多地“雷霆”上涨,月末“翘尾”在即?
时光荏苒,10月渐入尾声,国内生猪市场,近日,猪价“跌不停”,受供需失衡,产销面临错配的基本面,猪价承压偏弱调整!不过,最近两日,随着生猪价格持续寻底,市场走势略显分化,多地猪价“雷霆”上涨,那么,此番猪价能否“反转”,月末二师兄“翘尾”在即?具体分析如下:
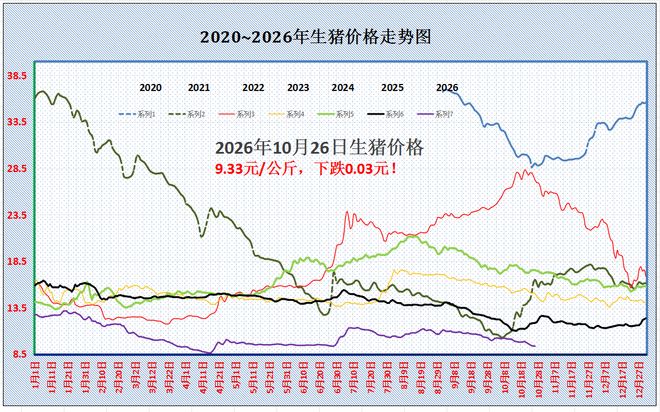
据数据监测显示,受屠宰场调价,预计,10月26日,全国外三元瘦肉型生猪价格出栏均价在9.33元/公斤,环比昨日下降0.03元,猪价“磨底”偏弱,同比下降近21%,月内市场呈现“萎靡不振”的局面,尤其是,相比月初10.25元/公斤,月内猪价累计下降8.98%,生猪市场进入“4元时代”,价格创下下半年以来新低!
从地区来看,10月26日,南北市场重点监测的28个地区,屠宰场报价呈现涨跌拉锯的走势!全国生猪均价与江西以及黑龙江地区9.3元/公斤相近,南北地区,生猪报价徘徊在8.55-10.8元/公斤!其中,广东、福建报价最高,标猪报价10.8元以及10.6元/公斤,新疆以及海南报价最低,生猪价格在8.55元和8.6元/公斤。国内南北地区,生猪主流报价在8.8-9.9元/公斤左右,猪价重心维持“磨底”的格局!
尤其是,从传统产销市场来看,在北方地区,东北、华北以及西北市场,生猪报价普遍在9.1-9.55元/公斤,区域价差有限,黑吉辽报价9.1-9.3元/公斤。在西南、华东、华中以及华南地区,生猪主流报价在9-9.9元/公斤,川渝报价8.95-9元,山东以及安徽报价9.6元,江浙报价9.65-9.9元。而在河南地区报价9.55元,湖南报价9.2元,广东报价10.8元/公斤!
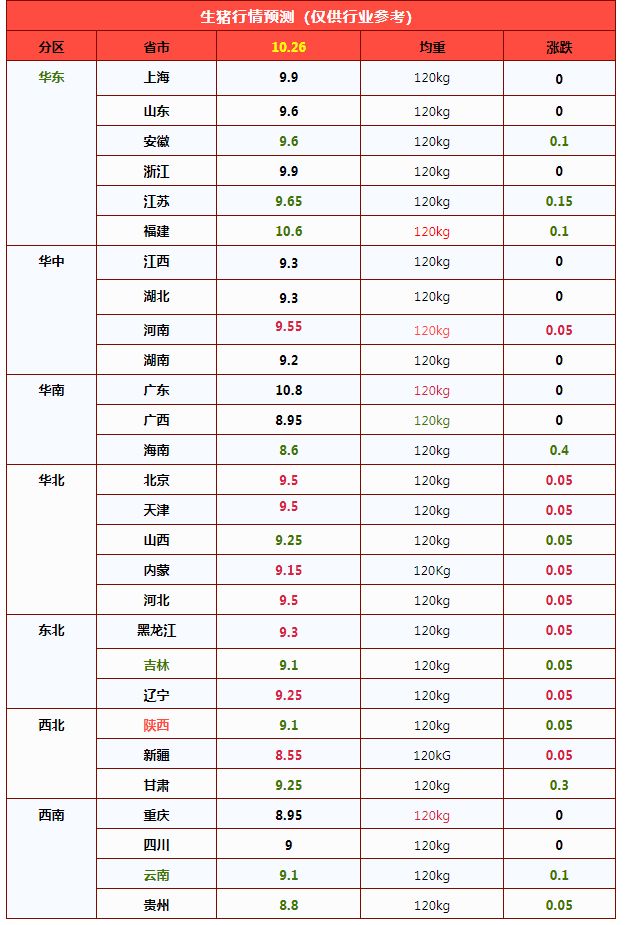
由此分析,10月26日,生猪市场以震荡偏弱为主,南北市场,猪价涨跌互现,其中,东北、华北多地猪价偏强,西南、西北以及华东多地报价偏弱,生猪市场呈现僵持的态势!
目前,猪价底部支撑略有转强,一方面,生猪均价持续走低,养殖亏损深度增加,目前,主流规模以上猪企自繁自养头均亏损在260元左右,养殖端抵触降价心态或将转强。且,月末将至,部分头部猪企出栏计划或陆续完成,部分猪企存在尝试缩量拉涨的操作;另一方面,消费边际缓慢回升,南北地区气温逐步转凉,北方天气转冷,居民家庭需求跟进或逐步改善,且,距离南方传统腌腊高峰临近,市场仍有一定看涨后市的信心,南北部分产区,二育仍有零星入场的现象,猪价存在一定支撑!
不过,从供需基本面来看,本月,生猪市场面临产销错配的压力!一方面,供应水平处于高位,本月,头部以上猪企出栏计划增加,钢联数据监测出栏环比增量1.91%,且,月内,生猪出栏均重增加,猪场频繁存在疫病现象,养殖端出栏意愿偏强,生猪供应能力充裕;另一方面,目前,季节性需求旺季不旺,下游市场白条购销增量有限,且,受冷冻猪肉高库存,冻品猪肉陆续出货,屠宰场对于猪源承接能力有限,鲜品白条购销不佳!
由此分析,在供需博弈下,月末将至,猪价重心不断下游,市场情绪逐步谨慎,市场看涨以及看跌心态并存,重点关注接下来集团猪企出栏节奏的变化!理论来看,月末,猪价仍有“翘尾”的预期!
猪价大降近9%,跌回“姥姥家”!10月26日多地猪价突然上涨,接下来“柳暗花明”?
2026年10月26日,本周初,在国内生猪市场,目前,“银十”月份渐入尾声,国内生猪市场陷入“泥潭”,市场延续萎靡不振的走势,猪价重心缓慢回撤!目前,二师兄跌回“姥姥家”,猪价刷新近4个月以来新低,传统消费旺季,猪价旺季不旺的态势凸显。且,生猪育肥亏损深度增加,上周监测,国内自繁自养生猪育肥头均亏损在252.96元,养殖端陷入“寒冬”,期盼猪价上涨的心态转强!
从数据监测分析,截至10月26日,全国瘦肉型生猪出栏均价在9.33元/公斤,相比昨日下降0.03元,猪价承压下跌,相比月初10.25元/公斤,月内猪价大降近9%,同比去年下降21.5%!不过,从地区来看,10月26日多地猪价突然上涨,猪价下降幅度进一步收窄,那么,市场前景如何,接下来猪价能否柳暗花明?分析如下:
援引数据监测显示,在国内重点监测的南北7个产区以及28个省市方面,生猪市场涨跌互现!其中,上涨地区,河南、京津、内蒙、河北、黑龙江、辽宁、新疆地区,生猪报价上涨0.05元/公斤;下跌地区,安徽、江苏、福建、海南、山西、吉林、陕甘、云贵地区,生猪报价下跌0.05-0.4元/公斤,海南以及甘肃补跌明显!
全国生猪报价在8.55-10.8元/公斤,其中,新疆、重庆、贵州以及广西地区,标猪报价跌破9元/公斤,而在福建以及广东报价跌破11元/公斤,浙江以及江苏报价企稳9.65-9.9元/公斤!目前,国内生猪报价普遍降入“9元时代”……
从需求反馈了解,隔夜市场,北京以及上海,国内传统消费城市,北京地区白条报价上涨0.2元,市场购销反馈一般,虽然气温下降,但是,需求跟进一般!在上海市场,主流白条报价在12.4元/公斤左右,市场购销一般,批发市场白条供应减少!目前,国内猪肉消费,城市需求缺乏明显增量,市场多以刚需采购为主,而内销市场,农村集市猪肉购销反馈一般,虽然,季节性需求处于旺季,但是,受消费替代以及饮食结构的变化,猪肉消费缺乏明显增量,消费边际对于猪价缺乏支撑!
且,受冷冻猪肉高库存,四季度国内冻货陆续出库,市场猪肉供应前景宽松,贸易商多以稳价减量为主,而屠宰场受需求边际支撑不足,毛白价差缩水,主流屠企压价心态偏强!
从供应来看,昨日,南北地区,集团猪企出栏节奏分歧,华中地区出栏减少,但是,西北、华东以及西南地区头部猪企出栏增加!目前,主流头部猪企出栏正常,规模猪企缺乏缩量拉涨的意愿,尤其是,本月天气转凉,生猪育肥增重加快,上周样本猪企出栏均重增加至124.49公斤,进一步提振猪肉供应压力,养殖端回笼资金需求旺盛,认卖积极性较高,月末,头部猪企出栏压力依然存在!毕竟,按照机构调研,本月,规模猪企出栏环比增加,且,受生猪育肥生物安全风险加大,社会面猪场认卖积极,生猪存栏结构变化,标肥价差收窄,市场压栏意愿不高,供应端压力依然较大!
由此分析,在供需变化下,目前,猪价支撑不足,市场维持底部震荡的走势!虽然,月末将至,南北地区,屠宰场月度出栏计划或陆续完成,月末,集团猪企或有减量出栏的操作,猪价或有一定支撑!但是,由于供应格局宽松,且,需求边际支撑或难有实质利好,生猪市场仍处于磨底阶段,季节性上涨仍需供需格局进一步的变化!
2026年前三季度白条猪行情复盘及四季度供需推演
摘要:2026年前三季度国内2.5–3.5cm膘厚白条猪肉维持弱势磨底格局,价格中枢显著下移、年内波动区间持续收窄,周期底部的低弹性特征凸显。本轮行情的核心矛盾为能繁母猪缓慢去化与PSY抬升共振带来的“减母不减肉”供给惯性,叠加肉类消费结构变迁、冻品库存堰塞湖、进口货源分流共同压制需求端修复力度。进入四季度,腌腊季节性需求启动有望驱动白条价格出现低位脉冲反弹,但供给端压栏增重、鲜销比例抬升将对冲适重猪源小幅回落的利好,供给增量大于需求增量的格局难以逆转,四季度季度均价仍存环比下行压力,反弹属于季节性交易机会,不构成周期反转信号。
一、前三季度行情特征:价格中枢下移,波动弹性持续萎缩
据卓创资讯现货口径统计,2026年前三季度膘厚2.5–3.5cm白条猪肉算术成交均价13.82元/公斤,同比2025年同期下跌25.62%,较2024年同期下跌36.25%,价格重心连续两年下移,运行区间处于近五年历史分位底部。年内价格轨迹为先抑后稳、窄幅震荡:年内高点落在1月19日17.24元/公斤,低点出现在4月13日11.38元/公斤,年内最大波幅5.86元/公斤;横向对比波动空间,该年内价差较2025年收缩24.19%,较2024年收缩38.96%,价格波动率显著下行。
低波动磨底背后,本质是供需两端均进入弱平衡区间:供给维持刚性高位,需求不存在强增量,利多利空因素相互抵消,单边趋势行情缺失。养殖端深度亏损抑制恐慌性集中抛售,而持续过剩的供给又封锁持续上涨空间,行情表现为典型底部震荡特征。
二、供需底层拆解:供给惯性释放为主因,需求长期中枢下行是约束
2.1供给端:母猪存栏边际回落,商品猪供给刚性延续
本轮供给过剩的根源来自前期产能投放的周期传导。2024年至2025年上半年行业持续扩产推高能繁母猪基数;2025年下半年能繁母猪存栏开启去化,但去化节奏偏慢、去化幅度不足,存栏中枢仍高于调控均衡线。叠加行业育种、营养、环控技术迭代,头部场PSY稳步抬升,单头母猪年度断奶仔猪产出能力提升,母猪存栏的边际下行并未同步转化为商品猪供给收缩,形成“去母不去产”的非对称产能出清,2026年成为产能集中兑现年份。
从生猪生长周期传导看,母猪配种至商品猪出栏周期约10个月,前期高位母猪产能在2026年持续转化为适重出栏猪源,屠宰端猪源供给充裕,收购端议价权向屠宰环节倾斜。冻品收储仅能形成边际缓冲,样本企业监测显示,低价区间屠宰厂主动入库冻品,但冻品产出占猪肉总产量比重不足10%,冻库库容增量难以对冲鲜品供给的持续上行;高库存冻品形成现货压制筹码,一旦现货小幅回暖,出库抛压随即显现。
2.2需求端:总量中枢下移,季节性拉动边际衰减
猪肉需求呈现长期结构性走弱叠加旺季弹性衰减双重特征。一方面,国内居民肉类消费多元化持续推进,禽肉、牛羊肉、水产等替代品类供给充足、比价优势显著,猪肉在居民肉类消费中的占比趋势性下行;人口结构变化、家庭腌腊习俗弱化,传统季节性消费的增量天花板逐年降低。另一方面,工业渠道前置备货特征增强,熟食加工、连锁餐饮、预制菜企业普遍采用锁价分批备货模式,二季度低位完成大部分原料储备,四季度新增订单增量有限。
同时,国产冻品与进口冻肉库存形成对鲜白条的持续替代冲击。低价冻品分流工业渠道采购需求,鲜品走货效率偏弱,屠宰厂鲜品库存周转周期拉长,进一步压制白条报价弹性。多重因素共振之下,即便是传统旺季窗口,需求修复幅度也持续低于市场前期预期。
三、四季度供需情景推演:季节性利好难破供给约束,反弹高度受限
3.1供给测算:适重猪源小幅回落,压栏增重推升总出肉量
按生猪生长周期回溯测算,四季度适重出栏猪源环比仅下行约1.4%,供给本底依旧宽松。腌腊偏好大体重肥猪的消费偏好,将驱动养殖端主动压栏、延后出栏,行业宰后均重预计环比上行1%–2%;叠加屠宰企业规避冻品库存继续累积,主动下调分割入库比例,鲜销率预计抬升2–4个百分点。三项因子叠加抵消适重猪源小幅减少的利好,四季度白条猪肉有效供给环比抬升,供给宽松的核心基调维持不变。
3.2需求情景:季节性回暖,但弹性偏弱
四季度需求支撑来自低温天气、贴秋膘、家庭腌腊灌肠等传统季节性消费,鲜销端会出现阶段性改善,但属于修复性增量而非爆发式增量。约束项同样明确:工业渠道前置备货充分,冻品库存集中出库风险持续存在,冻品与鲜品的价差将持续分流鲜品订单,限制价格上行空间。综合评估,四季度需求环比改善,但需求增幅显著低于供给增幅。
3.3分月节奏预判
10月:腌腊尚未进入集中开工阶段,需求承接偏弱,白条价格以阴跌为主,预期月均价环比下行7%–9%;11月:腌腊订单集中启动,鲜品需求迎来阶段性峰值,驱动价格低位反弹,月均价环比涨幅预期5%–8%,但冻品抛压约束下,价格高点难以突破15元/公斤;12月:腌腊消费边际走弱,前期压栏大猪集中释放,供给压力回升,价格再度小幅回落,月均价环比降幅控制在3%以内。
整体来看,四季度白条猪肉季度均价环比下行,行情呈现“10月寻底、11月脉冲反弹、12月再度走弱”的节奏,反弹属于季节性交易行情,不代表周期底部确认与趋势反转。
四、周期启示与主体经营策略
从猪周期维度看,当前处于慢去产能阶段,核心观测指标不再仅看能繁母猪存栏,能繁去化幅度、PSY变化、冻品库存水位、冻鲜品价差共同决定底部持续时长。只有能繁母猪持续、深度去化,带动商品猪供给出现实质性收缩,叠加冻品库存持续去库,才能开启新一轮趋势性上涨行情。
养殖端:四季度季节性反弹空间有限,不宜博弈单边大涨,做好出栏节奏规划,规避集中压栏带来的价格与疫病双重风险;
屠宰及贸易端:重点跟踪腌腊开工率、冻品出库节奏、冻鲜价差,反弹阶段控制库存水平,逢高减库,防范冲高回落风险;
产业投研端:淡化旺季反转预期,持续跟踪母猪产能、出栏体重、屠宰鲜销率等高频供给指标,等待供给端拐点验证信号。
一周阅读排行