大降5.5%,猪价跌回“原价”!中秋猪价上涨“落空”,国庆还能涨吗?
明日中秋,9月渐入下旬,传统中秋、国庆双节到来,生猪市场猪价跌跌不休!近期,由于多元养殖主体集中出栏,供应水平维持宽松的基本面,虽然,消费边际支撑转强,但是,需求增量不及预期,猪价在震荡中偏弱运行,生猪均价也持续走弱,养殖面临亏损压力不减,市场盼涨心态尚存,但是,市场却维持“易跌难涨”的格局,养殖户面临持续性的亏损压力!截至目前,国内主流自繁自养出栏亏损在161元左右,养殖端资金压力依然较大。
从数据分析,截至9月24日,中秋前,国内外三元瘦肉型标猪出栏均价10.48元/公斤,相比月初11.09元/公斤,猪价下跌0.61元,大降5.5%。猪价重心大幅回撤,上月末,受开学季支撑,猪价涨幅全降下来,国内生猪报价跌回“原价”,生猪均价降至上月末涨价前的水平!
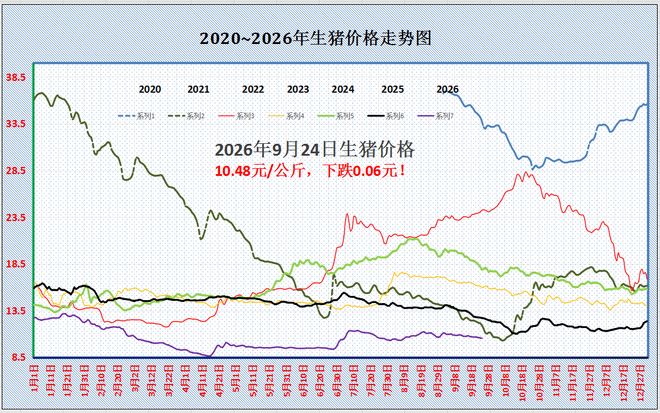
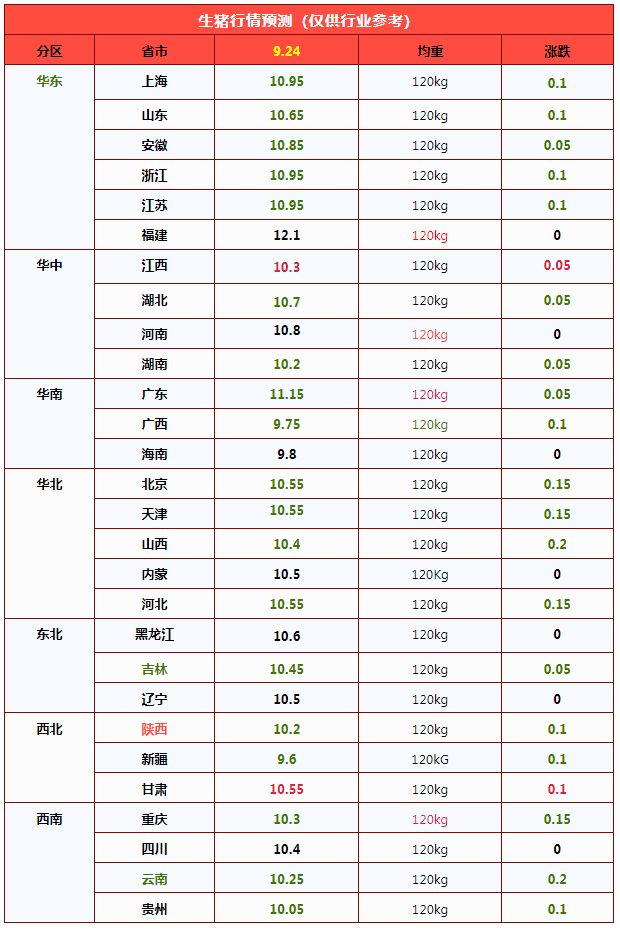
从各地反馈分析,在全国重点关注的7个产区,可监测的28个省市方面,猪价延续大部偏弱的走势,仅有甘肃以及江西报价略显偏强,南北主流生猪报价下跌0.05-0.2元/公斤!
目前,低价地区,东北市场,黑吉辽生猪报价降至10.45-10.6元/公斤,而在华北市场,山西以及河北市场报价10.4-10.55元/公斤,西北陕甘地区报价10.2-10.55元/公斤。北方低价地区,生猪报价普遍回落中10.4-10.6元左右!而在南方市场,传统高价地区,目前,川渝两地报价跌至10.3-10.4元/公斤,而在山东以及安徽报价10.65-10.85元,江浙报价10.95元,河南报价10.8元,两湖报价10.2-10.7元,两广报价9.75-11.25元/公斤!由此来看,南北多地,生猪市场仍有产销倒挂现象,西南以及湖南、广西行情偏低!
如今,中秋将至,猪价跌势不止,生猪均价刷新阶段性新低,价格跌回到上月末涨价前的水平,市场情绪悲观,看涨信心不足,看跌以及看稳情绪为主,短暂猪价或延续偏弱的走势!
从消费来看,在北京以及上海方面,北京批发市场白条上涨0.2元左右,但是,市场白条购销反馈一般,而在上海地区主流批发市场白条报价在13.7-14元,市场供应宽松,需求跟进一般!从数据监测分析,目前,国内前三级白条猪肉价格在14.49元/公斤,市场“毛白价差”维持在-4.01元/公斤,屠企亏损局面略有减轻,但是,头均亏损仍维持在近15元左右!
目前,消费边际略有改善,节日气氛烘托有所转强,南北多地农村市场,居民采购需求有所回升,屠宰场订单量有所增加,样本屠企开工率在33.29%左右,但是,需求边际支撑有限,开工率提升幅度一般,主流屠企受加工亏损以及采购难度偏弱影响,压价心态依然偏强!
从供应来看,基层反馈显示,昨日,华东以及华中出栏减少,西北以及西南出栏增加,生猪流通相对顺畅,社会面以及规模猪企节前出栏意愿依然较强!尤其是,在屠宰场采购方面,东北地区,屠企上猪顺畅,采购难度偏弱,多地屠企计划完成提前。华东以及华中地区,生猪流通顺畅,本地社会猪企出栏积极,屠宰场计划完成较好。在南方市场,主流规模以上猪企日均出栏完成欠佳,下游需求承接能力一般,节前屠宰场备货情绪较差!
由此分析,由于市场供应水平充裕,养殖端出栏积极性较高,且,需求边际利好兑现不佳,猪价承压下跌!不过,9月渐入尾声,中秋以及国庆双节临近,随着月内集团猪企出栏计划逐步完成,理论来看,在节日气氛烘托下,国庆前下游市场仍有集中备货预期,猪价仍有翘尾回暖的机会!重点关注市场购销节奏的变化!
逢节下跌!猪价“承压”,集团增量出栏,猪价“地板线”是多少?
时光荏苒,9月渐入下旬,明日,中秋假期到来,但是,国内生猪市场,猪价“逢节下跌”的魔咒再次上演。受前期市场看涨一致性判定,造成现阶段下养殖端“一致性”出栏,集团猪企增量卖猪,社会面猪场跟风抛售,生猪供应水平宽松。而需求端,节前屠宰场备货增多,但是,整体开工率提升有限,产销维持失衡局面,国内猪价承压下跌!那么,此番猪价旺季不旺,地板线是多少?具体分析如下:
据数据显示,截至9月24日,机构汇总监测显示,全国外三元瘦肉型标猪出栏均价10.48元/公斤,环比昨日下降0.06元,同比去年下降17.35%,猪价阴跌不止,中秋上涨落空!
从分区来看,在全国重点监测的南北7个产区,可监测的28个地区,生猪出栏均价与吉林、辽宁地区报价10.45-10.5元/公斤相近,南北生猪报价普遍在9.6-12.1元/公斤,大部省区生猪报价在10.4-10.95元/公斤!其中,北方地区,目前,东北、华北以及西北方面,新疆报价10.6元/公斤,大部报价在10.2-10.6元/公斤。在南方市场,西南、华东、华中以及华南地区,除了福建报价12.1元,生猪普遍报价在10.05-10.95元/公斤!
目前,猪价承压下跌,市场延续滑坡下跌的走势,月内标猪报价单边下降,相比月初11.09元/公斤,累计下跌5.5%,猪价呈现“旺季不旺”的走势,支撑猪价下跌的逻辑,个人认为,原因如下:
在需求端,中秋将至,消费边际支撑逐步改善,下游市场备货需求略有回升,截至目前,样本屠宰场开工率回升至33.29%,环比前一日增加0.4个百分点,需求跟进略有回暖!但是,相比月初31%的开工率,中秋前屠宰场累计开工增加仅有2%左右,需求边际兑现一般,需求旺季呈现不旺的格局!
据机构分析,由于国内人口结构的变化,产业逐步升级,且,居民饮食结构的调整,猪肉消占比逐年下降,节日市场旺季不旺常态化!且,由于国内冻品猪肉库存较高,市场对于猪肉供应前景宽松,下游市场谨慎囤货,节前备货积极性一般!
在供应端,由于前期市场普遍看涨后市,这造成养殖端在预期先行影响下存在惜售以及控量出栏的操作!由于天气逐步转凉,生猪育肥食欲提振,出栏体重不断增加,市场中大猪存栏占比逐步增加,肥猪供应紧张局面逐步缓和!由于月内,受猪场疫病、母猪淘汰,主流头部以上猪企月度出栏计划完成较差,产能滞后压力较高,这进一步增加了中秋前适重生猪供应的压力!且,受养殖主体节前变现意愿偏强,近期,出栏积极性较高,产能处于释放阶段!
由此分析,受供应宽松,节前集团增量出栏,而需求边际跟进提升有限,供强需弱下,南北地区,屠宰场上涨猪节奏较快,市场缺猪压力偏弱,产销失衡下,猪价震荡走低!理论来看,猪价重心仍有偏弱的压力,不过,随着月末到来,集团猪企本月出栏计划或逐步减少,国庆假期将至,下游市场备货需求或进一步提升,此番猪价再降空间不大,短暂市场盘整在10.4元/公斤左右后,月末,猪价仍有反弹的契机!
重点关注集团猪企出栏以及屠宰场开工率的变化,以各地实际生猪出栏成交价为准。
一周阅读排行