1涨9跌!猪价承压下跌,集团增量需求回暖,节前猪价上涨“落空”?
进入9月下旬,中秋以及国庆双节进入倒计时,在国内畜禽养殖方面,近日,生猪市场反馈一般!从昨日市场反馈了解,目前,北方地区,生猪购销呈现“双增”的局面,屠宰场备货现象有所增多,但是,南方市场受高温以及潮湿天气,供强需弱态势凸显,下游市场备货反馈平平。目前,生猪市场延续供强需弱格局,需求边际支撑缓慢兑现,节前,猪价上涨落空,市场延续萎靡不振的走势!
据机构数据分析,截至9月22日,全国生猪出栏平均价在10.59元/公斤,环比昨日下降0.03元,猪价延续稳中偏弱的格局,按照临池玉米报价1.1036元/斤,目前,猪粮比4.8:1,生猪育肥亏损深度不减,节前猪价“旺季不旺”的态势明显!
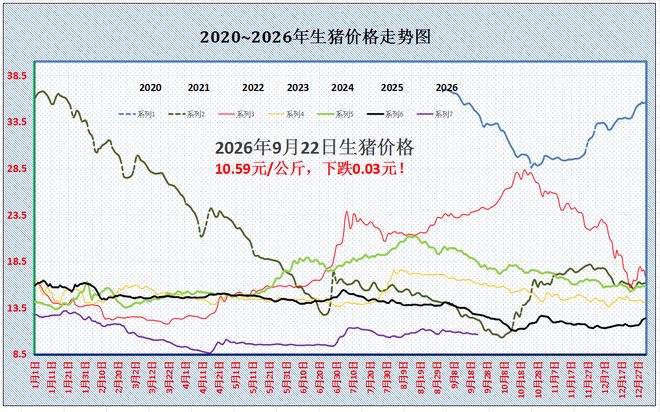
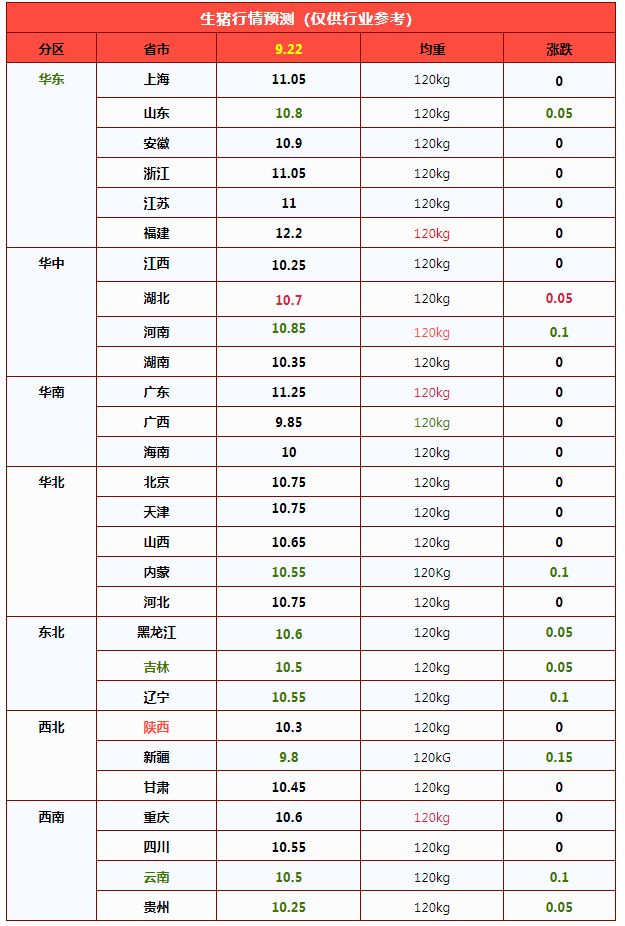
据悉,从基层反馈分析,在全国重点监测的28个地区,9月22日,市场涨跌呈现“1涨9跌”的格局!其中,湖北报价上涨0.05元,市场一枝独秀。而在下跌方面,山东、河南、内蒙、黑吉辽、新疆、云贵地区,生猪报价下跌0.05-0.15元,目前,新疆报价9.8元/公斤最低,福建报价12.2元/公斤最高,南北生猪市场主流价格在10.5-11.05元/公斤左右!
目前,猪价延续滑坡下跌的走势,南北市场以盘整偏弱为主,市场承压下跌,支撑猪价下跌的因素,个人分析如下:
在消费市场,目前,国内主流消费城市中,北京和上海地区,北京批发市场白条报价偏稳,市场购销反馈一般,工作日需求跟进支撑有限。而在上海市场,白条主流成交价在12.9-13.3元/公斤左右,市场白条量减少,但是,购销反馈一般!从屠宰场开工来看,截至目前,样本屠宰场集中开工率在32.71%,与前一日基本持平,需求边际支撑有限,虽然,相比月初屠宰场开工率回升近1.6个百分点,但是,需求反馈一般,增幅相对有限!
尤其是,目前,国内主流前三级白条猪肉均价在14.55元/公斤,屠宰场“白毛价差”维持在3.96元/公斤,样本屠宰场头均亏损稳定在15.7元左右,这抑制了屠企节前备货的情绪!
从供应来看,在生猪出栏方面,机构监测昨日华东、西南地区规模猪企出栏增加,华中以及西北集团猪企出栏减少!从屠宰场上猪情况分析,在东北方面,白条报价偏稳,屠宰场采购难度一般,部分规模猪企出栏成交价偏弱。在华东以及华中地区,生猪购销正常,屠宰场采购难易一般,市场以稳定为主。西南以及华南地区,由于需求跟进支撑不足,屠宰场开工率提振乏力,本地规模猪企出栏计划完成较差,市场情绪偏空!
由此分析,在供需变化下,目前,猪价以震荡下行为主,中秋前,生猪报价或维持稳中偏弱的走势!毕竟,养殖端出栏加快,社会面以及集团猪企看涨信心不足,节前变现意愿升温,而本月集团猪企日均出栏计划偏多,月内出栏节奏偏慢,多方压力下,生猪市场供强需弱的态势凸显。屠宰场节前备货需求增量有限,产销错配的压力持续!
不过,倘若,后市集团猪企集中缩量拉涨,且,市场备货需求大幅提升,理论来看,9月下旬,猪价仍有“翘尾”的机会,重点关注市场购销情绪的变化!
跌翻了!中秋将至,猪价“跌跌不休”,下跌逻辑找到!咋回事?
时光荏苒,中秋将至,传统“金九”月份也将进入尾声,双节即将开启。然而,传统猪肉消费旺季,国内生猪市场却“跌翻了”,生猪报价单边下跌,中秋前市场呈现“跌跌不休”的局面,那么,猪价下跌的逻辑是啥,后市又将如何变化,具体分析如下:
援引行业机构数据,9月22日,全国外三元瘦肉型生猪报价在10.59元/公斤,下跌0.03元,生猪报价以盘整偏弱为主,同比下降幅度在16.94%,市场情绪一般,供需格局偏弱,养殖亏损压力依然较大!
从分区市场了解,目前,国内南北7个产区,重点数据监测的28个地区,生猪出栏均价与黑龙江以及重庆地区10.6元/公斤相近,南北地区,猪价以盘整偏弱为主,报价徘徊在9.8-12.2元,大部行情稳定在10.5-11元/公斤!
其中,在北方产区,东北、华北以及西北市场,生猪报价稳中偏弱,其中,黑吉辽报价10.5-10.6元,而在华北市场,山西以及河北报价10.65-10.75元,西北市场陕甘报价10.3-10.45元/公斤。在南方市场,目前,西南、华南、华东以及华中地区,其中,川渝市场报价10.55-10.6元,而在山东以及安徽报价10.8-10.9元,江浙报价11-11.05元,河南报价10.85元,两湖报价10.35-10.7元,华南两广报价在9.85-11.25元/公斤!
目前,猪价以稳中偏弱为主,中秋将至,猪价延续萎靡不振的局面!市场情绪分歧,看涨、看跌以及看稳心态并存,但是,供需格局反馈显示,市场或延续震荡走低的局面!
支撑猪价下跌的逻辑,个人认为,供需格局难以扭转,阶段性供应端出栏集中,而需求端节前增幅有限,产销维持失衡的局面!
在供应方面,此前,笔者多次分析,9月适重生猪供应压力较大!一方面,受上月出栏缓慢,本月出栏叠加因素增加,且,气温下降,增加标猪达标体重节奏,商品猪供应环比增加;另一方面,受月内需求边际支撑一般,且,市场淘汰母猪挤占标猪正常购销,月度出栏计划完成较差,主流集团猪企面临出栏压力!叠加,生猪育肥持续性亏损,临近中秋,主流生猪育肥猪企有回笼资金的需求,出栏意愿偏强!
在需求方面,近期,消费边际需求陆续回暖,节日气氛烘托转强,但是,由于中秋假期较短,市场节前备货表现一般,屠宰场开工率提升困难,虽然,市场对于猪源需求有所改善,但是,承接能力依然偏差!毕竟,居民饮食习惯的变化,猪肉消费占比逐年下降,节日需求存在旺季不旺的特征!
由此分析,随着中秋假期临近,养殖端出栏积极性提升,尤其是,前期压栏中大猪竞争性出栏,供应水平大幅增加,而需求端屠宰场开工率小幅回升,需求边际增量一般,产销错配下,猪价维持震荡下跌的走势!后市关注市场出栏节奏的变化以及屠宰场开工率的变化!
十年低位!仔猪行情深度背离周期规律,行业盈利逻辑迎来重构
进入9月,国内仔猪市场延续弱势下行走势,行情运行态势显著偏离传统猪周期季节性、周期性运行规律,行业呈现出价格探底、需求冰封、周期失灵的三重反常格局。当前国内7公斤标准仔猪主流成交价格已回落至120-140元/头低位区间,部分资金链承压、急于清库的养殖主体甚至出现100元3头的极端抛售现象,市场悲观情绪持续蔓延。
结合官方监测数据来看,本轮仔猪价格下行已刷新近十年行业纪录。农业农村部数据显示,9月第2周全国仔猪均价仅20.83元/公斤,实现连续7周环比回落,创下近十年价格新低。纵观2026年全年仔猪行情走势,行业整体波动幅度极大,年初仔猪价格峰值一度突破365.71元/头,打破近年开年行情纪录。但不同于往年行业规律,本年度清明传统养殖补栏旺季行情未如期回暖,旺季提振效应完全失效,8月后仔猪价格更是进入加速下行通道,整体呈现旺季不旺、淡季更淡的极致弱势特征。
从传统猪周期运行逻辑来看,仔猪价格深度回调后,养殖端抄底补栏需求将边际释放,进而托底行情、修复市场供需格局。但本轮市场走势彻底颠覆固有周期规律:在仔猪价格跌至十年低位的背景下,行业补栏意愿并未同步回升,反而降至阶段性冰点。本轮市场反常走势,并非短期供需错配导致的阶段性行情波动,而是行业长期持续亏损后,周期运行逻辑、养殖主体行为模式、行业风险偏好发生根本性转变的直观体现。
一、需求全面塌陷:行业补栏动力近乎枯竭
本轮仔猪价格深跌的核心驱动因素,并非供给端短期暴增,而是下游育肥端补栏需求的系统性塌陷,市场增量需求基本停滞。
中小散户作为以往市场补栏的核心增量主体,现阶段已基本全面暂停外购仔猪补栏操作,市场抄底情绪彻底消退。历经十余月的行业持续性亏损,中小养殖主体资金储备持续消耗、抗风险能力大幅下滑,叠加对后市行情的悲观预判,多数散户选择观望离场,彻底放弃低位抄底、逢低补栏的传统操作模式。
而规模化猪场同样保持极致谨慎的经营策略,无主动扩产、增量补栏动作,仅结合自身淘汰母猪、种群迭代需求开展少量刚性补栏,市场化增量需求近乎归零。回顾本轮下行行情,仔猪价格回落至180元/头区间时,市场仍存在部分抄底资金入场博弈,但随着价格持续击穿低位、行业亏损格局延续,市场参与意愿持续衰减,低价已无法撬动增量补栏,传统周期修复逻辑彻底失效。
二、远期盈利悲观:行情预期压制当下补栏
养殖端对远期市场的悲观盈利预期,是本轮仔猪行情持续探底、补栏需求冰封的核心底层逻辑。养殖行业存在明确的周期传导时差,8-9月补栏的仔猪,经过育肥周期后,出栏窗口将对应2027年2-3月,恰逢春节后猪肉消费传统淡季,终端消费支撑力度天然偏弱。
当前行业已连续十余月处于整体亏损状态,养殖端现金流压力持续累积,行业经营信心跌至谷底。基于远期消费场景与行业现状,养殖主体普遍预判2027年春季生猪现货价格将维持弱势运行,即便当前仔猪采购成本处于十年低位,综合饲料、人工、防疫等育肥成本核算后,远期出栏仍难以实现盈利,亏损风险依旧居高不下。
这种“低价补栏仍难盈利”的市场共识,彻底打破了以往“仔猪低价=抄底套利”的行业固有逻辑,直接导致市场补栏需求持续疲软,形成价格越跌、越无人补栏、行情越弱的负向循环。
三、供给端拐点显现:行业产能进入趋势性去化
相较于低迷的需求端,仔猪供给端已率先出现趋势性拐点,为后续周期修复埋下伏笔。据行业监测数据显示,8月样本养殖企业新生仔猪数量环比微降0.74%,自今年5月起已实现连续4个月环比回落。尽管单月降幅相对有限、去化节奏偏缓,但连续四月的趋势性下行,标志着国内生猪繁育端产能已进入实质性收缩阶段。
从生猪周期传导逻辑分析,当前市场过剩的仔猪产能,是前期能繁母猪高位存栏的滞后释放,属于既定的存量供给压力,短期难以快速消化。而新生仔猪数量的持续回落,将在6个月后传导至商品猪出栏端,意味着2027年上半年国内商品猪出栏量将迎来边际收缩,行业供需格局将逐步改善,这也是本轮周期后续修复的核心支撑逻辑。
四、后市分阶段研判:短期磨底,中期修复
结合行业供需现状、产能周期与机构研判观点,本轮仔猪行情修复并非一蹴而就,整体将呈现短期磨底、阶段性修复、滞后回暖的走势特征,行情分化节奏清晰。
短期(9-10月):低位磨底,下行空间有限。现阶段市场补栏需求持续疲软,供需失衡格局难以快速扭转,仔猪价格将维持低位震荡磨底态势。但随着价格已击穿十年低位,行业抛售空间基本耗尽,进一步深度下行的动能不足,整体以筑底企稳为主。
中期(10-11月后):行情有望阶段性修复。10-11月市场补栏的仔猪,出栏窗口将对应2027年4-5月,彼时终端消费逐步回暖,叠加前期产能去化带来的出栏量收缩,行业远期盈利预期持续向好。机构普遍预判,若四季度生猪现货价格实现阶段性修复,11月末7公斤标准仔猪价格有望回升至200元/头以上。需重点注意的是,本轮价格修复存在明确前置条件,完全依托生猪现货行情回暖,若猪价持续弱势震荡,仔猪价格修复时点将同步延后。
五、行业逻辑重构:传统周期博弈模式彻底终结
本轮仔猪行情的极端走势,本质是行业历经长期亏损后的风险偏好重构与经营逻辑迭代。过去多年,“逢低抄底仔猪、博弈周期反弹”是行业主流套利模式,但在超长周期亏损、产能持续过剩、市场预期趋于理性的背景下,该传统逻辑已彻底失效。
目前市场部分断奶仔猪已转向烤乳猪加工细分渠道消化,但该细分市场容量有限,仅能承接少量过剩货源,仅可短期缓解局部养殖主体出货压力,无法改变行业整体供大于求的核心格局,更难以驱动仔猪价格趋势性反转。
总结
当前生猪养殖行业已告别“简单周期套利”的粗放发展阶段,进入产能优化、成本竞争、预期驱动的精细化发展周期。短期仔猪市场低位磨底格局难改,行业出清仍将持续;中期随着产能去化落地,供需格局将逐步修复,行情拐点可期。但后续行业行情修复节奏、盈利回暖幅度,将完全取决于生猪现货去库进度、终端消费复苏力度与行业产能去化速度。对于养殖主体而言,现阶段需摒弃传统周期思维,以稳健经营、严控产能、压降成本为核心,理性规避远期经营风险,精准把握后续周期修复机遇。
国产冻猪肉 | 临近消费旺季,四季度价格能否如期反弹
2025年至2026年上半年,国产冻品猪肉市场呈现整体偏弱的行情;2026年三季度开始,不同单品受屠宰企业库存量、消费差异影响,价格走势出现分化。展望四季度,猪肉传统消费旺季开启,支撑多数产品价格上涨,但受制于库存高企、需求不及预期等因素,价格涨幅或有限。
1. 2026年上半年国产冻品猪肉价格缓跌为主,三季度走势出现分化
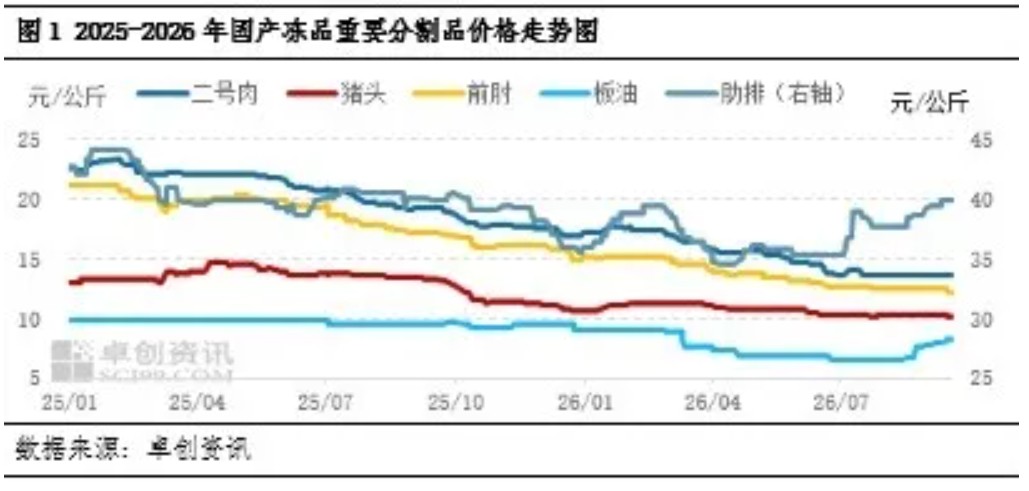
从图1看到,2025年至2026年上半年,国产冻品猪肉价格较多呈现震荡缓跌的走势;三季度以来不同种类产品价格出现分化:其中排类价格于2026年7月率先上涨,8月下旬至9月膘油类产品亦有上行。据卓创资讯统计,截至2026年9月18日,国产冻品二号肉成交均价为13.57元/公斤,较年初下降21.21%;国产冻品肋排成交均价为39.85元/公斤,较年初上涨10.87%;国产冻品猪头成交均价为10.14元/公斤,较年初下降4.02%;国产冻品前肘成交均价为12.25元/公斤,较年初下降19.01%;国产冻品板油成交均价为8.25元/公斤,较年初下降9.59%。
2. 受库存、消费差异影响,肉类、肘类及副产类价格下降,排类、膘油类上涨
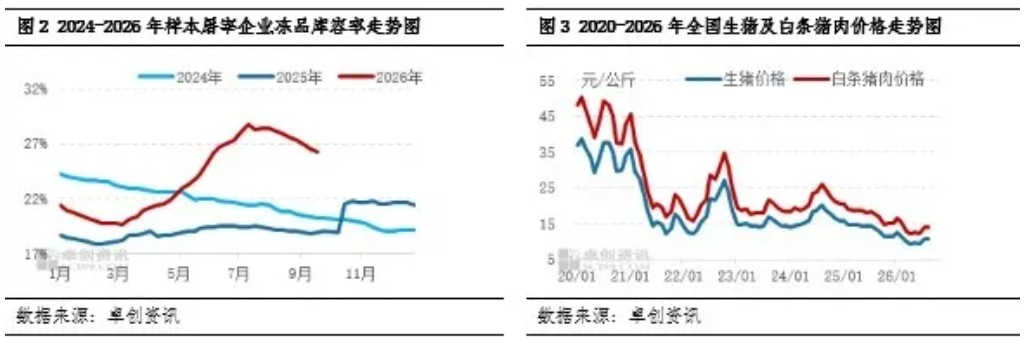
分产品来看,号肉类、肘类产品价格维持缓跌的走势,这主要受库存高企,以及国产鲜品、进口产品价格偏低导致的需求不足等因素影响。上半年屠宰企业积极分割入库,其中肉类及肘类消化速度较慢,入库比例多于其他产品,导致当下号肉类及肘类库存量偏高;叠加鲜冻价差收窄、部分大日期低价货源投放市场等因素影响,共同导致国产冻品号肉及肘类价格持续下降。
猪头价格亦无好转,至9月价格呈持续下降的态势,这主要源于鲜品价格偏低带来的替代效应减弱。夏季为猪头的消费旺季,但因生猪供应充裕,鲜品猪头价格处于偏低水平,鲜冻价差收窄。同时进口猪头库存量大且价格偏低,下游客户采购国产冻品猪头的意向较低,导致价格持续下降。
肋排及膘油类价格出现上涨。因国产冻品排类及膘油类产品日常以鲜销为主,屠宰企业及社会库存极少。7月份以来伴随着鲜品肋排价格上涨,冻品肋排替代效应提升,下游客户积极拿货,价格跟随上涨。8月下旬至今,随着国际棕榈油等产品上涨,膘油类产品在食品厂中的替代作用增强,且多数食品厂为秋冬季节提前备货,膘油类产品需求提升,共同支撑价格上行。
3. 四季度迎来消费旺季,分割品价格反弹力度分化
展望2026年四季度,国内冻品猪肉迎来年度消费旺季,腌腊加工、春节提前备货、餐饮年末宴席需求集中释放,为冻品市场提供回暖支撑,但品类基本面差异仍存,四季度价格反弹力度将延续分化特征:
号肉类产品(二、四号肉为主)受库存偏高、理性备货节奏制约,叠加鲜品号肉供应充裕、鲜冻价差收窄,难以出现涨幅扩大的现象,仅能实现温和小幅抬升,整体维持低位水平,二、四号肉价格难以突破“十六元”大关。肘类产品依托稳定熟食备货需求,将于11-12月份价格稳步抬升,累计最大涨幅或在15%以内。副产品中猪头因需求减弱,价格或不涨反跌,但因冻品库存较少,屠宰企业或存挺价意向,国产冻猪头价格或跌后趋稳;而猪蹄需求提升,至四季度价格或继续上行。排类及膘油类四季度需求旺盛,但因当下已涨至阶段性高位,继续上涨空间有限,累计涨幅或在4%-10%。
综合来看,预计2026年四季度国产冻品猪肉分割品价格或皆有上行,累计涨幅在5%-15%;仅猪头价格小幅下降后趋稳,价格区间或在9.5-10.5元/公斤。
一周阅读排行