升温!猪价下跌近乎“熄火”,南北多地“雷霆”上涨!发生了啥?
时光荏苒,9月即将进入下旬,中秋进入倒计时!近期,国内生猪市场,猪价承压,市场延续“易跌难涨”的格局,支撑猪价下跌的逻辑,主要受供应增幅强于需求增量,产销面临持续失衡的局面。但是,由于情绪引导,节日气氛逐步转强,猪价也缺乏再降的空间,生猪市场下跌“停滞”,市场略有升温,尤其是,南北多地华东、华北以及东北多地生猪报价雷霆上涨!不过,供应压力依然存在,猪价节前上涨或不及预期!具体分析如下:
据数据显示,截至9月19日,全国外三元瘦肉型标猪出栏均价在10.66元/公斤,环比昨日下降0.01元,猪价下跌近乎“熄火”,生猪市场以涨跌震荡为主,不过,相比去年猪价同比下降17%,生猪报价仍处于阶段性底部,猪粮比徘徊在4.8左右,养殖仍面临产业端亏损的格局!
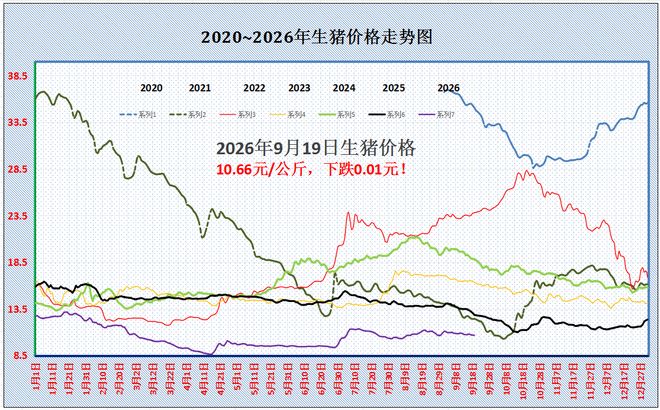
从机构调研分析,截至本周,监测显示,生猪育肥亏损方面,自繁自养头均亏损128.52元,外购仔猪育肥亏损79.28元,本周,生猪出栏平均体重在123.69公斤,环比前一周增加0.18公斤,同时,生猪屠宰均重增加至93.27公斤,环比增加0.14公斤!
从各地基层反馈了解,在全国重点监测的南北28个地区,生猪报价涨跌互现,其中,生猪均价与湖北地区10.65元/公斤向南,南北生猪报价在9.95-12.2元,大部生猪市场报价在10.35-11元/公斤。其中,华东、华北以及东北多地猪价止跌上涨,而在华南、华中以及西南地区,猪价偏弱为主!
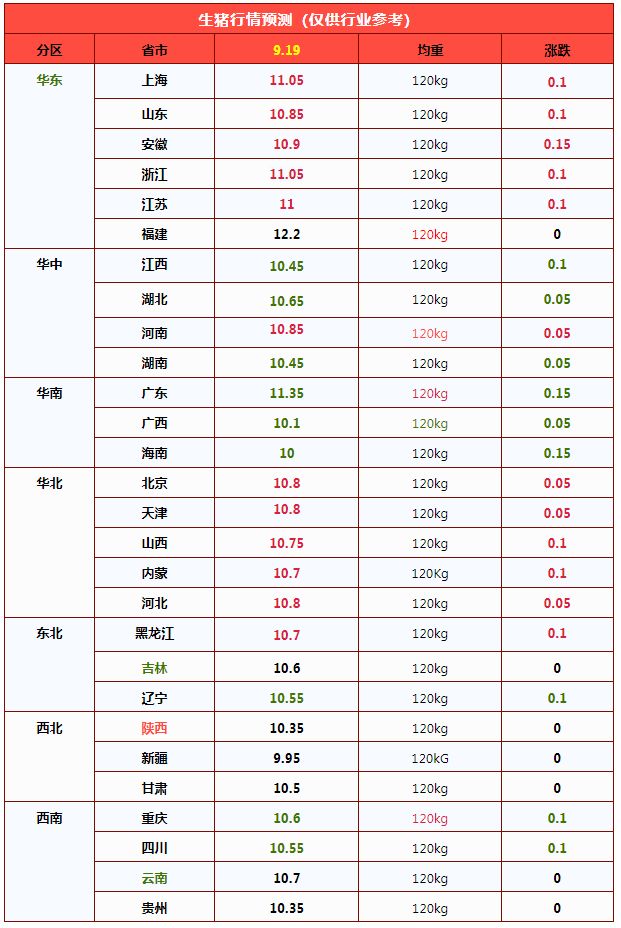
此番猪价走势分歧,市场呈现“北强南弱”的局面!个人认为,随着中秋以及国庆临近,北方天气转凉,节日气氛烘托逐步转浓,居民家庭消费意愿有所回升,且,近期鸡蛋价格走高,刺激猪肉消费替代增加,鲜品猪肉购销需求有所改善!而在南方市场,近期,受多地疫病反弹,生猪育肥疫病压力陡增,养殖端出栏认卖情绪较高,且,南方多地受副高持续控制,多地高温以及高湿天气限制居民家庭购销,猪肉需求跟进不足!因此,目前,南北市场,猪价走势略有分歧,价格以盘整震荡为主!
如今,中秋将至,国内生猪市场“上下两难”,价格进入盘整震荡的阶段!目前,生猪购销基本面尚未扭转,需求增量难以覆盖供应增幅,产销面临失控的压力!
从需求来看,目前,样本屠宰场开工率31.99%,环比前一日微增0.03个百分点!虽然,中秋临近,下游备货周期启动,但是,屠宰场订单量一般,开工率提升乏力!尤其是,主流屠企冷冻猪肉库存高筑,本周冻品猪肉库容率仍有32.23%,冻品供应充足。而下游市场白条涨价困难,数据监测显示,国内前三级白条猪肉价格在14.6元/公斤,市场毛白价差不足4元/公斤,主流屠宰场头均加工亏损在15.7元左右,屠宰场增量开工意愿不足,对于猪源需求承接偏弱。
从供应来看,中秋临近,养殖端出栏节奏加快,尤其是,本月集团猪企出栏计划环比增加,日均出栏环比增幅近4.7%。而受前期低价母猪冲击市场,标猪出栏节奏缓慢,中秋前养殖端出栏压力较大!而受主流养殖主体持续亏损,资金压力陡增,中秋前,养殖主体有集中回笼资金的需求,进一步放大供应过剩的压力!
由此分析,在供强需弱局面下,猪价延续盘整偏弱的走势,但是,猪价即将进入反弹的临界点,毕竟,节日气氛将逐步转浓,本周末、下周初,下游市场集中备货启动,屠宰场开工率或大幅提升,这或将短暂带动生猪报价偏强,中秋前,猪价仍有短暂拉涨的机会!
猪价下跌“如火如荼”,下周“枯木逢春”?
时光荏苒,三季度渐入尾声,2026年以来,受前期生猪产能集中兑现,且,需求边际支撑不足,产销市场持续失衡下,年内猪价低位运行!目前,标猪报价在10.66元/公斤,二季度初生猪报价8.63元/公斤创下年内低值,虽然,猪价重心略有抬升,但是,养殖仍面临周期性亏损的局面!援引机构数据,截至本周,卓创数据监测自繁自养亏损在200.7元/头,外购仔猪育肥亏损在275.66元/头,养殖亏损深度不减,市场期盼猪价上涨的呼声转强,但是,“金九”月份以来,猪价呈现“磨底”偏弱的走势!
援引数据监测,截至9月19日,全国外三元瘦肉型生猪报价在10.66元/公斤,相比月初下跌3.88%,猪价横盘下跌,市场呈现“旺季不旺”的局面,同比下降近17%!
从地区反馈了解,在全国南北7个生猪产区,重点数据监测的28个省市,全国生猪报价呈现“涨跌震荡”的格局,其中,上涨方面,江浙、上海、山东、安徽、河南、京津、河北、山西、内蒙、黑龙江,生猪报价上涨0.05-0.15元/公斤。下跌方面,江西、湖北、湖南、两广、海南、辽宁以及川渝报价下跌0.05-0.15元。其中,新疆报价最低9.95元/公斤,广东报价最高12.2元/公斤,南北生猪报价普遍在10.5-11元/公斤,市场延续萎靡不振的局面!
目前,猪价承压,市场以横盘下跌为主,看涨以及看跌情绪并存!短暂市场或维持震荡的格局,下周,随着中秋到来,下游市场集中备货需求增加,屠宰场短时间内开工率或大幅增加,猪价或短暂存在拉涨的机会!部分机构预估,下周生猪报价或回升至10.7-11.2元/公斤左右!
从供需现状来看,目前,猪价涨跌停滞,市场以大稳小动为主!在供应方面,生猪出栏水平宽松。一方面,受南方多地猪场疫病频繁,刺激市场恐慌心态,养殖端认卖意愿转强,且,受仔猪行情低迷,母猪淘汰积极性加快,市场隐性产能释放增加;另一方面,由于前期母猪产能效率提升,现阶段下市场商品猪供应水平充裕,且,上月,部分产区猪企出栏计划完成缓慢,本月计划出栏增多!而受月内淘汰母猪以及华中多地猪场疫病增加,部分规模猪企日均出栏计划完成偏慢,中下旬,供应压力不减,养殖端变现认卖情绪较高,生猪供应基本面宽松!
从需求来看,目前,季节性需求从淡季转向旺季,但是,需求边际支撑有限!尤其是,受饮食习惯的变化,人口结构的调整,国内市场替代品供应宽松,内销以及城市猪肉需求跟进一般。屠宰场订单缺乏增量,样本屠宰场开工率徘徊在32%左右,月内开工率提升不足1%,需求增幅一般,对于猪价支撑力度有限!尤其是,受屠宰场亏损压力不减,下游市场白条走货一般,跟涨难度较大,主流屠宰场仍有压价收猪的情绪!
由此分析,受供应宽松以及需求增量有限,供强需弱下,生猪报价震荡下跌!不过,随着中秋进入倒计时,此番猪价或难以进一步下降,短暂生猪报价底部拉锯后,随着需求跟进支撑转强,屠宰场集中备货增多,猪价有望恢复上涨,下周,中秋前,生猪报价不乏短暂“拉涨”的机会!
三季度生猪产能去化加速,四季度或接近尾声
【导语】2026年生猪价格低迷,生猪养殖长期处于亏损状态,长期亏损压力下,养殖端于三季度开始加速淘汰母猪出栏,能繁母猪存栏量降速加快。从产能累计去化幅度及未来产业预期来看,本轮产能去化或已接近尾声。
2026年生猪价格持续低迷
2026年生猪价格持续低迷,截至9月16日,2026年全国生猪交易均价为10.53元/公斤,同比降幅23.42%。其中最高点为1月19日的13.26元/公斤,最低点为4月14日的8.59元/公斤。二季度生猪价格降至低位,三季度有所回暖,但生猪价格持续处于完全养殖成本线以下。
图1 全国生猪均价走势图
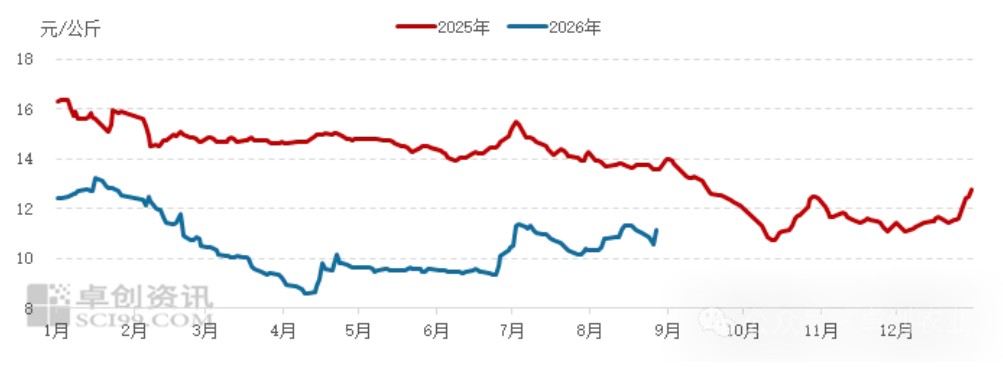
截至9月16日,2026年生猪自繁自养盈利均值为-200.70元/头,较2025年下降275.66元/头。自2025年9月中旬生猪养殖进入亏损状态以来,生猪养殖亏损周期达到一年之久,三季度开始,能繁母猪去化速度加快。
三季度能繁母猪去化速度加快
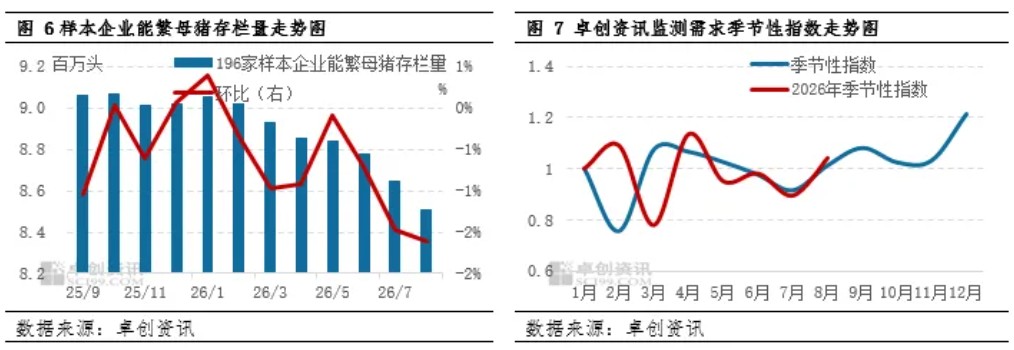
截至8月末,卓创资讯196样本企业能繁母猪存栏量为850.83万头,环比降幅1.61%,同比降幅7.11%。受生猪养殖亏损及仔猪销售亏损的双重影响,三季度母猪场加速淘汰母猪出栏速度,据卓创资讯监测数据显示,2026年7公斤仔猪销售亏损为32.80元/头,即使在二季度的传统仔猪补栏旺季,仔猪销售依然持续处于亏损状态。母猪场长周期亏损,叠加三季度配种的母猪对应断奶仔猪销售周期为2026年12月至2027年2月,处于仔猪补栏淡季,母猪场提前布局仔猪销售意愿不强,从而加速产能去化。
图2 196样本养殖企业能繁母猪存栏量及环比统计图
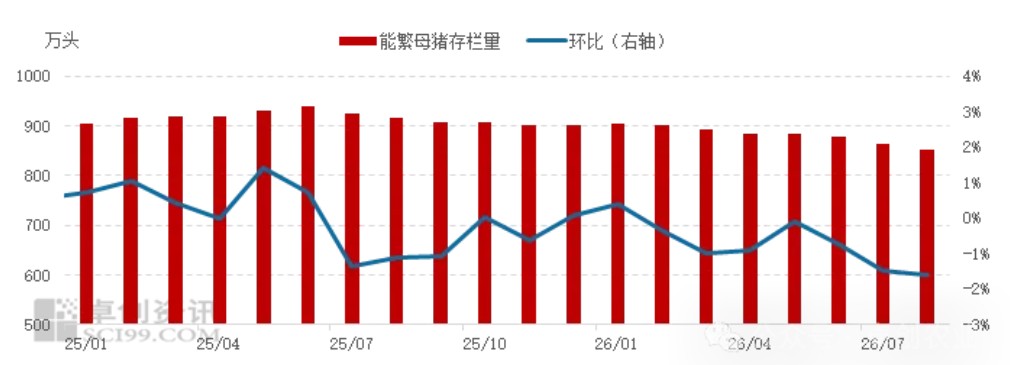
自2020年以来,国内能繁母猪经历3轮去化周期,第一轮为2021年8月至2022年3月,累计去化幅度达到15.74%;第二轮为2023年6月至2024年2月,在9个月的周期中累计去化幅度达到6.22%;第三轮为2025年7月份至今,在14个月的周期中累计去化幅度达到9.39%。其中第一轮和第二轮产能去化受到猪病复发和养殖亏损的强影响,产能在短周期内去化速度较为明显,而目前所处的第三轮去化周期,猪病对产能去化影响不大,仅依赖于养殖亏损加速产能去化,产能去化周期较长,但本轮产能去化幅度高于2023年的去化周期。
淘汰母猪折扣下降验证产能去化加速
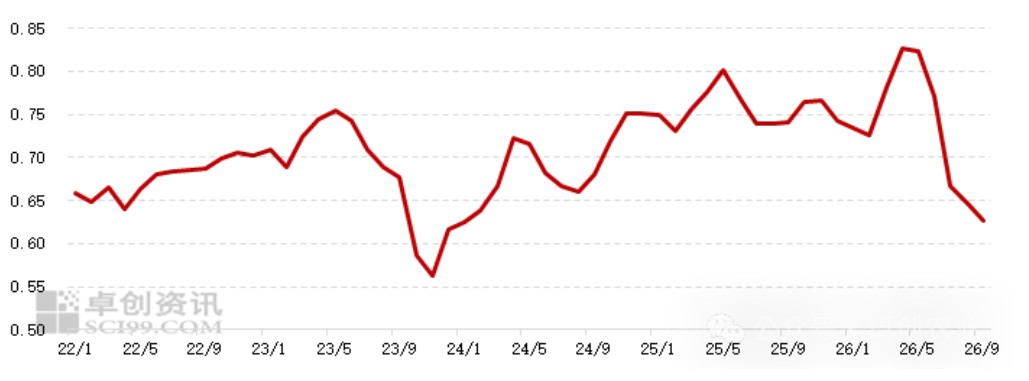
在亏损周期内,从淘汰母猪的价格可以判断产品的利润,若亏损加重,则极大概率加速养殖端去产能速度。从淘汰母猪折扣来看,正常情况下,3-4胎淘汰母猪为商品猪价格的70%左右,2025年淘汰母猪平均折扣为75.62%,2026年1-6月淘汰母猪平均折扣为77.72%,最高点为4月份的82.69%,自7月份开始淘汰母猪折扣下降明显,2026年8月份淘汰母猪折扣降至64.67%,代表去产能速度加快。淘汰母猪折扣降幅显著,8月下旬部分地区淘汰母猪折扣降至60%以内,近略高于2023年四季度,可验证进入三季度后头部集团加速淘汰母猪出栏,淘汰母猪供应充沛。
图3 3-4胎淘汰母猪折扣统计图
本轮产能去化周期或接近尾声
本轮生猪产能去化周期已达14个月之久,从去化周期长度来看,本轮去化周期持续时间最长,从去化幅度来看,本轮周期累计去化幅度高于2023年的周期,但低于2021年的周期。9月份养殖端仍有加速提母猪出栏的现象,预计9月份能繁母猪存栏量延续下降趋势。但进入四季度,若无大范围猪病影响,能繁母猪存栏量或难以延续下降趋势。一方面,从仔猪补栏需求季节性来看,四季度配种的母猪对应2027年春节假期后的断奶仔猪销售,恰逢仔猪补栏旺季;另一方面,当前业者对2027年生猪行情预期有一定回暖,去产能积极性或有所下降。综上所述,9月份能繁母猪存栏或继续下降,但四季度或进入本来生猪产能去化周期的末期,产能继续去化幅度有限,若无猪病影响,四季度能繁母猪存栏量月均降幅或在1%以内。
9月生猪市场:季节性消费修复落地,脉冲行情难改中长期格局
2026年9月上旬,国内生猪行业完成季节性拐点切换,高温压制效应消退、开学季刚性需求释放叠加节前备货启动,行业供需两端同步边际改善。供应端养殖主体出栏节奏提速,有效供给量环比扩容;需求端终端消费由淡转旺,屠宰开工、日均屠宰量同步修复。
本轮市场回暖核心驱动为季节性消费脉冲,并非行业基本面实质性反转。基于卓创资讯高频监测数据,本文复盘9月上旬生猪供需运行特征,并对下旬双节行情及中长期市场走势进行专业化研判,为行业生产、备货、出栏决策提供数据与逻辑支撑。
一、9月上旬行业运行数据复盘:供需双增,终端需求确定性修复
进入9月,国内生猪消费正式脱离暑期淡季区间。气温回落修复居民猪肉消费偏好,全国院校集中开学催生食堂刚性集采需求,双向利好支撑终端消费回暖,倒逼产业链上下游调整生产经营节奏,行业各项核心指标均呈现环比改善、同比小幅上行的特征。
1.1供给端:养殖出栏积极性提升,市场有效供给环比扩容
消费回暖带动市场成交氛围改善,叠加秋季气候适宜生猪调运、出栏,规模化养殖企业及中小养殖户主动优化出栏计划,增量出栏意愿提升,市场有效生猪供给持续增加。
据卓创资讯高频数据监测,截至2026年9月14日,全国样本企业生猪日度供应量录得20.36万头,较上月均值环比增长5.95%。供给端的有序扩容,适配了终端消费的修复节奏,行业短期供需匹配度持续优化,未出现阶段性供需错配问题。
1.2屠宰端:节前备货周期启动,日均屠宰量持续抬升
伴随终端走货速度加快,屠宰企业库存消化节奏提速,叠加中秋、国庆双节前置备货需求释放,行业屠宰开工力度持续加大,生猪屠宰产能稳步释放。
数据显示,截至2026年9月14日,全国样本企业生猪日度屠宰量为18.17万头,上月均值为17.08万头,环比涨幅6.38%。目前屠宰行业已全面进入节前补库周期,下游经销商、肉制品企业集中备货,预计短期内屠宰量将延续上行趋势。
1.3开工端:产销景气度回升,开工率实现同比环比双增
屠宰企业开工率为观测生猪终端真实消费韧性的核心锚定指标。9月消费场景修复显著对冲行业淡季压力,家庭消费复苏+院校刚性集采形成双向支撑,推动行业开工水平持续修复。
卓创资讯监测数据显示,截至9月14日,全国屠宰企业开工率达37.77%,环比上涨2.4%、同比上涨3.76%。同比、环比双升的数据表现,验证了当前生猪终端消费的实质性回暖,行业整体产销景气度较暑期显著改善。
二、9月下旬行情预判:双节消费脉冲强化,行情持续性存在硬性约束
9月下旬,国内生猪市场将迎来年内关键的季节性消费窗口,双节假期带来的消费增量将进一步放大终端需求,推动行业景气度延续上行。但从消费结构、周期规律及基本面维度来看,本轮行情属于典型的季节性脉冲行情,需求支撑具备短期性、阶段性特征,不具备持续走强的基础。
2.1多重消费场景共振,下旬需求增量确定性较强
双节假期将从刚需消费、社交消费、文旅消费三大维度形成需求增量。一是节日团聚、商务宴请场景集中释放,带动白条猪肉、精深分割品消费大幅提升;二是双节文旅出行热度攀升,餐饮、景区、酒店等线下消费场景客流激增,拉动餐饮端猪肉集中采购;三是节前渠道补库行为延续,贸易端备货需求持续托底市场。多重利好叠加下,9月下旬生猪终端需求将持续攀升。
2.2周期短板显著,季节性红利难以长期延续
从行业周期规律分析,本次双节消费回暖存在明显结构性短板。本轮需求增长完全依赖节假日场景刺激,属于被动式、阶段性消费修复,无新增基本面需求支撑。历史数据显示,双节消费高峰集中于假期中前期,为集中式、透支式消费,假期后半段需求便会快速回落。
节后市场将快速回归常态化消费节奏,文旅、餐饮、团聚消费红利彻底消退,终端采购需求将断崖式回落,前期季节性带来的供需边际改善格局将快速逆转,市场支撑力度与支撑周期均存在硬性上限。
三、核心逻辑总结与行业后市展望
1、短期维度(9月下旬-双节期间):景气上行,猪价存在阶段性反弹空间
开学季刚需打底+双节节前集中备货双重利好,支撑生猪终端需求持续回暖,供需边际持续偏紧。在季节性消费脉冲的加持下,行业景气度将维持高位,短期生猪价格具备阶段性修复、震荡反弹的行情基础。
2、中长期维度(节后阶段):利好消退,行情回归基本面
本轮市场修复无基本面增量支撑,完全依托季节性消费红利。节后需求快速回落,而养殖端出栏节奏大概率维持稳定,市场或将重回供大于求的原有格局,前期猪价反弹空间将被压缩,行情存在回调压力。整体来看,本轮秋季行情为阶段性修复行情,非趋势性反转行情。
3、行业操作建议
养殖端:把握节前行情窗口期,按需有序出栏,规避节后需求回落带来的价格回撤风险,避免压栏惜售;屠宰及贸易端:合理控制节前库存规模,适度分批补库,杜绝高库存赌后市,防范节后库存贬值风险。
2026-2027生猪行业行情深度研判:短期磨底震荡,静待周期反转
一、行业现状:市场进入深度磨底周期,供需错配特征凸显
自2026年8月下旬起,国内生猪产业正式步入阶段性深度磨底阶段,市场整体呈现供需双增、需求增量疲软、产销错配、价格震荡偏弱的核心格局。当前生猪价格延续窄幅博弈走势,短期上行动能严重不足,行业基本面承压明显。
从行业产能核心指标来看,国内能繁母猪存栏量已进入关键去化周期,目前调减至3780万头,仅较农业农村部划定的3750万头绿色调控保有量目标高出30万头,产能去化已逼近合理区间。但供给端冗余压力尚未出清,行业整体仍处于产能集中兑现阶段,压制猪价反弹空间。
值得关注的是,本轮市场承压核心并非行业普遍认知的超大体重肥猪供给过剩,而是125-140公斤中大猪集中压栏、批量出栏形成的结构性供给压力。叠加规模猪企出栏增量释放、行业出栏体重持续走高、二次育肥猪源集中落地等多重因素,9月中旬市场供给压力集中爆发,成为短期猪价磨底的核心制约因素。
价格维度来看,当前猪价已较上半年低点实现修复反弹,7月国内猪肉批发均价环比上涨4.3%,终结了此前连续4个月的环比下跌态势,行业底部修复信号初现,但持续性行情尚未确立。
二、供给端:多重增量叠加,市场供给持续宽松
当前生猪市场供给端呈现全方位扩容态势,结构性积压与增量释放形成共振,市场宽松格局短期难以逆转,核心压力来源于四大维度。
(一)中大猪结构性积压,形成刚性出栏压力
125-140公斤体重段中大猪集中积压,是当前压制猪价的核心症结,该现象由行业阶段性养殖节奏错位导致。其一,前期头部养殖企业集中淘汰低效母猪,打乱常规生猪出栏节奏,间接延后中大猪出栏周期,造成阶段性库存积压;其二,9月上旬规模猪场及散户预判行情回暖,普遍出现等价惜售、压栏待涨行为,进一步放大中大猪存栏体量;其三,行业放养主体上月未完全消化的大猪货源顺延至9月集中上市,多重因素叠加形成结构性供给洪峰。
(二)规模猪企出栏量环比提升,供给增量集中释放
8月多数规模养殖企业出栏计划完成度偏低,未释放的出栏产能在9月形成叠加效应,行业供给增量显著抬升。数据显示,9月国内规模以上猪企计划出栏1494.77万头,日均出栏量环比提升4.7%;全行业样本养殖主体9月计划出栏总量达2966万头,环比增长3.13%,规模化出栏增量为市场提供充足供给,进一步加剧供需失衡格局。
(三)出栏体重持续上行,变相扩容猪肉供给总量
行业压栏心态带动生猪出栏体重持续攀升,供给端形成“量增+重增”的双重扩容效应。最新行业数据显示,全国生猪平均交易体重达124.54公斤,出栏均重124.86公斤,环比持续走高;同步对应的屠宰企业生猪屠宰均重稳步提升,单头生猪出肉量增加,在出栏数量增长的基础上,进一步变相提升市场猪肉供给总量,加剧现货市场供给宽松态势。
(四)二次育肥产能高位释放,补充市场供给
现阶段行业二次育肥栏舍利用率维持高位,9月正值前期入场二次育肥猪源的集中出栏窗口期。前期养殖户二次育肥布局的增量猪源持续落地,为市场补充额外供给,与常规出栏增量形成共振,让9月中旬行业供给压力达到阶段性峰值。
三、需求端:消费持续走弱,多重因素压制复苏力度
与供给端持续膨胀形成鲜明对比,国内猪肉消费端整体疲软,需求增量严重不足,供需双向错配进一步锁定猪价磨底走势,消费疲软由结构性、阶段性、库存性三重压力共同驱动。
(一)消费结构持续迭代,猪肉消费占比稳步回落
2026年春节过后,国内猪肉消费迅速进入年度传统淡季,居民节前库存尚未完全消耗,抑制鲜肉消费需求。从长期结构来看,国内肉类消费多元化趋势明确,猪肉消费占比持续下滑,已从2018年的62.1%降至2025年的57.9%,肉类消费结构迭代对猪肉需求形成长期压制。
(二)替代蛋白分流市场需求,消费增量被持续挤占
禽肉、水产品等替代动物蛋白产能持续释放,不断切分猪肉市场份额,成为猪肉需求疲软的重要诱因。据《中国农业产业发展报告2026》数据显示,国内猪肉消费量同比下降3.5%,而鸡肉消费量同比增长7.5%,替代品类的高速增长持续分流猪肉刚需消费,行业需求天花板稳步下移。
(三)需求空窗期叠加冻肉高库存,压制现货行情
短期消费层面,当前处于开学季备货收尾、中秋国庆双节集中备货尚未启动的需求空窗期,终端屠宰需求偏弱。目前国内屠宰企业开工率虽从低位回升至31%以上,但白条产品走货速率平缓,屠企普遍采取以销定产模式,主动备货意愿薄弱。
同时,高位冻肉库存进一步压制鲜肉价格修复,行业数据显示,当前国内冻猪肉库容率达32.56%,同比大幅提升15个百分点,大量冻肉库存分流鲜肉消费需求,彻底封堵短期猪价趋势性上涨空间。
四、短期行情研判:9月震荡磨底,脉冲式行情为主
综合供需基本面来看,2026年9月为生猪周期拐点验证的关键窗口期,但市场暂不具备趋势性大涨条件。当前行业供给压力集中凸显、终端需求复苏乏力,双节备货仅能带动阶段性、结构性的脉冲式上涨行情,猪价整体将维持窄幅震荡、磨底修复态势。
从行业周期逻辑来看,2023年行业深度亏损叠加局部疫病影响,推动2024年猪价阶段性上行,此后行业产能持续修复、供给稳步攀升,叠加2025年9月仔猪出生数环比持续增长,直接锁定2026年全年生猪出栏供给压力,年内行情难以出现持续性反转。
五、中长期行情预判:四季度迎年度高点,2027年周期全面反转
(一)2026年四季度:行情阶梯式抬升,年度高点可期
步入四季度后,生猪行业基本面将迎来阶段性改善。中秋、国庆双节消费旺季启动,叠加冬季传统腌腊刚需集中释放,终端猪肉消费将迎来年度峰值,有效对冲供给端宽松压力。受需求提振带动,猪价中枢将实现阶梯式上移,行业生猪均价有望回升至11-12元/公斤,四季度或将抵达本年度猪价高点,峰值预计可达15元/公斤左右。
(二)2027年:行业产能深度出清,周期迎来实质性反转
按照生猪10个月生长繁育周期推演,2026年下半年行业集中淘汰母猪、深度去产能的效果,将在2027年5-6月全面传导至商品猪出栏端,市场生猪有效供给将出现实质性收缩。
机构预判,2026年四季度至2027年一季度,国内能繁母猪存栏量去化幅度有望突破10%的周期关键阈值,行业产能将完成深度出清。据此判断,2027年国内生猪市场将迎来实打实的周期大反转,全年价格高点大概率集中在7-8月份,新一轮上行周期正式开启。
六、养殖端实操建议:规避踩踏风险,锁定稳健利润
结合当前市场结构性供给积压、短期行情震荡的特征,养殖端需摒弃盲目压栏赌高价的投机心态,严控经营风险。当前125-140公斤中大猪集中出栏压力尚未出清,阶段性集中抛售极易引发价格踩踏行情。
建议各类养殖主体结合自身存栏结构、产能规模与资金周转情况,制定差异化出栏策略,采取错峰出栏、分批出栏的模式,顺势锁定阶段性合理利润,规避集中出栏带来的价格下行风险。同时持续跟踪能繁母猪存栏、仔猪出生量、终端消费及冻肉库存核心数据,精准把握四季度行情修复节奏,优化养殖经营决策。
供需博弈主导三季度猪价 四季度猪价或涨势受限
2026年三季度生猪价格整体震荡偏强,行情反复波动特征明显。三季度生猪供应收缩,前期产能去化及夏季高温拖累生猪生长节奏,市场可出栏生猪阶段性收紧,对猪价形成底部支撑。但终端消费整体偏弱,屠宰企业盈利承压、收猪积极性不高,压制猪价上行力度,导致行情多次冲高回落、涨势难以延续。四季度市场存在季节性消费回暖与供给减量利多,但供需制约因素仍存,整体涨价空间有限,猪价大概率呈现先涨后降走势。
三季度猪价震荡微涨
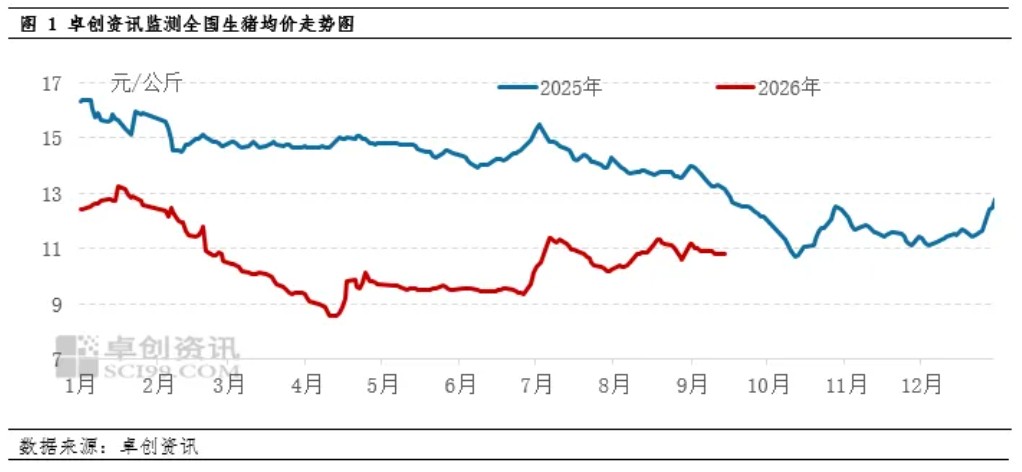
卓创资讯数据显示,三季度全国瘦肉型生猪价格呈现震荡上涨走势。其中,7月猪价先涨后跌,月均价在10.74元/公斤,环比上涨12.80%;8月猪价先涨后降,月均价在10.84元/公斤,环比上涨0.85%;9月中上旬生猪均价为10.94元/公斤,环比上涨0.92%。三季度最高点为7月7日的11.37元/公斤,最低点为7月30日的10.20元/公斤。
9月16日,卓创资讯监测全国瘦肉型生猪均价为10.71元/公斤,较三季度第一个工作日上涨0.35元/公斤。三季度,生猪出栏量有所减少,支撑生猪价格震荡上涨,同时需求相对疲软,导致期间三次涨后下滑,猪价涨动力难以持续。
三季度生猪出栏量环比减少 利多猪价
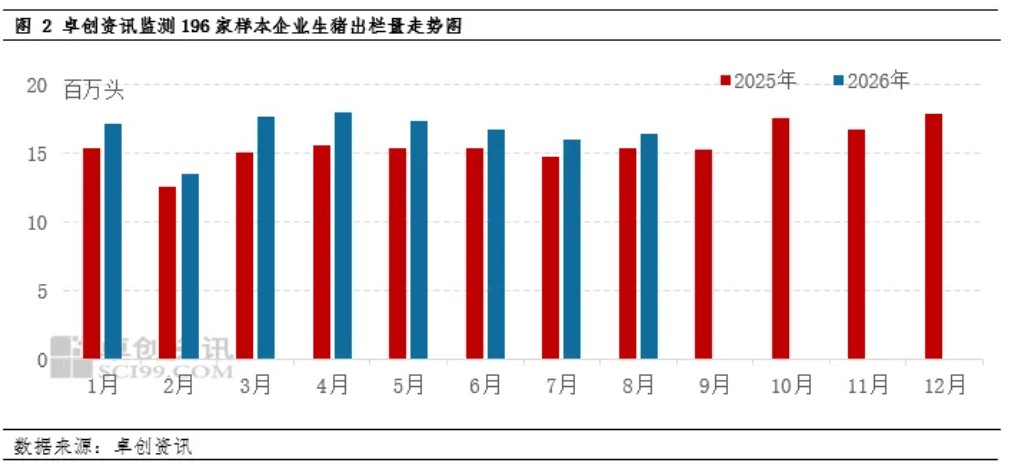
卓创资讯监测三季度生猪出栏量减少,9月生猪出栏量数据未出,7-8月份196家样本企业生猪出栏量平均为每月1.62千万头,较二季度每月平均值减少6.38%。三季度生猪出栏量减少,一是由于2025年二、三季度养殖端开始产能去化动作,对应2026年三季度生猪出栏量减少。二是由于夏季高温,生猪生长速度放缓,出栏体重不达标,可出栏生猪减少。同时,生猪生长速度放缓导致大猪存栏、出栏减少,支撑大猪价格优势增强,肥标价差扩大,部分养殖端压栏增重。二者共同支撑7-8月生猪出栏量减少,利多三季度生猪价格。
三季度屠宰量相对低位 利空猪价
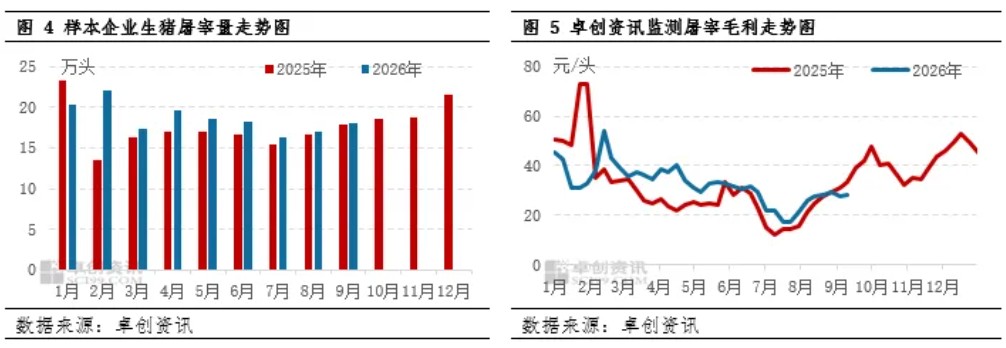
卓创资讯数据显示,三季度生猪屠宰量对猪价产生利空作用。1月至9月中旬,卓创资讯监测样本企业生猪屠宰量平均为18.52万头,同比增加9.13%,7月至9月中旬屠宰量平均为16.94万头,同比增加1.56%。长周期看,屠宰量体现生猪供应水平,1月至9月中旬,生猪出栏量同比增加,屠宰量同比增加;三季度生猪出栏量同比增加,屠宰量却增幅有限。从屠宰企业盈利水平看,截至9月中旬,卓创资讯监测三季度屠宰企业毛利为24.19元/头,同比增加2.44元/头,增幅有限。屠宰企业盈利欠佳,同时终端需求支撑不足,屠宰企业收购积极性欠佳,屠宰量相对低位,利空三季度生猪价格。
四季度猪价或仍涨幅受限
从产能和需求看,四季度猪价或存在上涨空间。2026年10-12月份生猪理论出栏量是由2025年11月-2026年2月的能繁母猪存栏量决定的。卓创资讯监测196家样本企业能繁母猪存栏量在此阶段减少,对应三四季度生猪理论出栏量或减少,或利多猪价。需求端看,四季度气温下降,同时腌腊、灌香肠旺季到来,需求或有明显增加,利多猪价。同时四季度为大猪需求旺季,大猪价格优势存在,部分养殖端或存在压栏行为,局部地区或再度出现二次育肥动作,或对猪价产生先利多后利空影响。
四季度猪价涨幅或受限。2025年11月-2026年2月能繁母猪存栏量虽有减少,但其间出现增加趋势,同时psy上升,四季度生猪实际出栏量减幅或有限。需求端看,四季度需求虽季节性增加,但近年来消费者饮食习惯逐渐改变,腌腊、灌香肠对需求的支撑力度在减弱,四季度需求或不及预期。
综合来看,四季度猪价或先涨后降,价格或在10.9-11.9元/公斤之间运行。
一周阅读排行