猪价大跌10.2%,9月“跌绿”到月底,猪价重返“4元时代”后否极泰来?
跌了,跌了,二师兄“跌绿”到月底!9月收官在即,猪价延续“单边”下跌的走势,且,中秋节后,市场供需博弈激化,产销失衡态势凸显,猪价重心破位下跌!目前,猪价重返“4元时代”,东北、华北、西北、西南以及华南主流地区,标猪均价跌破5元/斤,那么,此番猪价超理性下降,接下来能否否极泰来?分析如下:
援引机构数据,截至9月30日,全国南北7个产区,重点监测的28个地区,全国瘦肉型外三元标猪出栏平均价在9.96元/公斤,环比前一日下降0.11元,猪价重心跌破5元/斤,相比上月末11.09元/公斤,本月累计下降1.13元,猪价大跌10.2%,市场呈现“旺季不旺”逢节下跌的局面,养殖户面临亏损的压力进一步攀升!
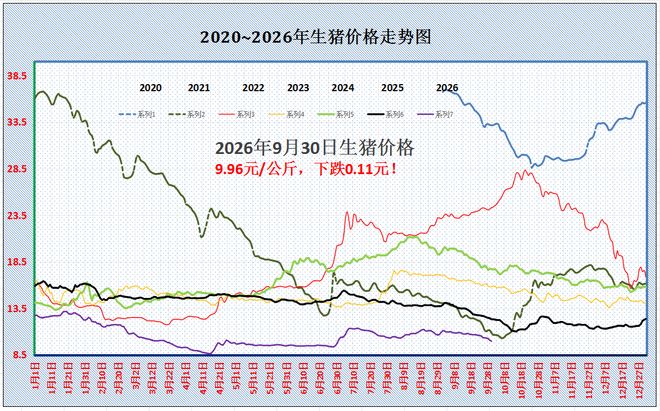
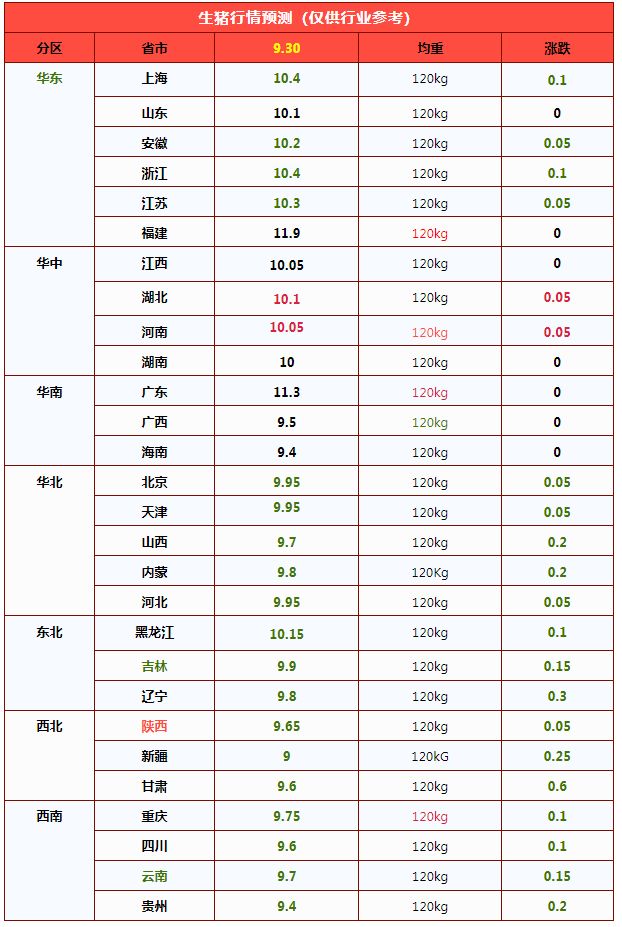
从区域来看,9月30日,国内南北地区,重点监测的28个省市,虽然,河南以及湖北地区报价逆势上涨,但是,由于东北、华北、西北以及西南、华中等地,猪价全面下跌,且,部分产区生猪报价出现明显补跌的局面,猪价重心继续下移!目前,全国标猪平均价与河北等地相近,南北生猪报价徘徊在9-11.9元/公斤,新疆最低,福建最高,南北大部生猪报价徘徊在9.4-10.4元/公斤左右!
具体来看,在传统产销市场,北方地区,东北生猪报价在9.8-10.15元,华北地区山西以及河北报价9.7-9.95元,西北陕甘报价9.6-9.65元,北方地区,猪价大部跌破10元/公斤,主流报价在9.6-9.95元/公斤左右。南方市场,西南地区,川渝报价跌至9.6-9.75元,云贵报价跌至9.4-9.7元,华东地区,山东以及安徽报价10.1-10.2元,江浙报价10.3-10.4元,华中地区河南报价10.05元,湖南报价10元,在华南地区,两广报价9.5-11.3元/公斤!
由此来看,9月末,生猪市场滑坡下跌,猪价呈现“破位”降价的走势!支撑猪价下跌的逻辑,分析如下:
一方面,中秋后,猪肉消费盛极而衰,短暂受节日气氛烘托,屠宰场开工率超34%,但是,节后居民回归正常生活,鲜品猪肉购销冷清,且,下游市场多以存量消耗为主,屠宰场订单减少!尤其是,目前,国内前三级白条猪肉价格在13.79元/公斤,毛白价差不足4元/公斤,阶段性屠企亏损较大,借势压价意愿偏强;
另一方面,中秋后,养殖端出栏节奏加快,本月头部猪企出栏计划环比增加,且,受多方因素影响,月内头部猪企出栏缓慢,月末市场供应压力依然较大,部分猪企呈现明显冲量卖猪的现象,供应水平充裕!且,生猪出栏均重增加,市场猪肉供应能力进一步提升!
由此,在供需过剩下,近期,猪价滑坡下跌!不过,此番猪价短暂跌破10元/公斤后,市场底部支撑或逐步显现,猪价缺乏再降的基础!
毕竟,国庆小长假将至,节日需求或大幅提升,餐饮以及旅游消费转强,下游市场白条购销回升,屠宰场存在集中备货操作,开工率或逆势转强,需求边际支撑或将改善!且,生猪报价跌破5元/斤,养殖亏损深度加快,市场抵触降价情绪或将转强,社会面猪场有惜售现象,部分集团猪企存在一定扛价意愿,生猪供应压力或将减轻!
因此,基于市场多方因素,猪价或呈现止跌回暖的局面,不过,消费旺季不旺常态化,且,供应端压力依然较高,短暂国庆假期猪价偏强运行,节后猪价或再次转弱调整,后市关注市场购销节奏的变化!
断崖下跌!猪价“破5入4”,接下来“超跌大涨”?
国庆在即,9月即将收官,在国内畜禽养殖方面,近期,猪价萎靡不振,尤其是,中秋节后,需求惯性回撤,屠宰场开工率大幅下滑,而供应端多方主体竞争出栏,市场此消彼长下,猪价断崖下跌,国内生猪均价再次跌破10元/公斤,市场呈现“破5入4”的局面!然而,月末将至,国庆在即,此番猪价下跌或渐入尾声,节日气氛烘托或逐步转强,猪价有望恢复上涨,但是,由于供应端压力较大,阶段性市场缺乏“超跌大涨”的走势,猪价或维持低位震荡的走势!具体分析如下:
援引数据监测显示,9月30日,全国外三元瘦肉型生猪价格,出栏均价降至9.96元/公斤,下跌0.11元,猪价重心跌破10元/公斤,南北市场大部行情偏弱,月内市场呈现显著下降的走势,相比月初累计下降10.2%,猪价表现超预期!
从分区来看,全国重点监测的南北7个产区,可监测的28个地区,仅有华中部分报价偏强,东北、华北、西北、西南以及华东地区,生猪报价大部下跌,国内生猪均价与京津以及河北9.95元/公斤相近,南北生猪报价跌至9-11.9元/公斤,东北、华北、西北以及西南地区,猪价大部跌破10元/公斤!
据悉,中秋节后,热闹景象昙花一现,消费市场回归正常,援引机构数据显示,中秋前夕样本屠企开工率提升至34.03%左右,但是,节日屠企开工率降至30.88%,日均屠宰量显著下降,需求反馈惯性回落!
不过,由于今年中秋与国庆相邻,季节性消费旺季不旺的特征逐步常态化!尤其是,受居民饮食习惯的变化以及替代品消费增多,结合,市场猪肉供应前景宽松,居民缺乏囤肉的习惯,节日对于消费支撑力度逐步减弱,影响时间也不断缩短!且,市场冷冻猪肉库存较多,进一步压制市场鲜品购销,限制需求对于猪源承接的能力!
反观供应方面,由于本月多元养殖主体集中出栏,前期压栏中大猪、淘汰母猪以及气温下降标猪育肥增重加快,生猪供应水平大幅提升!而本月中上旬,受需求边际承接不足,规模以上猪企出栏缓慢,下旬以来,头部以上猪企日均出栏压力较大,临近月末,头部猪企出现冲量的现象,供应格局宽松!
由此来看,在供需变化下,猪价重心滑坡下跌,标猪报价跌破10元/公斤!不过,月末将至,节日气氛逐步转浓,且,生猪均价跌破5元/斤,多地产区养殖户存在一定扛价心态,预计,未来1-2日,猪价或逐步止跌回暖,生猪报价存在翘尾的预期!但是,由于本月集团猪企出栏计划完成或将不及预期,部分产能或推延至10月出栏,后续,生猪供应压力依然较大,且,国庆后消费边际支撑进一步转差,猪价仍面临低位拉锯的走势!
后市关注市场购销节奏的变化,尤其是,集团猪企出栏以及屠宰场开工率的变化!
深度复盘:14个月全行业亏损,猪价磨底延续,国庆行情与拐点预判
自2025年7月第五周生猪养殖行业由盈转亏以来,行业已连续历经57周、14个月的成本线下方运行周期。长达一年多的持续性亏损,彻底击穿中小养殖户现金流底线,规模猪场也进入深度去库存、控产能阶段。本轮超长亏损周期打破传统猪周期波动规律,供强需弱的结构性失衡持续发酵,行业磨底态势明确。基于全国500县集贸市场监测数据及机构研判,本文系统拆解当前猪价全链路走势、国庆阶段性行情逻辑,同时给出养殖端实操策略与周期拐点预判。
一、全产业链价格同步走弱,养殖亏损格局固化
据全国500个县集贸市场定点监测数据(9月第3周,采集日9月17日),当前生猪产业链呈现饲料成本刚性抬升、养殖产品全线降价的反向格局,生猪、仔猪、猪肉价格环比、同比双双下行,行业盈利空间持续压缩,亏损态势进一步加剧。
1.仔猪价格:低位持续下探,繁育端利润塌陷
本周全国仔猪平均价格20.61元/公斤,环比下跌1.1%,同比大幅下跌31.4%,繁育板块持续深度亏损。区域分化特征显著:仅天津、新疆、内蒙古少数省份仔猪价格小幅上涨,江西、河北、重庆、湖北等25个省份价格回落,上海价格持平。价格梯队差异明显,华南地区仔猪价格领跑全国,均价达23.31元/公斤;华东地区价格垫底,仅19.55元/公斤。仔猪价格持续走低,反映市场对远期生猪行情信心不足,养殖户补栏意愿低迷,行业主动去产能情绪浓厚。
2.生猪价格:全域承压运行,区域涨跌分化
全国外三元生猪均价11.48元/公斤,环比下跌0.5%,同比下跌17.1%,持续锁定成本线下方区间。全国仅内蒙古、甘肃、四川等6省猪价小幅修复,江西、广东、浙江等21省价格延续跌势,安徽、湖南、宁夏三地价格持平。区域维度,西南地区凭借区域消费支撑价格相对坚挺,均价12.05元/公斤;东北地区供应充足、走货偏缓,均价低至10.91元/公斤,为全国低位。当前生猪价格无系统性反弹动力,全域磨底特征明确。
3.终端猪肉:消费提振乏力,零售价同步回落
终端消费端延续弱势,全国猪肉平均价格21.18元/公斤,环比微跌0.2%,同比下跌13.6%。11个省份价格小幅上行,18个省份价格持续回落,重庆价格持平。区域价差显著,华南地区终端消费相对旺盛,猪肉均价23.60元/公斤;东北地区需求疲软、供给充裕,均价仅18.08元/公斤。终端零售价持续下行,印证整体猪肉消费复苏不及预期,无法对上游生猪价格形成有效支撑。
4.饲料成本刚性上涨,养殖端双重承压
成本端压力再度抬升,本周育肥猪配合饲料均价3.36元/公斤,环比上涨0.3%,同比微跌0.9%。玉米价格环比小幅回落,但豆粕价格上涨带动配合饲料成本刚性上行。一边是猪价持续下跌、营收缩水,一边是饲料成本居高不下,养殖头均亏损幅度进一步扩大,行业出清节奏持续加快。同时,行业持续强化养殖防疫管理,杜绝违规处置行为,筑牢生猪养殖一线防疫屏障,保障产业有序出清迭代。
二、国庆行情精准预判:阶段性磨底修复,无单边暴涨行情
临近国庆假期,市场对节日消费红利存在一定预期。结合头部农业机构、期货机构最新研判,国庆前后生猪现货价格仅存在阶段性、小幅修复机会,无大幅上涨空间。本轮行情核心特征为“缓慢抬升、冲高回落、磨底为主”,无法复刻往年双节期间单月猪价大涨2-3元/公斤的强势行情。
1.行情修复核心支撑逻辑
短期猪价底部支撑明确,主要源于两大边际改善因素。其一,供给端阶段性收缩,9月末规模猪场月度出栏计划集中收尾,短期市场集中出栏压力缓解,生猪流通节奏趋于平稳;其二,需求端边际回暖,国庆假期家庭聚餐、线下餐饮消费复苏,带动生鲜猪肉刚需增量,屠宰企业开工率稳步上行,猪肉走货效率提升,有效对冲部分供给压力,为猪价提供底部托底支撑。
从价格区间来看,国庆前后全国外三元生猪核心成交区间将稳定在10.8-11.5元/公斤,短期有效突破12元/公斤关口的概率极低,全阶段累计涨幅不超过0.8元/公斤,修复力度整体偏弱。
2.制约行情大涨的刚性核心因素
本轮猪价难迎反转、仅能小幅修复的核心逻辑,在于行业供需失衡的基本面未发生根本性改变。供给端压力依旧充裕,前期行业压栏的大体重生猪余量仍在持续消化,市场可售生猪库存充足;同时,行业前期储备的冻品库存有序出库,补充终端市场供给,进一步对冲节日消费增量。
整体来看,供给端的持续宽松,完全抵消了国庆假期的消费利好,行业供强需弱格局延续,决定了本轮节日行情为结构性修复、非趋势性反转。
三、养殖端实操策略:规避博弈风险,蓄力四季度拐点
针对当前磨底行情及节后行情走势,结合行业周期规律,对规模化猪场及中小养殖户给出精细化实操建议,规避行情风险、夯实养殖收益、布局后续行情。
1.理性出栏,拒绝节日盲目博弈:严禁盲目压栏赌国庆高价,当前行情无暴涨基础。建议在猪价11元/公斤以上区间有序出栏、落袋为安。国庆假期后,消费需求将快速回落,叠加前期压栏生猪集中出清,极易引发出栏踩踏、猪价二次探底,提前锁定收益为最优策略。
2.严控养殖成本,优化种群结构:超长亏损周期下,成本管控能力成为养殖户核心生存壁垒。一方面优化饲喂结构、降低饲料损耗、把控水电防疫成本,压缩非必要开支;另一方面持续优化种群结构,及时淘汰低效、老龄、低产能母猪,精简繁育体系,降低无效产能,适配行业产能去化节奏。
3.聚焦四季度腌腊旺季,提前布局拐点行情:当前行业持续深度去产能,14个月的亏损已加速中小散户出清、规模猪场产能收缩。随着四季度腌腊传统消费旺季到来,终端需求将迎来系统性回暖,叠加前期产能去化的滞后效应,四季度将迎来本轮周期首个确定性行情窗口。现阶段以稳出栏、控成本、调结构为主,耐心等待周期拐点落地。
四、周期拐点研判:磨底仍将延续,拐点渐近可期
本轮长达14个月的行业亏损,核心根源为前期能繁母猪存栏高位、行业产能去化节奏缓慢,叠加终端消费长期偏弱,形成供需错配的结构性熊市。目前行业已进入亏损末期,持续的现金流压力正在加速低效产能出清,能繁母猪存栏稳步回落,行业供需格局正在被动修复。
短期来看,国庆行情仅为阶段性修复,难改磨底趋势;中长期来看,随着产能去化持续深化、四季度消费回暖,生猪养殖行业有望在四季度至年末迎来趋势性拐点,结束长达14个月的成本线下方运行格局。对于养殖户而言,当前无需悲观躺平,也不宜激进博弈,稳健经营、熬过磨底期,即可迎来周期修复红利。
新三板猪企集体触底:净资产持续透支,行业尾部出清加速
2026年9月,国内生猪养殖行业磨底态势持续深化,新三板挂牌猪企集中披露的中期财报与二级市场走势,彻底撕开了行业尾部企业的生存困境。
作为中小养殖企业的资本窗口,新三板板块内多家核心猪企已陷入系统性经营危机:东进农牧股价长期低于面值触发降层预警,星源农牧资不抵债、未弥补亏损远超实收股本,长荣农科上游种源业务承压、累计亏损持续扩大。三家模式、赛道、产业链定位迥异的养殖企业,同步出现净资产被持续亏损侵蚀、资本合规价值失效、经营性现金流恶化的共性问题,标志着本轮猪周期下行阶段,中小民营猪企的出清周期已全面开启。
一、全链模式反噬:一体化养殖企业的成本刚性困局
东进农牧作为珠三角地区少数实现种猪繁育、生猪养殖、屠宰加工全产业链闭环的中小猪企,其经营数据的大幅恶化,印证了行业核心逻辑的阶段性反转:猪价深度倒挂环境下,全产业链优势彻底转化为业绩拖累。
财务数据显示,2026年上半年东进农牧实现营业收入6.30亿元,同比下滑13.79%;归母净利润亏损8725.65万元,较上年同期1352万元的亏损规模,同比扩大超5倍,业绩降幅行业罕见。核心盈利指标全面失守,公司综合毛利率由上年同期4.97%转为-1.15%,意味着企业生猪产销业务已陷入每单营收均对应刚性亏损的失控状态。
相较于账面亏损,现金流与资产减值的双重恶化更具致命性。报告期内,公司经营活动现金流净额由上年同期净流入3922万元,转为净流出1521万元,主营业务造血能力彻底丧失。同时,生猪市价持续低位运行,导致企业资产减值损失从136万元飙升至3266万元,主要系生猪存货、生物资产大额计提减值准备。
从商业模式来看,全产业链布局的核心优势在于周期上行阶段的利润闭环与风险对冲,但在猪价长期跌破行业平均成本线的下行周期,产业链各环节同步承压,链条越长、产能越重,固定成本摊销压力越大,最终形成“营收收缩、成本刚性、亏损扩散”的恶性循环。目前公司股票已连续40余个交易日收盘价低于1元面值,触及新三板降层规则红线,资本端风险与经营端风险形成双向共振。
二、资不抵债凸显:周期超预期下的存量亏损爆雷
如果说东进农牧是盈利恶化、风险累积,那么星源农牧已陷入实质性资不抵债的绝境,是本轮中小猪企出清进程中最具代表性的案例。
截至2026年6月末,星源农牧归属挂牌公司股东净资产为-756.7万元,正式步入净资产为负的资不抵债状态。更深层的危机在于,公司合并报表累计未分配利润达-2.78亿元,而公司实收股本仅7161.9万元,未弥补亏损规模远超实收股本总额,已触发资本市场风险警示核心指标。
公司在经营复盘公告中精准点明困境根源:本轮始于2021年的猪周期下行行情,完全脱离历史规律。行业此前四轮猪周期平均时长稳定在46个月左右,价格波动具备可预判性,但此轮周期中,生猪售价持续超预期下跌,同时玉米、豆粕等核心饲料原料价格高位坚挺,形成售价持续倒挂、成本刚性高企的双向挤压格局,企业存量利润持续消耗,最终击穿净资产底线。
为缓解经营压力,星源农牧已启动战略收缩,彻底终止新建猪场扩产计划,聚焦成本管控,通过淘汰低效母猪、优化种群结构、提升生产效率压缩养殖成本。但对于净资产为负、现金流承压、无外部融资能力的企业而言,被动式降本增效难以快速扭转存量亏损格局,企业生存完全依赖行业周期回暖的时间窗口,不确定性极强。
三、上游种源承压:产业链最前端的结构性双重冲击
相较于中下游养殖企业,聚焦种猪、仔猪繁育的上游企业长荣农科,面临的困境更具行业结构性特征,暴露了本轮周期中种源赛道的隐性风险。
财务数据显示,2026年上半年长荣农科实现营收1.62亿元,归母净利润亏损1536万元,亏损幅度同比扩大27.63%。截至期末,公司累计未分配利润为-4601.7万元,远超2512.7万元的实收股本,同样触发未弥补亏损超股本的风险指标。
其亏损逻辑区别于全产业链与普通育肥企业,具备双重特殊性。一方面,猪价低迷带动下游育肥养殖户补栏意愿持续低迷,种猪、仔猪需求大幅萎缩,相较于商品猪,上游种苗品类的需求弹性更大、价格波动更剧烈,行业下行期受损程度更深;另一方面,公司基于长期基因育种战略,在保留核心优质种源的前提下,集中淘汰老旧低效猪群,产生大额生物资产处置损失,进一步放大了当期亏损。
长荣农科的困境印证了行业核心规律:生猪产业链上游种源赛道,是周期波动的放大器。行业上行时,种苗业务率先受益、盈利弹性最大;行业磨底时,下游补栏停滞直接冲击核心营收,叠加种源迭代的刚性资产损耗,上游企业亏损速度远超中下游,成为本轮行业调整中受损最严重的细分赛道。
四、挂牌价值失效:合规成本倒挂加剧尾部企业压力
新三板市场设立的核心价值,是为中小涉农企业提供股权融资、品牌背书、规范发展的资本平台。但在本轮行业深度调整中,对于多数亏损猪企而言,新三板的融资功能彻底失效,合规成本反而成为刚性负担。
当前多家新三板猪企陷入共性困境:股价长期低于面值、二级市场交易停滞、股权融资、定增募资等资本运作渠道全面关闭,资本市场赋能实体经营的价值完全丧失。但企业年度审计、信息披露、主办券商持续督导等合规成本为固定支出,不会随行业行情下行而减免,形成无融资收益、有刚性成本的价值倒挂。
菁华生态的经营现状极具代表性。这家以生猪养殖为核心业务的新三板基础层企业,2026年上半年营收仅277万元,同比大幅下滑近70%,归母净利润亏损614万元;期末货币资金仅剩4.2万元,同时涉案诉讼金额超870万元,现金流濒临断裂。当企业连日常生产经营、债务兑付都难以维系,新三板的品牌背书、合规赋能价值彻底归零,持续挂牌反而加剧了企业的财务压力。
五、周期底部核心逻辑:现金流为王,规模泡沫出清
纵观东进农牧、星源农牧、长荣农科三家标杆企业的困境,业务模式、产业链定位、亏损诱因各有不同,但最终指向同一行业结论:超长下行周期下,账面净资产可快速消耗,经营性现金流决定企业生死。
头部上市猪企凭借多元化业务布局、稳定的银行授信、畅通的资本市场融资渠道,可通过跨业务现金流对冲、债务融资、股权募资等方式穿越周期。但新三板中小猪企普遍存在业务结构单一、抗风险能力弱、融资渠道狭窄的短板,无法通过外部资本缓冲周期亏损,只能依靠自有现金流硬扛行情磨底。一旦主营业务造血失效,净资产亏损透支、资不抵债、流动性危机将接踵而至。
对于全行业养殖户、中小养殖企业而言,本轮新三板猪企的集体暴雷,释放了明确的周期信号:猪价磨底阶段,账面利润、养殖规模均为浮动指标,唯有持续正向的经营性现金流是生存底线。行业野蛮扩张、规模为王的时代彻底终结,低成本、稳现金流、精细化运营,将成为未来生猪养殖行业的核心生存准则。
结语
2026年新三板猪企的集体危局,并非个别企业的经营失误,而是行业周期迭代、尾部产能出清、资本逻辑重构的必然结果。随着行业出清加速,缺乏成本优势、现金流脆弱、过度依赖规模扩张的中小养殖主体将持续退出市场,行业产能将进一步向头部合规企业集中,生猪养殖行业的集约化、规范化发展进程将持续提速。
数据来源
1、二级市场交易数据:东进农牧新三板挂牌交易行情数据(截至2026年9月,连续40+交易日收盘价低于1元);
2、企业定期财报:东进农牧、星源农牧、长荣农科、菁华生态2026年半年度报告(营业收入、归母净利润、毛利率、现金流、资产减值、未分配利润、实收股本、净资产等核心财务指标);
3、企业官方公告:星源农牧行业周期复盘及经营调整公告、长荣农科生物资产处置及种源优化专项公告、各企业新三板风险警示及经营进展公告;
4、行业基准数据:国内生猪行业历史猪周期时长、生猪养殖成本、饲料原料价格行业统计数据。
一周阅读排行