【导语】9月鸡蛋价格先扬后抑,库存天数作为价格晴雨表,与蛋价保持负相关。9月流通环节相关性增至-0.77,也使得市场供需由偏紧转为宽松的库存累积对价格更加敏感,压制蛋价快速回落。后市消费淡季,库存去化仍需时间,蛋价或磨底震荡。
9月鸡蛋价格先扬后抑
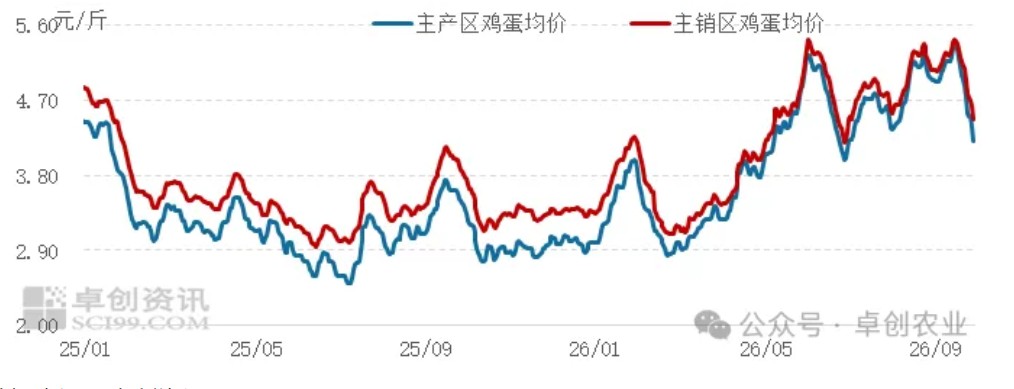
因节日效应影响,9月中上旬中秋备货需求仍持续释放,而供给端大日龄蛋鸡顺势淘汰,市场流通货源收紧,供需双重支撑下,产区蛋价稳步走高,同时带动销区价格同步上涨。而下旬节日利多减少,备货收尾,外销需求减弱,内销虽有一定支撑,但难以抵消业者避险情绪升温带来的压力,产销区蛋价呈现快速回落走势。截至30日,主产区月均价4.97元/斤,环比涨幅2.69%,同比涨幅42.41%;主销区月均价5.11元/斤,环比涨幅2.20%,同比涨幅32.38%。
图1 2025-2026年产销鸡蛋价格走势图
数据来源:卓创资讯
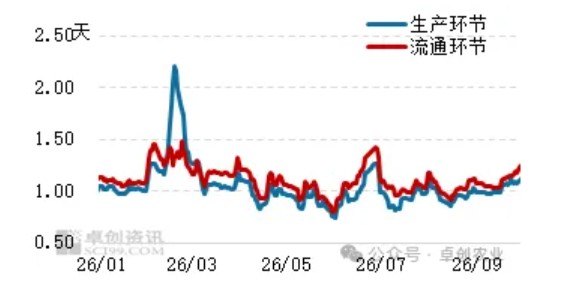
图2 2026年生产、流通环节库存天数走势图
数据来源:卓创资讯
月内价格涨跌晴雨表最直接的数据-库存天数
通常情况下,业内以生产、流通环节库存天数来反应价格上涨与下跌的晴雨表,主要原因是根据数据监测,历年来生产、流通环节的库存天数与鸡蛋价格具有中高度负相关关系。即通常情况下,当库存天数减少,鸡蛋市场多伴随着供需紧张,鸡蛋价格大概率出现上涨趋势,反之关系依然成立。
2026年1-9月,生产、流通环节库存天数与鸡蛋价格依旧保持此特征,蛋价与生产、流通环节库存天数具有中度负相关关系,系数分别为0.52、0.54,而9月负相关系数为0.54、0.77,流通环节与蛋价相关性增强,这也是上半月各环节在中秋节前需求仍有支撑同时老母鸡出栏进度提升所形成的无余货的缩影,供需偏紧利多鸡蛋价格的上涨,而下旬随着中秋节的临近及节后需求收缩,需求疲软压力大于供应支撑的程度,供需由紧入松,生产、流通环节库存天数增加,压制蛋价快速且明显的下跌。另外,从数据上来看,流通环节的库存天数较生产环节与鸡蛋价格的相关性更高,也在一定程度上体现着,流通环节更直接面对销区,避险情绪最先传导,库存天数一旦累积,价格便快速承压。
后市消费淡季,库存去化仍需时间,价格或磨底为主
9月蛋市是一场预期主导的库存博弈。中上旬低库存推涨,下旬库存低位增加压跌,价格与库存的负相关接连转场,也符合季节性行情及供需预期。后续流通库存再度去化,国庆假期后半段补库可能触发反弹,但市场已处在需求淡季,因此预计10月各环节库存天数重心或环比上移,对价格难有明显支撑作用,蛋价或以磨底运行。
一周阅读排行