跌麻了!猪价“断崖”下跌,多地跌破10元/公斤,下跌原因找到!“地板线”是多少?
时光荏苒,9月收官在即,中秋小长假后,国内畜禽养殖方面,近期,猪价呈现“旺季不旺”的走势!但是,从临池牛羊肉、鸡蛋等方面来看,中秋前夕,国内牛羊肉价格持续回升,节前山东地区牛肉均价72.9元/公斤刷新年内峰值,同比上涨13.6%,且,节前山东羊肉均价79.71元/公斤,同比上涨10.7%。而鸡蛋市场,节前,国内产销鸡蛋报价涨至5.36元/斤刷新年内峰值。可惜,在生猪市场,“金九”月份,猪价呈现趋势下降的走势,且,临近月末,市场降幅呈现走扩的态势!
援引机构监测,截至9月29日,全国外三元生猪出栏均价10.07元/公斤,环比昨日下降0.14元,猪价同比下降18.9%,生猪均价即将触底10元/公斤,多地报价跌破10元/公斤,市场呈现“断崖”下跌的局面。尤其是,本月以来,生猪市场单边下跌,月内累计下降9.2%,养殖亏损深度进一步增加,生猪市场仍处于“黎明前的黑暗”……
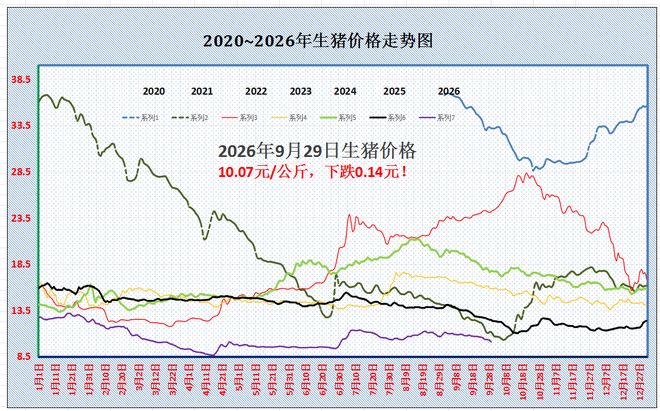
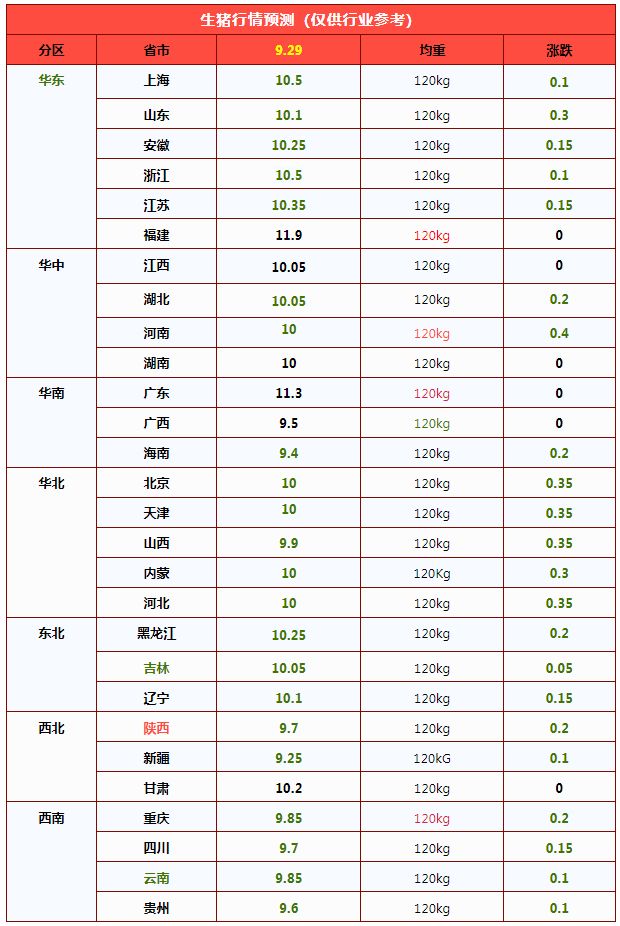
从分区来看,在全国重点监测的南北7个产区,可监测的28个省市,全国生猪报价呈现大部下跌的走势,且,部分地区,河南、京津、河北以及山东等地,生猪报价下跌0.3-0.4元/公斤!其中,生猪出栏均价与吉林、湖北10.05元/公斤相近,南北生猪报价跌至9.25-11.9元/公斤,大部生猪报价陆续回落至10元/公斤左右!
具体来看,在传统产销市场,目前,东北地区,黑吉辽生猪报价10.05-10.25元/公斤,华北地区山西以及河北报价9.9-10元,西北陕甘地区报价9.7-10.2元;南方市场,西南地区,川渝报价9.7-9.85元,华东地区山东以及安徽报价10.1-10.25元,华中地区河南报价10元/公斤,华南两广报价9.5-11.3元/公斤!
数据监测了解,广西、海南、山西、陕西、新疆、川渝以及云贵地区,生猪报价跌破10元/公斤,而在京津、河北、河南、内蒙等地标猪报价触底10元/公斤,高价地区,江浙报价跌至10.35-10.5元/公斤,市场呈现“通降”的局面!
此番猪价重心下移,生猪均价即将破位下跌,支撑猪价下跌的逻辑,分析如下:
一方面,中秋小长假落幕,国内猪肉购销短暂降温,尤其是,节后居民生活回归正轨,需求边际跟进转弱,下游市场白条购销积极性降温,鲜品白条出货难度加大,屠宰场订单量减少,日均屠宰量节后明显下降,需求承接能力转差!且,受养殖资金压力以及市场看涨后市信心转弱,阶段性,二次育肥缺乏补栏标猪信心,需求边际支撑不足;
另一方面,中秋过后,养殖端出栏节奏明显加快!由于本月中上旬,集团猪企月均出栏计划完成较差,部分机构监测9月20日国内主流样本猪企出栏计划完成在64.67%,头部猪企下旬日均供应压力依然较大!且,节日期间,集团猪企短暂出栏减量,节后压力进一步增加!而近期,南方多地猪场疫病压力较高,市场恐慌心态弥漫,多方养殖主体积极出栏,南北地区,屠宰场上猪节奏较快,规模猪企日均出栏计划完成不佳,部分猪企有降价增量出栏现象!
由此分析,在供需博弈下,猪价重心明显下移,生猪报价即将触底10元/公斤,短暂市场看跌以及看稳情绪并存,预计,未来1-2日猪价或继续偏弱调整!但是,个人认为,阶段性猪价“地板线”或徘徊在10元/公斤左右,后市随着国庆假期到来,需求边际支撑转强,生猪市场仍有逆势上涨的机会!
坐滑梯!猪价“降温”超预期下跌,接下来“越跌越猛”?
时光飞逝,“金九”月份即将收官,国内生猪方面,近期,猪价“降温”,市场呈现超预期下跌的走势!尤其是,传统消费旺季到来,节日支撑转强,但是,生猪市场仍难以止跌回暖,且,猪价重心持续走低,标猪均价即将跌破5元/斤,养殖端陷入“磨底”的阶段,产销失衡的局面难以扭转。且,目前,市场情绪依然较差,猪价重心仍有较大概率跌破10元/公斤,养殖端谨慎看待!
援引机构数据监测,截至9月29日,全国瘦肉型标猪均价10.07元/公斤,相比昨日下降0.14元,猪价重心回落,标猪报价即将跌破5元/斤,国内南北市场呈现“单边”下降的局面,部分产区,屠企压价幅度达到了0.3-0.4元/公斤,中秋节后市场呈现超预期下跌的走势!
具体来看,在全国重点监测的南北7个产区,生猪报价呈现“越跌越猛”的格局,其中,生猪出栏均值与湖北以及吉林水平相近,新疆报价跌至9.25元/公斤,福建报价企稳11.9元/公斤!南北大部地区,生猪报价回落至9.6-10.5元/公斤!
其中,北方地区,东北、华北以及西北地区,生猪报价降至9.7-10.25元/公斤(除了新疆外),区域价差有限,尤其是,华北主流生猪报价跌至9.9-10元/公斤。而在南方市场,西南、华东、华中以及西南地区,生猪报价9.4-11.9元/公斤,主流报价在爱9.6-10.5元/公斤,其中,川渝报价跌至9.7-9.85元,江浙报价跌至10.35-10.5元/公斤,河南报价触底10元/公斤,两广报价企稳9.5-11.3元/公斤!
由此分析,9月29日,猪价跌势反扑,中秋节后,猪价呈现滑坡下跌的走势,且,猪价降幅有走扩的现象!支撑猪价下跌的原因,个人分析如下:
在供应端,昨日,华东、华中以及西南地区,规模以上猪企集中出栏增量,仅有西北部分猪企有减量出栏操作,从屠宰场上猪来看,东北地区,生猪流通快速,屠企挺计划提前,主流头部猪企报价偏弱。华东以及华中地区,社会面以及集团猪企认卖积极,生猪流通顺畅,屠宰场采购缺乏难度!在南方市场,西南以及华南地区,规模猪企出栏计划完成一般,下游需求跟进较差!
目前,由于中秋节后,养殖端恢复出栏节奏,受本月供应压力较大,产能滞后态势凸显,月末,头部猪企仍有增量出栏操作,供应能力提升!且,阶段性生猪出栏均重攀升,猪肉供应能力增加,市场看涨后市信心不足,多地猪场面临疫病压力,市场产能处于加快释放阶段;
在需求端,中秋前,样本屠企节前开工率提升至34.03%,但是,昨日,节后首个工作日数据监测屠宰场开工率降至30.88%。消费边际支撑转差,节后需求惯性回落,尤其是,受居民家庭需求转差,餐饮以及堂食需求回落,下游市场猪肉供应充足,商贩多减量稳价为主,部分地区以消耗存量为主,屠企日均屠宰量减少,对于市场猪源承接不足!
由此分析,在供需变化下,目前,生猪市场以滑坡下跌为主,短暂市场看跌情绪较强,预计,今明两日,猪价仍有继续走低的风险!不过,随着标猪报价逐步跌破10元/公斤,市场扛价心态或将转强,月末,猪价短暂触底后,受国庆小长假支撑,屠宰场备货需求或再次转强,猪价或有止跌上涨的机会!重点关注市场购销节奏的变化!
生猪 | 产能去化周期或延续,2027年猪价或谨慎偏乐观
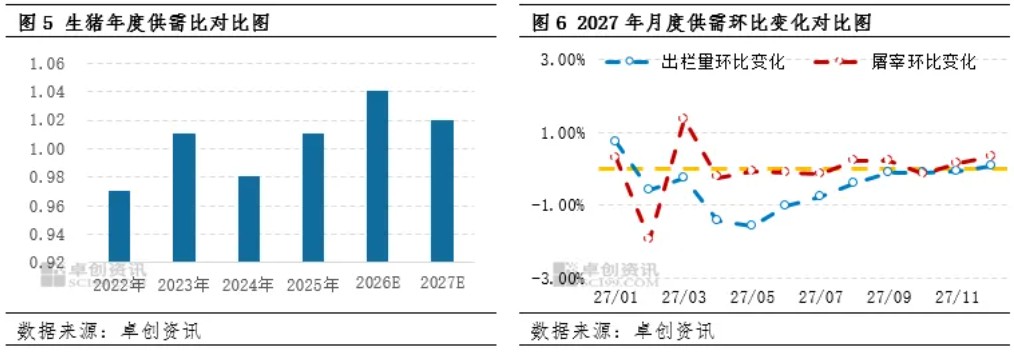
2026年二三季度母猪减产逐步加速,两轮减产先后经历低效母猪减产向高效母猪减产的推进。政策面及市场端或推动产能去化周期延续。而结合卓创资讯对母猪基数、产效等数据的评估,2027年生猪出栏总量或介于2025年与2026年之间,月供需比或逐步下滑,二季度后降幅或走阔。基于对年出栏总量以及猪肉消费量的数据预测评估,2027年生猪年均价或维持谨慎偏乐观,年均价或在12.0-12.5元/公斤。
二三季度母猪减产逐步加速,政策面或继续推动减产
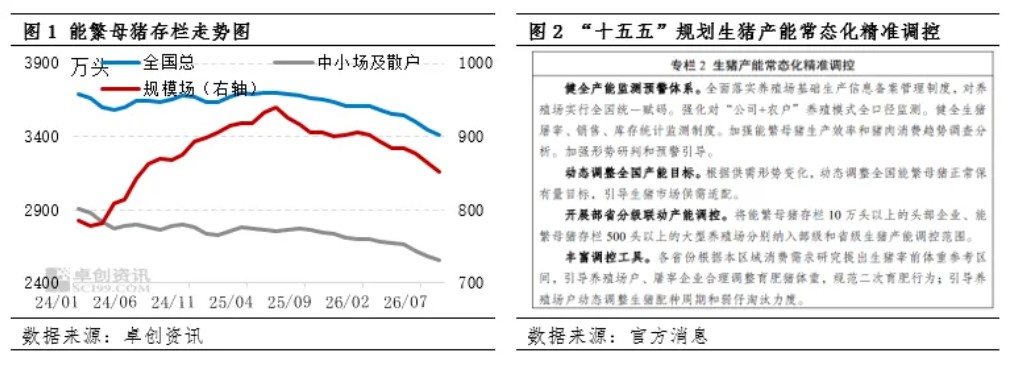
据卓创资讯监测、评估及调研数据显示,8月底卓创资讯评估全国能繁母猪存栏量较1月末下滑5.53%。纵观整个去化进程,其中1-3月母猪去化速度迟缓,3月末母猪存栏数据较1月末仅下滑0.82%。4-6月受猪价跌至成本线下影响,部分高成本中小散户及规模场低效母猪加速淘汰,市场进入第一波集中减产,6月末母猪存栏数据较1月末下滑3.03%。7-8月,部分规模场受政策面限制开始加速减产,市场进入第二波集中减产,连续两月累计降幅达到2.50%,且9月减产仍在进行中,月中下旬母猪淘汰量开始减少。但据农业农村部《全国畜牧兽医行业发展“十五五”规划》中提及,对生猪产能常态化精准调控,其中能繁母猪存栏10万头以上的头部企业、能繁母猪存栏500头以上的大型养殖场将分别纳入部级和省级生猪产能调控范围,且继续调整规划合理育肥猪体重,规划二次育肥行为,将限制规模场增产母猪行为,也通过限制体重和二育补栏,降低养殖方通过增重压栏或二育出栏规避降价风险的可能。
不同渠道综合养殖利润亏损,市场端或推动减产继续进行
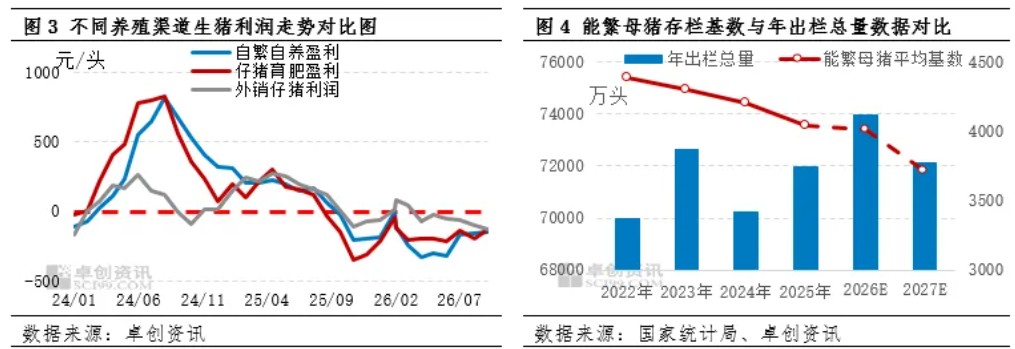
据卓创资讯监测数据显示,9月自繁自养亏损月均值为-146.01元/头,仔猪育肥亏损-131.64元/头,而仔猪补栏意愿降低,叠加疫情发病区域和资金风险提升,仔猪市场供应过剩,9月仔猪外销亏损扩大,月均值跌至-129.35元/头。自繁自养盈利和仔猪育肥盈利已有9个月亏损,而仔猪外销盈利已有近6个月亏损,且目前卓创资讯对四季度行情报谨慎乐观态度,10月生猪均价或环比整体下滑,仔猪补栏或无明显提升,三项盈利值或继续下滑,全渠道亏损或从市场端推动养殖端继续减产。
另外,卓创资讯通过对MSY和能繁母猪实际保有基数测算对比,预计2026年生猪年出栏总量或增至7.39亿头,较2025年增长2.78%。而2026年高效母猪减产在8月过后推进,结合对年度平均母猪存栏基数、MSY产效和存活率等综合评估,预计2027年出栏量或介于2025年与2026年之间,预计或为7.21亿头,较2026年减少2.49%,较2025年偏高0.22%。
年度供需比窄幅走低,月度供需比或逐步下滑
人口增量红利带来的消费扩容效应基本消退,终端猪肉消费作为偏刚性指标,假定变动幅度平稳的前提下,结合对2027年生猪出栏量的预测,评估得到2027年生猪供需比或在水平线以上,但低于2026年,高于2025年。结合能繁母猪数据推算月度生猪供应变化,以及需求量季节性指数粗略测算,2027年月度供需比或逐步下滑,其中一季度降幅有限、二三季度降幅逐步扩大、四季度先走高后下滑。
综上所述,政策面及市场端或继续推进母猪减产,产能去化暂未到底。2027年生猪年出栏总量或介于2025年与2026年之间,月度供需比或逐步下滑、其中一季度降幅有限、二三季度降幅扩大、四季度先走高后下滑。年均价暂时预判在12.0-12.5元/公斤。
9月生猪市场行情复盘及后市展望:供应集中释放,猪价承压运行
9月国内生猪市场整体呈现供应宽松、价格下行、需求边际修复、养殖持续亏损的格局。本月猪价下行核心驱动因素集中于供应端,全市场各养殖主体出栏积极性提升、生猪供给集中释放,而终端消费回暖力度有限,难以对冲供给增量,使得全国生猪均价持续弱势回落。本文将从供应、需求、养殖利润、产能基本面四大维度,复盘9月猪市核心逻辑,并对后市行情进行预判。
一、供应端:全维度出栏放量,市场供给压力持续攀升
9月生猪价格整体下行,核心主导因素为市场供给宽松。月内猪价走势呈现阶段性分化:9月上旬全国猪价整体相对平稳,区域分化特征显著。其中西南地区因前期跌幅较深、价格处于低位,短期下跌动能放缓;东北地区散户出栏压力缓解,市场看涨情绪升温,猪价走势稳健。而华北、华东地区养殖端出栏压力率先凸显,猪价率先进入弱势通道。进入9月中旬后,全市场出栏节奏提速,华中、西南地区下行压力快速放大,全国各主产区供给宽松格局确立,猪价进入全面下行阶段。
截至9月24日当周,全国主产区生猪均价录得10.41元/公斤,环比上月末下跌0.33元/公斤;全国主销区生猪均价录得10.61元/公斤,环比上月末下跌0.39元/公斤,产销区价格同步走弱,行业供给过剩特征凸显。
(一)规模猪场:出栏计划增量超预期,中旬集中放量
本月规模养殖企业出栏量环比显著增长,成为市场供给增量的核心来源。据涌益数据统计,9月规模企业生猪出栏计划环比增加3.13%,增量大幅超出市场前期预期。规模猪场出栏增量主要源于两方面季节性与情绪性因素:一是9月为行业传统出栏增量周期,企业常规出栏节奏季节性提速;二是前期市场对后市行情乐观情绪升温,触发规模企业阶段性集中出栏操作。
出栏完成节奏呈现明显的阶段性特征:9月上旬规模猪场出栏进度偏慢,整体完成度低于均值;中旬开始出栏节奏全面加快。截至9月20日,规模企业月度出栏计划完成率达65.11%,处于历史正常区间,在出栏计划环比增长的背景下,印证当前行业出栏压力整体处于高位。
从产能维度预判,行业整体产能基数仍处高位,短期出栏总量难以大幅回落,后续市场供给压力仍将持续。但本月规模猪场集中出栏行为提前释放供给压力,后续出栏增量或边际放缓。
(二)散养主体:出栏季节性增量,整体压力可控
9月散户出栏量环比有所提升,但整体增幅有限,对市场供给的增量贡献弱于规模猪场。散户出栏增量主要受季节性周期驱动,9月为散户传统集中出栏窗口期,养殖端出栏动力自然抬升。
而散户出栏增量受限的核心逻辑体现在三方面:其一,生猪饲料销量增速持续放缓,反映散户存栏量逐步回落,整体存栏压力持续缓解;其二,9月大小猪价差虽有所回落,但仍维持相对高位,侧面印证行业散户存栏基数持续缩减;其三,散户集中养殖区域猪价跌幅偏窄,直接体现散户出栏去化压力优于规模猪场。
产能端数据显示,当前散户产能去化幅度明显,尽管短期季节性出栏积极性偏高,但整体存栏储备不足,后续散户出栏量将逐步回落,市场中小主体供给压力有望持续缓解。
(三)二次育肥:入场意愿低迷,存量持续去化
9月二次育肥板块整体以存量出栏为主,新增补栏意愿极度低迷。一方面,本月处于生猪集中出栏周期,二次育肥存量猪源自然出栏释放;另一方面,大小猪价差持续下行,二次育肥套利空间收缩,市场入场动力大幅衰减。
数据层面,截至9月20日,行业二次育肥栏舍利用率仅36.27%,环比上月持续回落,处于年内偏低区间。当前猪价持续下行、大体重猪源供给增加、价差持续收窄三重因素叠加,二次育肥参与者操作趋于谨慎,行业整体育肥存量低位运行,短期难以形成新增供给压力。
(四)出栏体重:阶段性走高,高位运行格局未改
9月生猪出栏体重整体环比抬升,大体重猪源供给充裕。截至9月24日当周,全国生猪平均出栏体重达128.82公斤,较上月末增加0.16公斤,增重幅度超市场预期。
体重走势呈现明显的月度分化:9月上旬市场出栏节奏偏缓,养殖端压栏增重行为普遍,出栏体重快速走高;中旬后全市场出栏积极性提升,压栏情绪消退,出栏体重增速边际放缓。目前大小猪价差虽持续下行,但仍处高位,叠加行业整体产能充足、出栏总量维持高位,短期生猪出栏体重将持续维持高位,大猪供给充裕格局不变。
二、需求端:消费边际修复,对猪价支撑力度偏弱
9月生猪终端需求呈现季节性边际好转,但整体复苏力度偏弱,无法对冲宽松的供给格局,对猪价实质性支撑有限。
需求改善的核心数据佐证为屠宰量环比上行,本月生猪出栏总量增加带动屠宰企业开工率持续提升。同时行业冻品库存稳步回落、猪肉鲜销率维持高位,直观反映生猪表观需求持续修复。本轮需求回暖主要源于双重逻辑:一是9月进入猪肉消费传统回暖周期,刚需稳步提升;二是生猪现货价格持续低位运行,刺激终端备货、消费补库需求释放。
整体而言,当前需求端虽有改善,但属于季节性温和修复,在市场供给集中释放、整体供过于求的格局下,消费端难以形成有效托底,猪价弱势运行的核心逻辑未被打破。
三、养殖利润与产能:行业深度亏损,产能去化提速
(一)养殖利润:成本抬升叠加猪价下行,亏损持续扩大
9月生猪现货价格重心持续下移,叠加饲料成本边际抬升,行业养殖亏损幅度进一步加深。截至9月25日当周,生猪自繁自养利润为-205.66元/头,环比上月末亏损扩大15.18元/头;外购仔猪养殖利润为-117.99元/头,环比上月末亏损扩大29.9元/头,外购模式亏损恶化幅度更为显著。
成本端来看,本月饲料原料价格呈现结构性分化:豆粕价格偏强运行,持续抬高饲料成本底线;玉米价格窄幅震荡,对养殖成本影响相对有限。整体饲料成本重心上移,叠加猪价持续低位,养殖端现金流压力加剧,行业整体处于深度亏损状态。
(二)仔猪市场:补栏意愿低迷,价格持续承压
9月仔猪价格持续下行,市场补栏情绪低迷,成交活跃度偏低。数据显示,9月初7公斤仔猪均价不足149元/头,截至9月15日当周均价回落至144元/头,价格弱势格局明确。
仔猪市场疲软核心源于需求端疲软:一是生猪现货价格持续下行,市场对远期行情看涨预期降温,养殖端补栏避险情绪升温;二是9月处于仔猪传统补栏淡季,刚需支撑薄弱。供应端整体相对稳定,需求缺位主导价格走势,预计短期仔猪价格仍将维持弱势震荡格局。
(三)母猪产能:补栏乏力淘汰提速,产能持续去化
9月能繁母猪市场呈现“补栏冷淡、淘汰增加”的特征,行业产能去化节奏持续加快。截至9月15日当周,全国母猪均价维持1311元/头,环比上月基本持平,整体以窄幅震荡为主。
补栏端,行业持续亏损、仔猪价格大幅回落,养殖主体增产意愿低迷,母猪补栏需求持续疲软;淘汰端,本月淘汰母猪与商品猪比价下行,养殖端主动淘汰老旧、低效母猪的积极性提升,前期放缓的淘汰节奏再度提速。
多方机构数据印证产能去化加速趋势:涌益数据显示8月能繁母猪存栏环比下降2.3%;钢联数据显示8月能繁母猪存栏环比下降1.32%,其中规模企业存栏环比降幅达3.01%,中小散户存栏环比下降0.8%。各口径数据均表明,行业能繁母猪存栏下行速度持续加快,为远期猪价修复奠定产能基础。
四、综合复盘与后市展望
(一)市场核心逻辑复盘
9月猪价下行的核心矛盾为供给集中释放、需求修复不足。供给端层面,规模猪场超预期出栏、散户季节性放量、前期压栏大猪集中上市、二次育肥存量去化,多重因素叠加导致市场供给大幅增量;需求端虽有季节性回暖,但力度有限,无法对冲供给压力,市场供过于求格局固化,带动猪价持续承压。
分主体来看,规模猪场是本月供给增量核心,中旬出栏节奏提速显著;散户存栏压力有限,出栏增量可控;二次育肥无新增供给,仅存量出清。出栏体重高位运行,进一步放大短期供给压力。基本面维度,行业深度亏损倒逼产能加速去化,能繁母猪存栏持续下行,行业中长期底部特征逐步凸显。
(二)后市行情预判
短期来看,9月全市场集中出栏行为已提前释放部分供给压力,后续规模猪场集中出栏节奏将边际放缓,散户季节性出栏窗口期临近尾声,市场整体供给压力有望逐步缓解。需求端将维持季节性温和修复态势,无大幅增量空间。供需格局边际优化下,猪价大幅下行空间已相对有限,后续大概率进入弱势震荡、筑底企稳阶段。
中长期来看,当前能繁母猪存栏加速去化,行业产能持续收缩,预示远期生猪供给增量将逐步回落。但目前行业整体产能基数仍处高位,短期供给压力难以彻底消解,叠加养殖亏损持续,行业产能去化过程仍将持续,后续猪价拐点需等待供需格局的实质性反转。
猪周期底部承压 头部猪企完成套保战略升级
生猪行业具备典型的强周期、高波动特征,供需错配驱动的猪周期往复循环,叠加饲料原料价格波动、汇率浮动、疫病风险等多重变量,生猪养殖企业的常态化经营风险持续攀升。在行业周期底部、盈利空间压缩、业绩波动加剧的行业大背景下,国内头部生猪养殖企业的风险管理逻辑正发生根本性迭代。
以往仅作为补充辅助工具的套期保值业务,现已成为头部猪企对冲周期风险、平滑经营业绩、锁定长期利润、穿越行业低谷的核心战略能力。2026年以来,新希望、海大、牧原、温氏、大北农、德康农牧等主流猪企密集披露套期保值业务规划,以差异化的套保规模、工具组合与操作策略,构建起系统化的周期风控体系,为企业稳健穿越猪周期黑暗期筑牢屏障。
一、周期困境深化:传统经营模式已无法适配行业风险
长期以来,国内生猪养殖行业多数企业依赖“现货经营+产能调控”的传统模式应对周期波动,通过调整养殖规模、优化出栏节奏适配市场价格变化。但近年来,生猪行业市场化程度持续提升,行业周期波动频率加快、振幅扩大,叠加玉米、豆粕等核心饲料原料价格常态化波动,以及进出口业务带来的汇率风险,单一的现货经营模式弊端全面凸显。
在周期下行阶段,生猪售价持续低于养殖成本,行业整体陷入亏损区间,中小养殖企业抗风险能力薄弱,产能出清加速;而头部规模化猪企虽具备成本与规模优势,但庞大的存栏体量与固定运营成本,使其面临的价格敞口风险被持续放大。单纯依靠产能收缩、降本增效已难以对冲系统性周期风险,企业业绩大幅波动、利润大幅缩水成为行业常态。
在此背景下,被动应对周期的传统模式彻底失效,以套期保值为核心的衍生品风险管理体系,从企业经营的“可选配置”升级为“刚需配置”,成为头部猪企穿越周期、守住经营安全边际的核心抓手。
二、头部猪企套保布局全景:规模分化、策略差异化、成效分层显著
2026-2027年,主流上市猪企均落地常态化、规模化套期保值战略,覆盖商品期货套保、金融衍生品交易、外汇套保等多元工具。各企业基于自身业务结构、出栏规模、全球化布局差异,形成了截然不同的套保布局体系,业绩对冲成效呈现明显分层。
1。海大集团:全品类大规模套保,行业体量标杆
海大集团2026年套期保值整体规模峰值达80亿元,为当前生猪行业最高套保量级,形成“商品期货+外汇套保”双均衡布局,其中商品期货套保、外汇套保规模各40亿元,全面覆盖养殖现货价格风险与跨境业务汇率风险。
大规模、全品类的套保布局成效凸显,2026年一季度公司套保业务实现净收益2.9亿元,在行业整体盈利承压的背景下,有效对冲现货业务利润波动,平滑季度业绩曲线,充分验证了大规模组合套保的风控价值。
2。牧原股份:重金融衍生品布局,锁定远期经营利润
作为国内生猪养殖龙头,牧原股份2026年整体套保及金融衍生品交易规模约78亿元,策略上侧重金融衍生品风控,其中金融衍生品交易规模70亿元,商品期货套保8亿元,聚焦远期价格锁定与系统性风险对冲,贴合企业超大存栏体量的风控需求。
2026年一季度,公司套保业务实现净收益248万元,虽绝对收益规模偏低,但精准对冲了生猪价格下行带来的现货亏损风险,有效锁定远期出栏利润,规避了周期底部价格暴跌引发的大规模亏损风险,守住了核心经营基本盘。
3。新希望六和:大额保证金预留,常态化风控布局
新希望六和明确披露2026-2027年套期保值业务规划,核定最高保证金占用额不超过33亿元,预留充足风控资金额度,构建中长期常态化套保机制。公司依托完善的养殖产业链布局,通过期货套保工具对冲生猪、饲料原料全链条价格波动风险,以稳健的资金储备保障跨周期风控能力,适配企业长期规模化发展战略。
4。大北农:高比例出栏套保,精准弥补现货亏损
大北农2026年套保整体规模约4亿元,核心优势在于套保覆盖率高,套保规模对应企业生猪出栏量的30%-40%,精准贴合自身现货经营体量,实现风险精准匹配。
高适配性的套保策略带来显著成效,2026年一季度大北农套保业务净收益1.52亿元,在行业周期底部、现货养殖业务普遍亏损的背景下,成为公司利润表的核心支撑,有效弥补现货业务亏损,保障企业整体盈利稳定。
5。德康农牧:常态化套保运营,周期底部超额对冲
德康农牧坚持生猪期货常态化套保运营,不局限于阶段性规模扩张,而是将套保深度融入日常经营体系。常态化风控布局使其在2026年周期底部充分受益,上半年套保业务收益高达4.97亿元,成为行业套保成效最突出的企业之一,完美对冲周期底部现货亏损压力,实现逆势稳健经营。
6。温氏股份:轻量化套保布局,风控成效相对有限
相较于行业头部企业,温氏股份2026年套保布局相对保守,整体规模约1亿元,业务聚焦外汇套保,辅以少量商品套保,套保工具单一、覆盖范围有限。
受轻量化布局、低覆盖率策略影响,2026年一季度公司套保收益仅49.79万元,对业绩的平滑、对冲作用微乎其微,错失了周期底部关键的风险对冲与利润增厚机会,也体现出保守套保策略在强周期波动环境下的局限性。
三、战略升级核心逻辑:从“被动避险”到“主动经营”的底层变革
头部猪企集中加码套保业务、完成从工具到战略的升级,并非短期跟风行为,而是行业周期演变、企业规模化发展、资本市场倒逼三重因素驱动下的底层经营逻辑重构。
第一,行业周期系统性风险加剧,单一现货经营逻辑失效。当前生猪行业产能集中度持续提升,大型猪企出栏体量庞大,价格波动带来的营收、利润波动不再是阶段性风险,而是常态化系统性风险。传统依靠行情红利、产能扩张的增长模式不确定性大幅提升,必须通过衍生品工具锁定经营确定性。
第二,规模化企业经营诉求从“规模扩张”转向“稳健存续”。行业高速扩张期结束,存量竞争、周期承压成为新常态,企业核心诉求从盲目扩产、抢占市场,转变为安全穿越周期、稳定盈利、持续造血。套保作为唯一可精准对冲价格敞口的工具,成为企业守住经营安全边际的核心抓手。
第三,资本市场对企业风控能力的估值权重持续提升。二级市场对周期股的估值逻辑逐步优化,不再单纯看重出栏规模、营收增速,更关注企业的抗周期能力、业绩稳定性与风险管控体系。完善的套保战略、成熟的风控体系,已成为头部猪企提升估值确定性、增强资本市场认可度的核心加分项。
四、行业新趋势:套保能力将成为猪企核心竞争力分水岭
从各企业布局与成效差异可以清晰看出,生猪行业的竞争维度已发生根本性升级:过去比拼成本控制、产能规模、出栏增速,未来将新增核心维度——周期风险管理能力。
海大、德康、大北农等企业凭借精准、规模化的套保布局,在周期底部实现业绩托底、风险对冲,展现出极强的经营韧性;而布局保守、工具单一的企业,难以摆脱周期桎梏,业绩随行情大幅震荡,经营稳定性持续偏弱。套保能力的差异化,正在拉开头部猪企的经营差距与估值差距。
长远来看,生猪期货、期权等衍生品工具体系将持续完善,套期保值的战略价值会进一步凸显。头部猪企将持续优化套保策略,完善“现货经营+衍生品风控”的双体系运营模式,实现从“被动承受周期波动”到“主动管理周期风险”的转型。
五、结语
猪周期永远存在,但周期风险可以被管理。在行业黑暗期,头部猪企的套保战略升级,本质是行业精细化、专业化、成熟化发展的必然结果。套期保值不再是简单的财务工具,而是规模化猪企穿越牛熊、稳住基本盘、实现长期稳健发展的核心战略能力。未来,具备系统化风控体系、成熟套保运营能力的生猪企业,将持续占据行业竞争优势,在周期轮换中实现逆势突围、持续领跑。
提示:
1、公告披露的授权额度≠实际持仓规模:上市公司董事会审批额度为业务上限,企业会根据行情、现货敞口动态调整实际持仓,不会满额操作。
2、套保损益会计口径:财报中衍生品损益受现货端盈亏对冲逻辑影响,单期套保盈利不代表套保策略持续盈利;套保核心目标为对冲现货价格风险,而非投机赚取价差。
3、外汇套保:主要对冲进口大豆、设备采购等跨境业务产生的汇率敞口,并非生猪价格套保。
一周阅读排行