市场评论—关注焦点
玉米
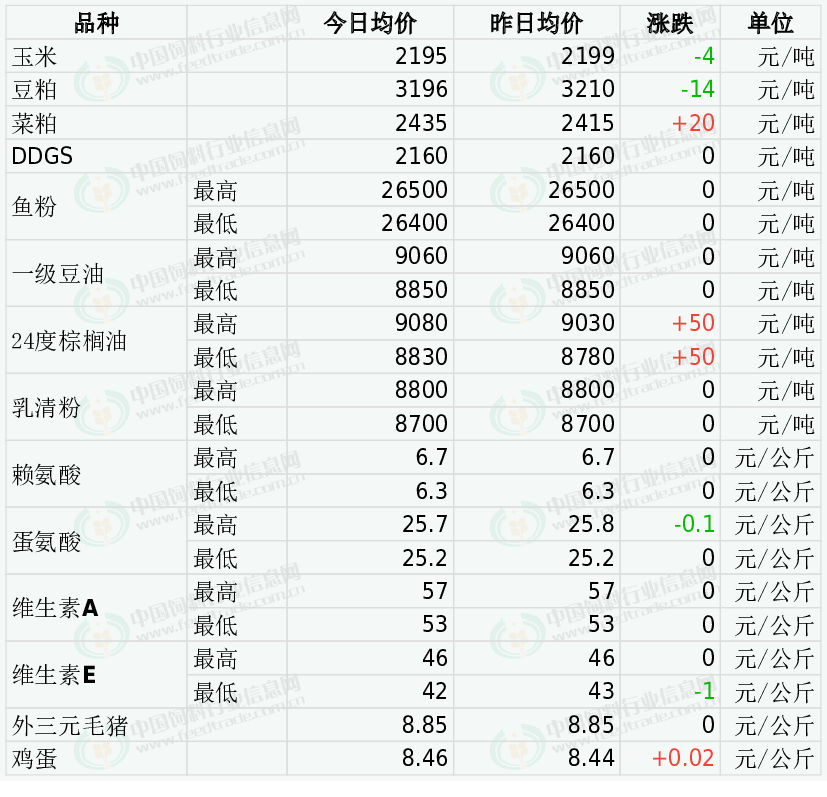
本轮由惜售与降雪推动的反弹今晨在华北率先松动,核心变化在山东——基层上货量持续释放,在厂车辆回升至1637台(较昨日+93台),深加工拿货心态转谨慎、有选择性压价,午前11家企业下调4-20元/吨,且企业对高水分粮扣罚趋严。东北今晨挂牌仍偏强,市场呈“东北稳中偏强、华北冲高回落”的分化格局。东北售粮进度同比偏慢1-2周,上冻后惜售情绪仍在,是现货最强区域的支撑;华北新粮上量则率先兑现。
DDGS
跌势已基本结束,转入稳中偏强、窄幅上行。玉米涨价与厂家挺价构成主要支撑,预计周均价参考2150-2200元/吨区间,继续深跌的空间有限;但供应充裕压制反弹高度。
豆粕
本端利多已被消化、国内四重现实(高到港、高开机、高库存、弱需求)未变,现货在11月11日大涨后进入补跌阶段,预计下午延续“跟盘阴跌、成交清淡”的节奏,南方贴水还可能小幅走扩,连粕3100一线是多空分水岭。
菜粕
今日郑州菜粕期货高开后震荡调整。加拿大油菜籽期货市场收盘上涨,基准期约收高0.90%,走出了补涨行情。菜粕现货价格跟盘小幅上涨,受期价走势及贸易商挺价意愿支撑,本周国内菜籽粕现货价格小幅上涨,但下游需求偏弱,菜粕涨幅受限。
鱼粉
外盘方面,秘鲁鱼粉厂商没有可售库存,参考价格稳定,其中秘鲁本季超级蒸汽鱼粉预售参考价格为CNF3450美元/吨,实际成交议价。国内进口鱼粉市场,鱼粉持货商挺价观望,库存继续下降至10.13万吨。目前进口日本级鱼粉25400-25500元/吨,秘鲁超级蒸汽鱼粉价格为26400-26500元/吨,成交议价。虽然白鳀鱼勘探性捕捞继续,但难以改善鱼粉供应市场,行情延续强势。
油脂
昨天CBOT豆油市场小幅回落,技术买盘有所下降。昨天马来西亚棕榈油市场延续涨势,受到其他植物油市场走强的支撑,但夜盘回吐部分涨幅。外部利多题材相继释放,为国内棕榈油深化反弹行情提供重要支撑。美豆涨势遇阻,买棕榈油卖豆油套利资金活跃,棕榈油和豆油价差止降回升。整体来看,棕榈油市场涨势强劲,国内油脂板块买盘人气回升,有望继续保持偏强状态运行。
乳清粉
近日外盘报价坚挺,中美行运费大幅上涨,抬升国内乳清粉进口成本,8月国内乳清类产品进口量同比降23.5%,减少乳清粉到港量,乳清粉市场高位运行。后续需注意到港量等因素。
赖氨酸
2026年9月,我国赖氨酸与赖氨酸盐及酯的出口量为8.2万吨,同比增3.9%,环比增12.7%。9月15日星湖伊品98%赖氨酸产品上调100元/吨。10月29日万里润达98%赖氨酸报价6.15元/公斤,70%赖氨酸及80%赖氨酸停报。
蛋氨酸
2026年9月国内蛋氨酸进口量为0.94万吨,同比降32.6%,环比降4.3%。9月国内蛋氨酸出口量为2.95万吨,同比增25%,环比增6.12%。安迪苏南京蛋氨酸工厂计划10月检修。希杰马来西亚工厂8万吨蛋氨酸产线8月底永久停产。9月22日赢创公告称新加坡蛋氨酸工厂恢复正常生产。10月中旬新和成固蛋停报,液蛋提价10%,10月14日市场称有工厂报价提至25.5元/公斤,10月底市场称赢创固蛋提价至26元/公斤。
维生素A
欧洲VA1000市场报价13.5-15欧元/公斤。据海关数据统计,2026年9月我国VA类产品出口量约498.372吨,环比减少7.27%,同比略降。10月16日市场称部分厂家停报,市场关注增加。
维生素E
欧洲VE市场报价5.6-6.5欧元/公斤。据海关数据统计,2026年9月我国VE类产品出口量约9307.182吨,环比增3.14%,同比减少14.9%。市场购销偏淡,稳中偏弱整理。后续需注意新产能投产进度。
外三元毛猪
全国均价为8.85元/公斤,截至9月底,能繁母猪存栏3602万头,同比减少433万头,降幅10.7%。降幅比二季度扩大4.2个百分点,当前存栏水平仅为正常保有量3750万头的96.0%。11月集团养殖企业出栏量高企,前期二次育肥致部分供给延后释放,市场供应充裕,下游消费未出现实质性回暖,且屠宰企业开工率偏低,生猪市场偏弱调整。后期需注意标肥价差,头部猪企出栏节奏以及去产能进度等。
鸡蛋
今日全国鸡蛋价格全面企稳,主流褐壳蛋报价多数与前一日持平——北京185元/44斤、已连续三日稳定,山东、河南、河北、黑龙江、湖北、湖南报价同步走平,只有上海接货价再落2元至116元/27.5斤。11月12日主产区出场均价4.04元/斤、与11日持平,养殖企业降价抛货现象明显减少,市场由连续回调转入止跌观望、震荡盘整。
一周阅读排行