【导语】10月份鸡蛋市场进入消费淡季,鸡蛋消化速度减慢,主产区蛋价重心下移。11月供需僵持,鸡蛋价格或稳中调整。
10月主产区鸡蛋价格环比下滑
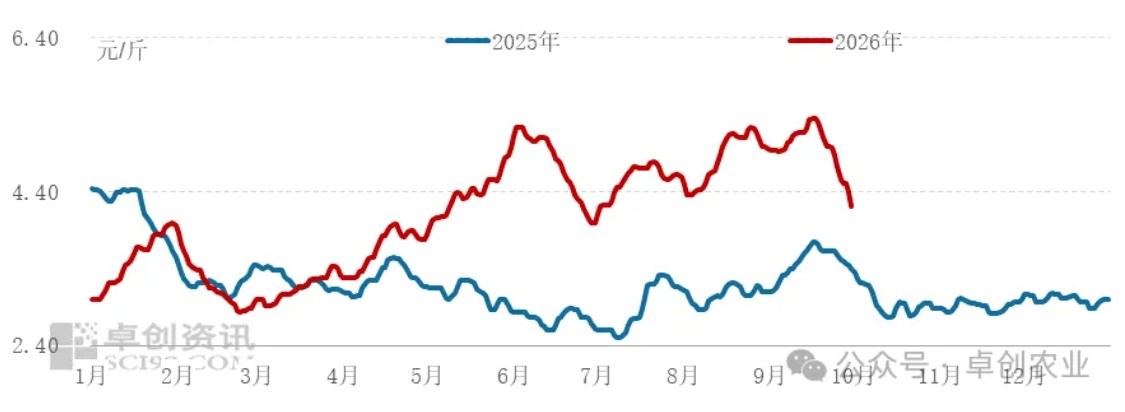
10月中上旬主产区鸡蛋价格呈现缓慢下跌趋势,下旬小幅反弹,主产区鸡蛋日均价由月初的4.20元/斤跌至20日的3.69元/斤,累计下滑0.51元/斤,累计跌幅12.14%。中下旬小幅反弹,27日主产区鸡蛋均价涨至4.07元/斤,累计上涨0.38元/斤,累计涨幅10.30%。截至27日,10月份主产区鸡蛋月均价3.96元/斤,环比跌幅21.74%。进入消费淡季,鸡蛋消化速度减慢,是10月鸡蛋价格环比下跌的主要原因,供应宽松也一定程度上压制了蛋价。
图1主产区鸡蛋价格走势图
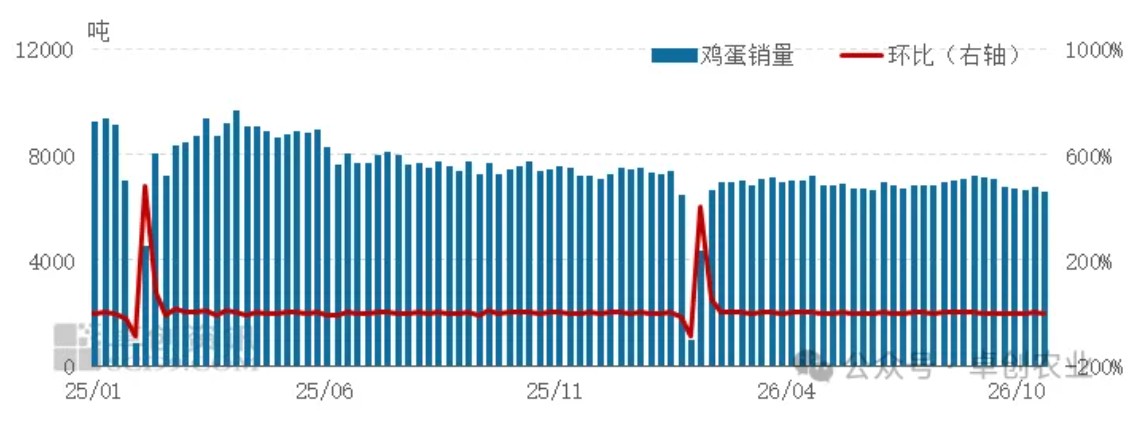
需求整体偏淡。中秋、国庆双节过后,节日利好消散,消费步入传统淡季,贸易商入市采购节奏放缓、批量拿货意愿偏弱,10月中上旬鸡蛋市场需求整体偏淡。随着蛋价降至阶段性低位,贸易商逢低补货,促进市场走货速度,下旬鸡蛋价格小幅反弹,但空间有限。整体来看,10月份鸡蛋市场需求整体偏弱,销区代表市场鸡蛋周度销量在6600吨左右,较上月同期减少5%左右。
图2销区代表市场鸡蛋销量走势图
鸡蛋供应宽松。根据影响产蛋鸡存栏量的重要指标补栏量、出栏量、上月存栏基数等,预计10月产蛋鸡存栏量理论预估值为12.58亿只,环比减幅0.71%,存栏量有下降预期。但高温天气影响消退,鸡群整体产蛋性能修复,产蛋率提升对冲存栏减少带来的影响,鸡蛋总产量小幅增长。
供需僵持,11月鸡蛋价格或稳中调整
供应方面,目前鸡蛋价格高于养殖成本线,10月第4周单斤鸡蛋周均盈利0.56元,养殖单位淘汰老鸡积极性普遍一般,去产能速度较前期或放缓;而前期补栏意向平平,11月新开产数量有限,综合来看11月产蛋鸡存栏量或小幅上升,预计存栏量在12.61亿只,环比增幅0.24%,鸡蛋供应宽松。
需求方面,11月整体处于消费淡季,下游刚需采购为主,少数食品企业适量补货。但温度降低后,鸡蛋存储时间延长,贸易商、养殖端开启轮库操作,对蛋价形成底部支撑。
综上所述,11月份鸡蛋供应与需求均以平稳为主,暂处供需僵持阶段。但养殖企业、贸易商轮库或一定程度上对蛋价形成托底,预计蛋价或在3.90-4.30元/斤之间波动。
一周阅读排行