风向大变,猪价“筑底”!上涨将至?
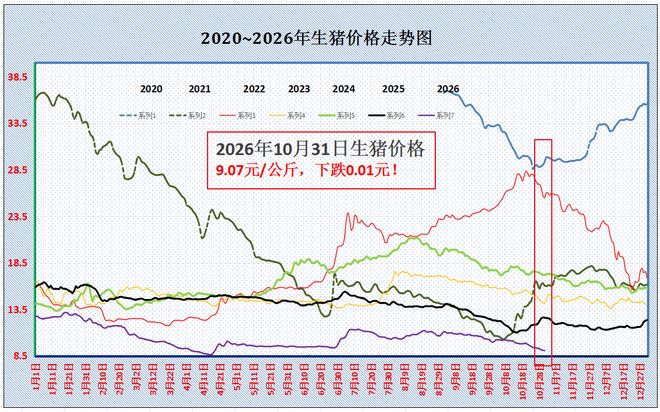
时光飞逝,10月渐入月末,近期,国内生猪市场,二师兄的表现不尽人意,猪价呈现滑坡下跌的走势!受需求边际利好有限,而供应端多方压力集中兑现,产销面临严峻错配表现,国内猪价超预期下跌!目前,国内外三元生猪报价回落至9.08元/公斤,月内,猪价来讲下降1.17元/公斤,降幅11.4%,猪价跌回“解放前”!
关于猪价下跌的逻辑,此前,笔者多次分析,个人认为,关键在于供应能力远大于需求水平,供需过剩压力较大!目前,市场仍未出现反转的信号,市场悲观情绪弥漫,猪价仍处于“黎明前的黑暗”,价格仍有进一步向下探底的风险!
从需求来看,目前,猪肉消费萎靡!虽然,消费进入旺季,但是,由于国庆节后,居民外出就餐减少,人员流动节奏下降,鲜品猪肉购销低迷,受居民消费习惯改变,市场牛羊肉、禽肉、鸡蛋以及水产等替代性商品供应充足。居民健康饮食习惯影响,猪肉消费占比逐年下降,季节性需求旺季表现不佳,下游白条购销冷清!主流商贩维持减量稳价操作,屠宰场受阶段性毛白价差偏低,头均屠宰亏损深度加剧,屠宰场存在借势压价的心态!
对于市场二育来说,虽然,标猪报价显著下降,但是,由于生猪出栏均重增加,中大猪价格松动,前期二育入场普遍亏损落地,阶段性二育进一步入场采购标猪缺乏积极性,对于屠宰场采购难度影响偏弱!
从供应来看,目前,季节性生猪供应维持过剩的局面!本月,受前期集团猪企出栏偏慢,部分原定9月出栏的计划拖延至本月。而月内南方多地猪场疫病频出,社会面猪场恐慌性抛售增加,部分前期二育生猪体重攀升,养殖亏损深度加剧,二育认亏变现增多!本月生猪供应面临多方压力!生猪出栏均重攀升,单位商品猪提供猪肉能力增加,而阶段性国内冻货库存高筑,四季度冷冻猪肉陆续出货!当前,生猪以及猪肉供应水平充裕,需求承接力度不足!
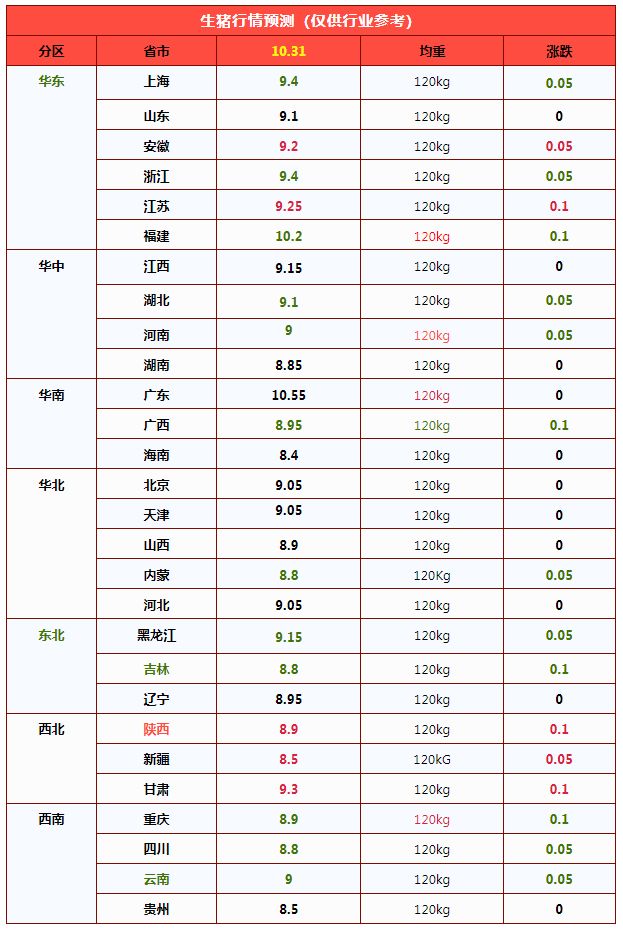
由此分析,在供需变化下,受屠宰场调价,预计,10月31日外三元标猪报价跌至9.07元/公斤,生猪供需失衡下,猪价重心不断下移!但是,随着标猪均价接近9元/公斤,月末,集团猪企存在一定惜售现象,此番猪价再降的空间或将有限,市场或逐步形成筑底的走势!尤其是,月末月初,集团猪企出栏或减少,猪价短暂或有修复上涨的走势,但是,供应端压力依然较大,猪价难有实质性的涨幅!
国内南北各省区生猪价格一览表(仅供行业交流参考)
好消息,猪价下跌“熄火”!新一轮“涨价潮”来了!
进入10月末,生猪市场延续萎靡的局面,由于阶段性生猪出栏压力较大,月末主流集团猪企增量出栏,消费边际支撑有限,季节性需求回暖乏力,供需基本面难以改善!季节性猪价上涨拐点迟迟难以兑现,生猪市场反而呈现“越跌越猛”的格局,目前,国内标猪报价跌至9.08元/公斤,猪价接近年初低值,养殖深度亏损,主流自繁自养头均亏损近310元,受市场白条价格走弱,毛白价差收窄,其中,国内前三级白条猪肉价格在12.66元/公斤,毛白价差3.58元/公斤,主流头部亏损深度增加,本周样本屠宰场头均亏损13.5块钱!
从生猪供需节奏分析,猪价面临“易跌难涨”的格局,供需基本面难以改善,生猪市场仍需以时间换空间!后市天气进一步转凉,季节性需求逐步改善,生猪市场或迎来反转的走势,但是,短期内,猪价或延续“磨底”的局面!
从需求来看,季节性需求旺季不旺,消费边际支撑不足,截至目前屠宰场开工率30.97%,虽然,天气略有转凉,北方地区内销需求略有改善,但是,需求缺乏实质性增量!尤其是,市场替代品供应充足,牛羊肉、禽肉以及水产等供应宽松,居民消费理念变化,猪肉需求逐年下降,季节性需求跟进不足,下游市场购销冷清,白条出货存在难度,屠宰场多维持订单开工的局面!
从供应来看,生猪供应惯性释放,由于需求边际支撑不足,而前期母猪存栏基数较高,上月,养殖端出栏计划完成较差,本月规模猪企出栏计划增加!叠加,月内,气温波动明显,生猪育肥面临疫病压力陡增,生猪育肥亏损深度加剧,阶段性社会面以及二育猪场出栏增加,生猪出栏均重不断攀升,进一步抑制市场信心,养殖端变现意愿偏强,供应能力维持宽松的格局!
受阶段性供需变化,从机构调研显示,受屠宰场调价,预计,10月31日,外三元生猪报价在9.07元/公斤!市场延续下跌走势,但是,猪价降幅几乎熄火,市场稳价态势转强,月末以及月初,猪价或短暂迎来“小阳春”,后市关注市场购销节奏的变化!
供给惯性释放压制10月屠宰开工,腌腊季预期支撑11月屠宰量边际修复
摘要:2026年10月国内生猪市场呈现“供给刚性偏强、消费季节性空档”格局。节后需求退潮叠加冻品持续去库分流鲜肉消费,生猪价格震荡下行,样本屠宰量、白条鲜销量同环比同步走弱;屠宰端盈利呈“先抑后扬”特征,下旬随猪价深度下探实现毛利修复。周期传导来看,5月仔猪高基数决定11月出栏供给仍处高位,但低温叠加南方腌腊加工陆续启动,需求端存在季节性修复窗口,卓创资讯预判11月屠宰均值环比或增3%左右,需求弹性仍是行情核心变量。
一、10月行情复盘:猪价重心下移,屠宰开工双降
10月外三元生猪现货价格持续走弱。卓创资讯监测,全国外三元生猪均价由9月30日10.08元/公斤回落至10月23日9.38元/公斤;截至10月23日,10月月均价9.84元/公斤,环比-7.81%、同比-14.52%。尽管大体重出栏有所收敛,但整体供给充裕、终端缺乏消费利好,供需错配推动猪价持续承压。
屠宰开工指标同步印证需求偏弱。截至10月22日,全国样本屠宰企业日均屠宰量16.81万头,环比-8.46%、同比-9.10%,日屠宰区间16.50–17.26万头。国庆消费脉冲消退,贸易商、肉制品加工企业主动备货意愿低迷,屠宰订单回落,开工水平环比下行。从产能周期视角,当前能繁母猪处于缓慢去化通道,但产能传导存在滞后效应,前期高产能的出栏释放惯性仍在,商品猪供给并未快速收敛。
二、供需结构拆解:出栏增量、消费走弱、冻品形成替代供给
(一)供给端:出栏计划上调,压栏猪源集中释放,适重猪源充足
10月养殖端出栏供给保持扩张态势。卓创资讯对215家规模养殖企业跟踪显示,月初出栏计划环比+2.45%;样本养殖主体日度实际出栏量21.00万头,环比+4.43%、同比+1.08%。供给宽松由三重因素共振:一是历史高产能持续释放,出栏基数偏高;二是9月中秋节点猪价不及预期,部分主体压栏惜售,延后出栏猪源在10月集中兑现;三是入秋后环境温度下降,生猪日增重提升,适重出栏猪源持续累积,叠加二次育肥持栏主体择机出栏,市场潜在供给储备充足。
(二)需求端:季节性消费不及往年,冻品出库形成替代冲击
10月鲜肉消费表现弱于同期。当月气温显著高于2025年同期,低温带来的贴秋膘、餐饮消费增量有限。样本屠宰企业白条日均鲜销量14.02万头,环比-9.74%、同比-11.45%,白条鲜销量降幅大于屠宰量降幅,是终端真实需求偏弱的核心证据。
除鲜销内生走弱外,冻品库存去化进一步挤压鲜肉需求。前期集中入库形成存量冻品,四季度屠宰企业出于现金流管理目标加快冻品出库,冻肉作为替代性供给分流鲜肉订单。在养殖出栏同比抬升的背景下,屠宰量与白条鲜销同比回落,说明2026年10月猪肉终端消费基本面显著弱于去年同期。高位冻品库容构成市场隐性供给,持续约束现货价格与鲜肉开工弹性。
三、屠宰盈利:成本端下行带动毛利底部修复
屠宰头均毛利呈现典型的节后“先下后上”的价差驱动模式。节后需求走弱、白条跟跌,叠加生猪供给宽松带来收购端竞争加剧,样本屠宰头均毛利由9月25日32.85元/头回落至10月16日低点26.81元/头。10月下旬逻辑切换:生猪价格跌破10元/公斤后,屠宰原料成本快速下行;屠宰端挺价意愿增强,白条售价跌幅显著小于生猪收购价跌幅;叠加北方降温带动终端需求边际回暖、订单回升,开工提升摊薄固定成本,共同驱动盈利修复。截至10月23日,样本屠宰平均毛利回升至30.36元/头,回归行业常规盈利区间。屠宰盈利的核心逻辑是猪-白条价差,而非单纯屠宰规模。
四、11月展望:供给刚性延续,腌腊季带来需求边际增量,屠宰量温和抬升
从周期传导看,5月新生仔猪存栏基数偏高,按商品猪育肥周期推演,11月理论出栏资源充裕;叠加气温持续走低、生猪增重提速,适重猪源充足,屠宰收购端压力有限。能繁母猪去化的收缩效应尚未传导至商品猪出栏,短期供给约束不强。
需求端迎来季节性催化:气温下行带动居民常规猪肉消费回暖,渠道备货节奏逐步启动;11月下旬南方腌腊加工将陆续开工,加工需求形成季节性增量。但制约因素同样明确:腌腊属于脉冲式需求,年度弹性有限;高位冻品持续出库,持续替代鲜肉需求,消费不具备强反弹基础。
综合判断,11月屠宰量呈逐月抬升趋势,月均屠宰量环比增幅预计3%左右。风险点集中于:腌腊开工滞后、消费复苏不及预期引发养殖端集中出栏,或进一步压制猪价;冻品去化节奏超预期,持续分流鲜肉订单。后续重点跟踪指标:腌腊企业开工率、规模场出栏节奏、全国冻品库容率、白条鲜销数据。
量增价跌与资产减值共振:大北农2026三季报透视生猪周期的结构性出清困局
摘要:2026年前三季度,国内生猪产业呈现一组背离经典周期框架的矛盾信号:能繁母猪存栏出现显著下行,但生猪现货价格维持低位,头部养殖主体出栏规模逆势扩张,行业进入“去产能≠供需反转”的磨底阶段。大北农2026年三季报是该范式的典型样本:商品肥猪出栏量同比上行,生猪板块收入、归母净利润同步转弱,叠加大额生物资产减值、应收账款大幅抬升、经营性现金流净流出,企业资产负债表持续承压。本文以大北农财报为锚,结合行业供给、成本、信用与资本约束维度,拆解本轮猪周期和过往周期的底层差异,辨析规模化主体的产能维持策略、多元化对冲边界,以及行业出清的触发条件。
一、量价背离:出栏扩张下的收入坍缩,生物资产减值验证价格击穿成本线
1.1公司层面量价剪刀差
2026年前三季度,大北农商品肥猪出栏289.82万头,同比+18.80%;生猪板块营业收入37.53亿元,同比-13.94%。出栏增速与收入增速反向背离,直接反映出栏生猪均价同比显著下行。利润端,公司前三季度归母净利润-8.02亿元,由上年同期盈利转为亏损。当期计提资产减值合计4.89亿元,其中生物资产跌价准备4.11亿元,是利润侵蚀的核心项。生物资产准则下,消耗性生物资产(育肥猪)、生产性生物资产(基础母猪)在可变现净值低于账面价值时计提跌价,该笔大额计提是市场价格持续低于完全成本的会计印证。
核心逻辑:生猪养殖属于重固定成本行业,折旧、猪场租金、核心管理团队薪酬等刚性支出不随出栏短期调整。在价格低于盈亏线区间,出栏规模越高,单位固定成本分摊被摊薄的收益,不足以覆盖售价与可变成本之间的亏损缺口,形成“边际出栏边际亏损”。
1.2行业供给侧:存栏数据与价格传导的时滞
国家统计局数据:2026年三季度末全国能繁母猪存栏3602万头,同比减少433万头,降幅10.70%,为近年幅度较大的一轮产能调减。生猪繁育周期决定传导链条:能繁母猪→仔猪→育肥出栏,传导周期约10–12个月。能繁存栏下行的供给收缩效应,需要滞后传导至商品猪供给端。当前市场仍处于前期高母猪基数对应的出栏放量窗口,商品猪供给总量仍处于过剩区间。行业监测口径显示,2026年前三季度全国自繁自养样本场头均完全成本中枢仍在17.2–18.0元/公斤区间,生猪现货均价中枢持续运行于成本线下方,猪粮比价多数时间运行在4.4–4.8区间,显著低于5.5:1的盈亏均衡参考线。板块层面,多数上市猪企呈现“出栏正增、生猪收入负增”,大北农并非孤立个案,是行业共性的量价错配。
1.3规模化主体的产能刚性约束
散养主体具备“即时清栏、永久退出”的弹性,而标准化规模猪场存在产能刚性:繁育体系、猪舍、生物安全体系属于专用性极强的重资产。若在周期底部主动清退核心种猪群,周期反转后重建种群、引种、驯化、生物安全重建的沉没成本极高,且会丢失出栏产能底盘。因此,头部企业的逆势出栏扩张,并非基于短期盈利目标的主动抢占份额,而是在资产专用性约束下的被动最优选择:在现金流安全边界内维持繁育节奏,以持续出栏消化仔猪产能,保留周期反转后的产能弹性,本质是跨周期现金流耐力博弈。
二、资产负债表风险:赊销放大、信用减值与流动性承压
猪价下行带来的冲击分为两层:一层是利润表上的养殖亏损与生物资产减值;另一层是资产端的信用风险累积,后者更容易在周期尾部触发流动性踩踏。
2.1应收账款高增,营收质量弱化
截至2026年三季度末,大北农应收账款账面余额23亿元,较年初增幅95.48%。公司合并营收205.98亿元,同比仅小幅下滑0.70%,营收基本盘看似稳定,但收入结构中赊销占比显著抬升。下游饲料经销商、养殖客户同样处于周期亏损区间,现金流普遍紧张。企业为维持渠道份额、保障配套饲料、生猪贸易订单,放宽信用账期、提高授信额度,账面收入转化为应收债权而非经营性现金流入。三季度单季计提信用减值损失7766万元,其中应收账款坏账准备7750万元。信用减值计提,代表管理层已经预判部分下游客户存在违约概率。若猪价低位震荡延续,下游主体持续失血,将形成“销售依赖赊销→坏账率上行→计提增加→利润进一步恶化”的负反馈循环。
2.2现金流与有息债务的双重压力
流动性指标的恶化是风险的集中体现:
经营活动现金流量净额:由上年同期净流入转为净流出9.52亿元,养殖亏损+赊销占用资金共同侵蚀经营现金流;
货币资金:较年初减少超12亿元,现金储备持续消耗;
短期借款:维持85.15亿元高位,短期偿债刚性压力突出。
行业共性:在本轮底部,养殖板块持续制造现金消耗,多数一体化农牧企业的经营性现金流依赖饲料、种业等配套业务对冲;一旦赊销策略同步扩散至饲料业务,应收占用会进一步挤压集团层面的安全垫。有息负债高企、现金持续消耗,意味着企业的生存边界高度依赖外部融资接续。
三、多元化对冲的边界:种业现金流安全垫,无法对冲养殖主业的量级缺口
大北农采取“种业+农牧”双主业架构,在生猪板块深度亏损阶段,种业成为集团内部最重要的正向现金流单元。受种植端产业升级、商品化种子渗透率提升带动,优质粮种订单充足,合同负债(预收货款)同比显著上行,预收模式决定种业业务回款质量更高、应收风险更低,形成稳定的内生现金流。但业务体量差异决定对冲存在天然天花板:种业属于轻资产、高毛利业务,但营收体量远小于生猪+饲料板块。生猪主业每月数亿元级别的现金消耗,种业利润和现金流仅能起到缓释作用,无法逆转集团整体现金失血趋势。
这揭示农牧龙头多元化的核心矛盾:周期对冲业务的价值,在于拉长企业生存窗口、避免一次性流动性破产,而不是在深度猪周期底部实现盈利反转。技术护城河(种质专利、品种权)可以提升单一业务抗周期能力,但很难抵消超大规模养殖资产在价格下行阶段的系统性亏损。
四、周期范式重构:资本约束替代亏损幅度,成为本轮出清的核心变量
传统猪周期经典传导路径:猪价跌破成本→散户现金流断裂、清栏退出→能繁母猪快速去化→供给收缩→价格反转。本轮周期的核心变异:产能持有主体发生结构性替换,出清主体以具备资本市场、银行信贷融资能力的上市企业为主。持续亏损本身不足以驱动永久性产能出清;企业可以通过信贷展期、债券融资、处置非核心资产、股东支持等方式续上现金流,维持种猪群和繁育体系,把产能出清节奏拉长。统计局口径能繁母猪存栏的下滑,部分是低效母猪淘汰、群体结构优化,并不等同于有效繁育产能永久性退出。只要核心种猪群保留,行情回暖后产能恢复速度远快于过往周期。由此,本轮周期拐点判断框架需要调整:
一阶指标:能繁母猪存栏(领先指标,但存在失真,区分“淘汰低产母猪”和“永久清退种群”);
二阶指标:养殖主体融资条件(信贷政策、债券发行难度、融资成本);
三阶指标:现金流击穿阈值——当外部融资渠道收紧,企业无法再借新还旧,被迫处置核心生产性生物资产、永久退出繁育产能,才会触发真正意义上的供需拐点。
简言之:亏损可以靠融资扛,融资闸门收紧才是出清的终局开关。
五、结论与启示
大北农2026年前三季度财报呈现的“量增、价跌、利亏、应收飙升、现金失血”,不是单一企业经营失误,而是新周期规则下规模化养殖行业的标准画像。
在产能过剩、价格击穿成本线阶段,出栏规模不再是竞争优势,而是现金流消耗的放大器;产能刚性、资产专用性,决定头部企业主动减产的机会成本极高;
周期下行阶段,营收质量权重高于营收规模,赊销带来的账面繁荣会累积信用风险,在底部后期集中暴露;
多元业务可以构建现金流缓冲垫,但存在体量天花板,不要高估种业、饲料等板块对巨量养殖亏损的对冲能力;
本轮猪周期已经从“亏损驱动出清”转向“资本约束驱动出清”。短期现货价格缺乏趋势性上行基础,行情反转的观测重心,应当从单纯跟踪能繁存栏数字,转向养殖主体的融资环境、债务到期结构与现金流安全边际。
对于行业参与者而言,当前不是比拼出栏增速的阶段,而是资产减值可控、应收风险可控、融资结构稳健、现金消耗速率可控的耐力竞争。只有当一批高杠杆主体失去外部融资接续能力、永久性退出核心繁育产能,持续已久的存量绞杀才会迎来阶段性出清。
一周阅读排行